
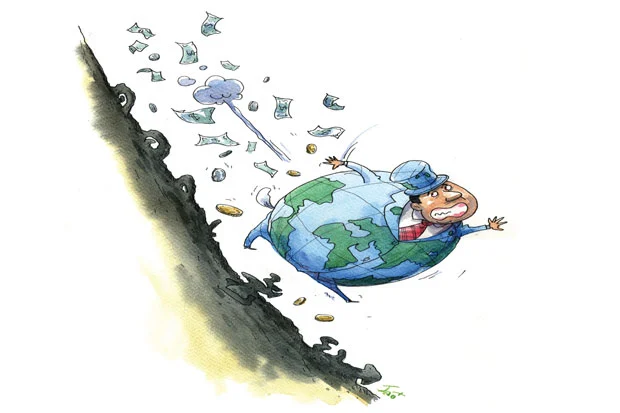


หั่นดอกไม่กู้โลก บิดเบือนกลไก-ป่วนค่าเงิน
เศรษฐกิจโลก กำลังดำเนินมาสู่ภาวะซบเซาอย่างหนัก เมื่อหัวรถจักรทั้งญี่ปุ่น สหภาพยุโรป (อียู) และจีน เกิดเสียแรงขับพร้อมกัน
โดย...ก้องภพ เทอดสุวรรณ
เศรษฐกิจโลก กำลังดำเนินมาสู่ภาวะซบเซาอย่างหนัก เมื่อหัวรถจักรทั้งญี่ปุ่น สหภาพยุโรป (อียู) และจีน เกิดเสียแรงขับพร้อมกัน ทั่วโลกทั้งประเทศกำลังพัฒนาและอุตสาหกรรมจึงมีการงัดเอามาตรการผ่อนคลายทางการเงินมาใช้กันอย่างเต็มที่
หนึ่งในมาตรการที่บรรดาธนาคารกลางทั่วโลกงัดออกมาใช้มากที่สุดหนีไม่พ้น “มาตรการกดอัตราดอกเบี้ยให้ต่ำ” โดยธนาคารกลางต่างพากันตบเท้าหั่นดอกเบี้ยกันถ้วนหน้า อาทิ ธนาคารกลางยุโรป (อีซีบี) ซึ่งเดินหน้าปรับอัตรามาตรการดอกเบี้ยเงินฝากติดลบที่ลบ 0.2% เช่นเดียวกับธนาคารกลางจีน (พีบีโอซี) ที่ปรับลดดอกเบี้ยลงมาอยู่ที่ 5.6% นับเป็นการปรับลดอัตราดอกเบี้ยเป็นครั้งแรกตั้งแต่ปี 2012
ความเคลื่อนไหวดังกล่าวยังสอดรับกับคำแนะนำของกลุ่มประเทศเศรษฐกิจชั้นนำ 20 ประเทศ (จี20) ที่นครอิสตันบูลของตุรกี ที่สนับสนุนให้ทั่วโลกใช้นโยบายผ่อนคลายทางการเงิน เพื่อพยุงและขับเคลื่อนสภาพเศรษฐกิจโลกที่ซบเซา
ทั้งนี้ ต้องยอมรับว่าการปรับลดอัตราดอกเบี้ยถือเป็นมาตรการพื้นฐานสำหรับการกระตุ้นเศรษฐกิจเพื่อทำให้การออมเงินในธนาคารมีแรงดึงดูดน้อยลง ขณะที่ภาคเอกชนเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น ทำให้มีเม็ดเงินหมุนเวียนในระบบเศรษฐกิจมากขึ้น เพื่อจุดระเบิดเศรษฐกิจให้มีแรงขับเคลื่อนอีกครั้ง
ดิ อีโคโนมิสต์ นิตยสารด้านเศรษฐกิจและการเมืองโลกชื่อดัง วิเคราะห์ว่า ขณะนี้ทั่วโลกกำลังเผชิญหน้ากับภาวะเงินเฟ้อต่ำ ประเทศเศรษฐกิจขนาดใหญ่หลายแห่งสุ่มเสี่ยงที่จะเกิดภาวะเงินฝืดด้วยซ้ำ ซึ่งกรณีนี้ทำให้ผลลัพธ์ของมาตรการหั่นดอกเบี้ยออกมาในแง่ลบมากกว่าในแง่บวก
ยกตัวอย่างกรณีกลุ่มประเทศผู้ใช้สกุลเงินซึ่งมีอัตราดอกเบี้ยอ้างอิงอยู่ที่ 0.05% แต่อันที่จริงนักลงทุนจะมองว่าอัตราดอกเบี้ยที่แท้จริงอยู่ที่ 0.65% เนื่องจากเงินเฟ้อของกลุ่มยูโรโซนนั้นดิ่งลงสู่แดนลบที่ลบ 0.6% และหากเงินเฟ้อยิ่งต่ำลง อัตราดอกเบี้ยที่แท้จริงยิ่งสูงขึ้น
ฉะนั้น เงินเฟ้อต่ำเป็นกลไกที่ทำให้การปรับลดอัตราดอกเบี้ยแทบไร้ความหมายเลยทีเดียว
นอกจากนั้น แม้เป้าประสงค์หลักของนโยบายดอกเบี้ยต่ำ คือ การให้คนถอนเงินออกจากธนาคารเพื่อมาใช้จ่ายมากขึ้น ทว่าด้วยสภาพเศรษฐกิจที่ซบเซา ทำให้คนมีแนวโน้มที่จะใช้จ่ายน้อยลง
ทำนองเดียวกัน อัตราดอกเบี้ยต่ำกระตุ้นให้คนแห่ถอนเงินจากบัญชีเงินฝากไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูง แต่ก็ให้ผลตอบแทนสูงกว่า ซึ่งเท่ากับการดูดสภาพคล่องออกจากธนาคาร ซึ่งแน่นอนว่าเมื่อธนาคารขาดแคลนสภาพคล่อง ก็ทำให้การปล่อยสินเชื่อทำได้ยากขึ้น
ยิ่งไปกว่านั้น ภาคธนาคารซึ่งมีรายได้หลักจากการปล่อยสินเชื่อ ย่อมไม่พอใจกับภาวะดอกเบี้ยต่ำที่มีผลโดยตรงต่อรายได้ของธนาคารอย่างแน่นอน ขณะเดียวกันอัตราดอกเบี้ยที่เตี้ยต่ำไม่จูงใจให้ธนาคารปล่อยสินเชื่อเช่นกัน และนำเงินทุนที่มีอยู่ไปหาผลตอบแทนที่ดีกว่าในตลาดหุ้น
ฉะนั้น มาตรการดอกเบี้ยต่ำจึงนับเป็นมาตรการกระตุ้นเศรษฐกิจที่มีต้นทุนแพง และมีความเสี่ยงสูงที่จะไม่ประสบความสำเร็จ โดยเฉพาะอย่างยิ่งเมื่อโลกกำลังเผชิญกับภาวะเงินฝืด มาตรการดังกล่าวจึงเป็น “ยาผิดขนาด” ที่ไม่เหมาะกับอาการป่วยของเศรษฐกิจโลกขณะนี้อย่างแน่นอน
นอกจากนั้น การระดมใช้มาตรการดอกเบี้ยต่ำกันทั่วโลก ก็นับเป็นการจุดชนวนให้เกิดความผันผวนในตลาดการเงินโลกอีกด้วย
ในทางทฤษฎี เมื่อธนาคารกลางปรับลดอัตราดอกเบี้ย มนต์เสน่ห์ของการลงทุนในประเทศนั้นก็จะเสื่อมลง สกัดกั้นทุนไหลเข้าของต่างชาติ ซึ่งส่งผลให้ค่าเงินอ่อนตัวลง เมื่อเงินอ่อนลงก็จะส่งผลดีต่อเศรษฐกิจเนื่องจากจะทำให้การส่งออกทำได้ง่ายขึ้น ขณะที่สินค้านำเข้ามีราคาแพงขึ้น ซึ่งหมายความว่าเงินเฟ้อก็จะปรับสูงขึ้นด้วยเช่นกัน
ทว่า ในความเป็นจริง การลดค่าเงินนั้นมีทั้งผู้ได้และผู้เสียในเวลาเดียวกัน เมื่อมีสกุลเงินหนึ่งอ่อนลง ก็ต้องมีอีกสกุลเงินหนึ่งที่แข็งค่าขึ้นทันที ฉะนั้นสิ่งที่โลกกำลังเผชิญในปัจจุบัน คือ มาตรการแข่งขันกันหั่นดอกเบี้ยและเร่งใช้นโยบายผ่อนคลายทางการเงินของบรรดาธนาคารกลางเพื่อป้องกันสกุลเงินแข็งค่า นับเป็นสิ่งที่ทั่วโลกจับตามองกันอย่างมากว่าจะเป็นการจุดชนวนให้เกิด “สงครามค่าเงิน”
ทั้งนี้ นักลงทุนมักอาศัยอัตราดอกเบี้ยที่แตกต่างกันระหว่างสองประเทศในการทำกำไร ด้วยการกู้เงินจากแหล่งเงินกู้ดอกเบี้ยต่ำเพื่อมาลงทุนในแหล่งเงินกู้ที่ให้ผลตอบแทนสูงกว่า หรือที่รู้จักกันในชื่อ “แครี่เทรด” ซึ่งกระบวนการนี้เคยเป็นสาเหตุที่ทำให้เกิดวิกฤตการเงินเอเชียเมื่อปี 1997 (วิกฤตต้มยำกุ้ง) มาแล้ว และอาจจะเป็นสาเหตุให้เกิดวิกฤตในปัจจุบัน
ในปัจจุบันเกิดปรากฏการณ์ที่ดัชนีตลาดหุ้นของประเทศกำลังพัฒนาหลายแห่งทะยานขึ้นโดยไม่สะท้อนสภาพเศรษฐกิจที่แท้จริง ก็เพราะกรณีที่ทุนต่างชาติหอบเอาเม็ดเงินเข้ามาลงทุนเพื่อหาผลตอบแทนที่ดีกว่าในบ้าน นับเป็นอันตรายต่อตลาดหุ้นอย่างยิ่ง เพราะทุนพวกนี้เคลื่อนย้ายได้เร็ว ก็จะทำให้เกิดความผันผวนในตลาดหุ้น ซึ่งสร้างความผันผวนในอัตราแลกเปลี่ยนด้วยเช่นกัน
อีซีบีถือเป็นผู้เปิดเกมสงครามค่าเงินครั้งปัจจุบัน ด้วยการตัดสินใจใช้มาตรการเข้าซื้อพันธบัตร (คิวอี) ซึ่งส่งผลให้ธนาคารกลางทั่วโลกกว่า 10 ประเทศ ต้องงัดมาตรการผ่อนคลายทางการเงินออกมาเพื่อป้องกันภาวะเงินแข็งค่า จนเศรษฐกิจเสียแรงขับเคลื่อน
การระดมมาตรการผ่อนคลายทางการเงินของอีซีบีทำให้ค่าเงินยูโรอ่อนตัวลงมากที่สุดในรอบ 11 ปี หลังจากการประกาศทำคิวอี ขณะที่การอัดฉีดเม็ดเงินและนโยบายดอกเบี้ยต่ำของญี่ปุ่น ทำให้ค่าเงินเยนอ่อนตัวลง 11% เมื่อเทียบกับสกุลเงินเหรียญสหรัฐ และอ่อนตัวลง 17% เมื่อเทียบกับสกุลเงินยูโรตั้งแต่ปี 2014 เป็นต้นมา
พูดอีกนัยหนึ่งคือ ค่าเงินเหรียญสหรัฐกำลังแข็งค่าขึ้น ซึ่งกรณีดังกล่าวส่งผลเสียต่อเศรษฐกิจสหรัฐที่กำลังฟื้นตัว เนื่องจากทำให้สินค้าส่งออกจากสหรัฐมีราคาแพงขึ้นจนส่งออกได้ยากขึ้น ขณะที่กำไรของบริษัทสหรัฐที่ออกไปลงทุนยังต่างประเทศที่แลกกลับเป็นเงินเหรียญสหรัฐกลับมีสัดส่วนที่น้อยลง
กรณีดังกล่าวส่งผลให้ธนาคารกลางสหรัฐ (เฟด) มีแนวโน้มที่จะชะลอการปรับขึ้นอัตราดอกเบี้ยออกไป จากเดิมที่คาดการณ์ไว้ว่าจะมีขึ้นในช่วงกลางปี เพื่อสกัดภาวะค่าเงินเหรียญสหรัฐแข็ง
ถือเป็นสถานการณ์ที่ทั่วโลกต่างหันมาดำเนินนโยบายทางการแบบผ่อนคลายพร้อมกัน อย่างที่ไม่มีใครยอมใคร ภาวะเช่นนี้นับว่าอึมครึมไม่น้อยทีเดียว อัตราแลกเปลี่ยนผันผวนอย่างหนัก ขณะที่ตลาดทุนแกว่งตัวรอสัญญาณทางเศรษฐกิจต่อไป
ดังนั้น จึงแทบเป็นไปไม่ได้ที่มาตรการหั่นดอกเบี้ยจะช่วยกู้ความซบเซาของเศรษฐกิจโลก มิหนำซ้ำยังอาจเป็นการจุดชนวนให้เกิดความผันผวนในตลาดการเงินโลก ซึ่งจะส่งผลกระทบอย่างรุนแรงแน่นอน ท่ามกลางเศรษฐกิจโลกที่กำลังอ่อนแอเช่นนี้




