


ลงทุนอย่างชาญฉลาดในกองทุนสำรองเลี้ยงชีพ เตรียมความพร้อมสู่สังคมผู้สูงวัย
สังคมผู้สูงวัยไม่ใช่เรื่องไกลตัวสำหรับชาวไทยอีกต่อไป จากข้อมูลของสำนักงานสถิติแห่งชาติ (สสช.) ประเทศไทยจะเข้าสู่สังคมผู้สูงอายุอย่างสมบูรณ์ในปี 2564
สังคมผู้สูงวัยไม่ใช่เรื่องไกลตัวสำหรับชาวไทยอีกต่อไป จากข้อมูลของสำนักงานสถิติแห่งชาติ (สสช.) ประเทศไทยจะเข้าสู่สังคมผู้สูงอายุอย่างสมบูรณ์ในปี 2564 โดยประเมินว่าจะมีสัดส่วนของประชากรอายุ 60 ปี ขึ้นไปเพิ่มขึ้น
ร้อยละ 20 และเพิ่มขึ้นอีกเป็นร้อยละ 28 ในปี 2574
ดังนั้น ปัจจุบันคนในวัยทำงานที่มีอายุเฉลี่ยระหว่าง 47-56 ปี ซึ่งมีระยะการทำงานก่อนเกษียณอีกเพียงไม่นานจำเป็นต้องวางแผนการออมเพื่อให้สามารถใช้ชีวิตหลังเกษียณได้อย่างมีความสุข ยิ่งออมได้เร็วเท่าไหร่ ก็สามารถการันตีได้ระดับหนึ่งว่าเมื่อไม่ได้มีรายได้ในวัยเกษียณ จะสามารถดำเนินชีวิตได้ตามใจต้องการได้มากน้อยเพียงใด
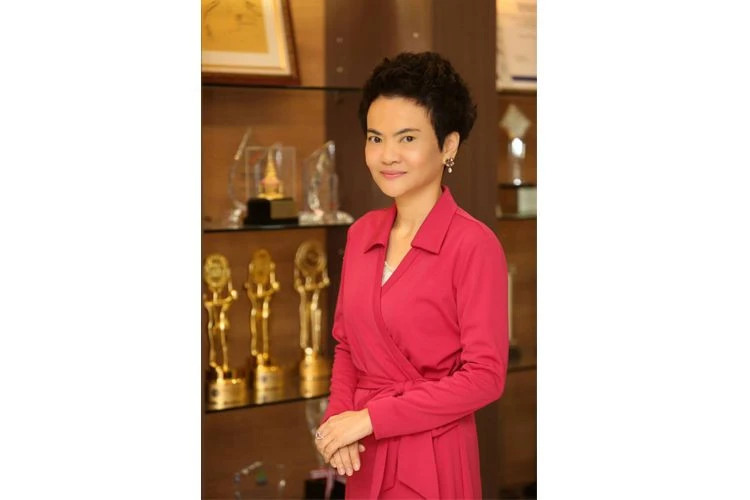
นางสาวกุสุมาพร หิรัณยัษฐิติ ผู้ช่วยกรรมการผู้จัดการ และหัวหน้าฝ่ายกองทุนสำรองเลี้ยงชีพ บลจ.ยูโอบี (ประเทศไทย) ให้คำแนะนำว่าวิธีการออมของคนวัยทำงานที่ทุกท่านน่าจะคุ้นเคยคือ การสะสมเงินเข้ากองทุนสำรองเลี้ยงชีพ ซึ่งเป็นการหักเงินสะสมส่วนหนึ่งของลูกจ้างในอัตราไม่ต่ำกว่าร้อยละ 2 แต่ไม่เกินร้อยละ 15 ของเงินเดือนเข้าสู่กองทุน และมีฝ่ายนายจ้างจ่ายอีกส่วนหนึ่งเป็นเงินสมทบ โดยหัวใจสำคัญของการออมในรูปแบบนี้คือการจัดสัดส่วนการลงทุนในนโยบายที่หลากหลายเพื่อกระจายความเสี่ยงและเพิ่มอัตราผลตอบแทนในระยะยาว
คุณกุสุมาพร ยังให้ข้อสังเกตอีกว่า สมาชิกกองทุนสำรองเลี้ยงชีพส่วนใหญ่มักเลือกลงทุนในตราสารหนี้ ซึ่งให้ผลตอบแทน เทียบเท่ากับดอกเบี้ยเงินฝากประจำ เนื่องจากมองว่าเงินที่เก็บเพื่อเกษียณนั้นจะต้องมีความปลอดภัย ทำให้ผลตอบแทนที่จะได้รับหลังเกษียณอยู่ในระดับค่อนข้างต่ำเมื่อเทียบกับสมาชิกฯ อีกกลุ่มที่ลงทุนในนโยบายตราสารทุน หรือนโยบายผสมตราสารทุน ที่มีโอกาสสร้างผลตอบแทนได้ดีกว่า โดยเฉพาะเมื่อมีการลงทุนในระยะยาว จะสามารถลดทอนความเสี่ยงหรือความผันผวนได้และสามารถสร้างผลตอบแทนได้ดี หากเราลงทุนในตราสารหนี้ซึ่งผลตอบแทนย้อนหลัง 11 ปี (พ.ศ. 2550 – 2560) เฉลี่ยต่อปีประมาณ 1.85%* ดังนั้น เงินที่สมาชิกได้รับหลังเกษียณจะเพิ่มพูนน้อยกว่า สมาชิกที่ลงทุนในนโยบายตราสารทุน ถึงแม้ว่าในช่วงนี้ SET INDEX จะค่อนข้างผันผวน แต่การลงทุนระยะยาวในSET INDEX ผลตอบแทนย้อนหลัง 11 ปี (พ.ศ. 2550 – 2560) เฉลี่ยต่อปีประมาณ 13.24%* (*ที่มา : Bloomberg) ดังนั้น การจัดสัดส่วนการลงทุนสำหรับกองทุนสำรองเลี้ยงชีพถือเป็นหัวใจสำคัญในการเพิ่มอัตราผลตอบแทนในระยะยาว โดยการกำหนดสัดส่วนในเบื้องต้นอาจจะกำหนดจากการจัดทำแบบประเมินความเสี่ยงของสมาชิก หรือ อาจใช้อายุเป็นตัวกำหนด ปัจจุบัน บลจ.ยูโอบี บริหารกองทุนทั้งประเภทกองทุนเดี่ยว และกองทุนร่วม ซึ่งได้รับความไว้วางใจในการบริหารจัดการกองทุนฯ ทั้งรัฐวิสาหกิจและภาคเอกชน สำหรับกองทุนร่วม บลจ.ยูโอบี สามารถ ให้บริการได้หลายรูปแบบโดยลักษณะโครงสร้างที่แตกต่างกันเพื่อตอบรับความต้องการของนายจ้างและลูกจ้างที่ต่างกัน
กองทุนสำรองเลี้ยงชีพ ยูโอบี อินเวสเตอร์ ชอยส์ ซึ่งจดทะเบียนแล้ว นโยบายการลงทุนมีให้เลือกถึง 8 นโยบาย รูปแบบของกองทุนเปรียบเสมือนผลิตภัณฑ์สำเร็จรูป (Finished Goods) ที่ผสมผสานการลงทุนไว้อย่างลงตัวโดยมีการจัดสรรสัดส่วนการลงทุน (Asset Allocation) ในตราสารหนี้และตราสารทุน ทั้งในและต่างประเทศ เพื่อให้สอดคล้องกับความคาดหวังในผลตอบแทนของสมาชิกแต่ละท่าน และตามระดับความเสี่ยงที่สามารถยอมรับได้ ความพิเศษของกองทุนฯนี้คือ การปรับสัดส่วนการลงทุนอัตโนมัติ (Auto Rebalancing) เพื่อรักษาสัดส่วนการลงทุนให้ตรงกับความต้องการที่สมาชิกเลือกไว้อยู่เสมอ และเมื่อเดือนกุมภาพันธ์ที่ผ่านมา กองทุนนี้เป็นกองทุนที่ได้รับรางวัลรองชนะเลิศบริษัทหลักทรัพย์จัดการกองทุนที่จัดการกองทุนร่วม (pooled fund) ประเภทที่มีขนาดกองทุนเล็กกว่า 10,000 ล้านบาท จากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ในการจัดประกวดกองทุนสำรองเลี้ยงชีพดีเด่น ครั้งที่ 6 ประจำปี 2560
กองทุนสำรองเลี้ยงชีพ ยูโอบี มาสเตอร์ ฟันด์ ซึ่งจดทะเบียนแล้ว นโยบายการลงทุนมีให้เลือกหลากหลาย ครอบคลุมการลงทุนในตราสารหนี้และตราสารทุนทั้งในและต่างประเทศ มีความยืดหยุ่นสูง สมาชิกสามารถกำหนดสัดส่วนการลงทุนของตนเองได้อย่างอิสระและสามารถปรับเปลี่ยนนโยบายได้ตามกรอบที่คณะกรรมการกองทุนกำหนด
นอกจากนี้ แล้ว บลจ.ยูโอบี ยังให้ความสำคัญกับรูปแบบการลงทุนแบบแผนสมดุลตามช่วงอายุ( Target Date/Life Path) โดยมีวัตถุประสงค์ให้สมาชิกมีเงินเพียงพอหลังเกษียณ ตามปัจจัยเสี่ยงที่จะผกผันตามอายุ ดังนั้นหลักการสำคัญคือการจัดพอร์ตการลงทุนจะคำนึงถึงระดับความเสี่ยงที่เหมาะสมกับแต่ละช่วงอายุ และการปรับพอร์ตการลงทุนอัตโนมัติเมื่อช่วงอายุของสมาชิกแต่ละคนเปลี่ยนไป โดยระบบทะเบียนสมาชิกของ บลจ.ยูโอบี สามารถรองรับการดำเนินการดังกล่าวได้เป็นอย่างดี ตัวอย่างเช่น
การออมในวันนี้ ถือเป็นการเตรียมความพร้อมที่ดีสำหรับชีวิตในวันข้างหน้า ยิ่งออมก่อนก็ได้เปรียบ และยิ่งมีวิธีออมที่มีประสิทธิภาพมากกว่าก็จะได้รับผลตอบแทนเป็นที่พอใจมากกว่า อย่างไรก็ตาม การศึกษาข้อมูลและเข้ารับคำปรึกษาจากผู้เชี่ยวชาญที่น่าเชื่อถือก็เป็นสิ่งที่ควรพิจารณาเป็นอันดับต้นๆ ก่อนคิดจะลงทุน
สนใจขอรับคำปรึกษาด้านการเงินการลงทุนกับ บลจ.ยูโอบี ได้ที่ www.uobam.co.th




