


จัดพอร์ต ก.ย. 60 Moving Forward
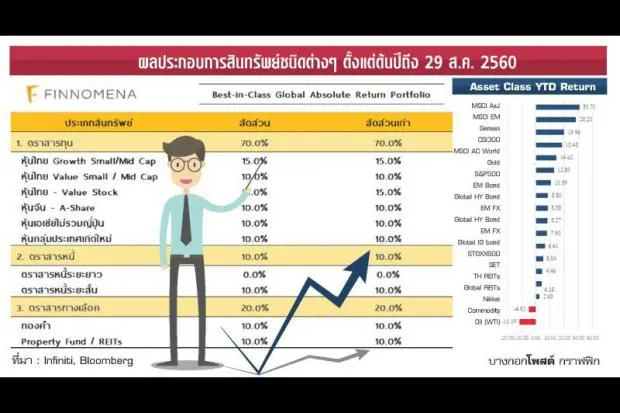
FINNOMENAเริ่มต้นเดือน ก.ย. 2560 ในช่วงที่ผ่านมา เราได้เห็นธนาคารกลางต่างๆ ตัดสินใจคงดอกเบี้ยนโยบาย รวมถึงไม่ส่งสัญญาณใช้นโยบายการเงินตึงตัวเร็วเกินไป ในขณะที่เศรษฐกิจโลกยังฟื้นตัวอย่างต่อเนื่อง โดยเฉพาะภูมิภาค Asia ex Japan และ Emerging Market ซึ่งสอดคล้องกับมุมมอง The Year of Change ของ INFINITI
FINNOMENA
เริ่มต้นเดือน ก.ย. 2560 ในช่วงที่ผ่านมา เราได้เห็นธนาคารกลางต่างๆ ตัดสินใจคงดอกเบี้ยนโยบาย รวมถึงไม่ส่งสัญญาณใช้นโยบายการเงินตึงตัวเร็วเกินไป ในขณะที่เศรษฐกิจโลกยังฟื้นตัวอย่างต่อเนื่อง โดยเฉพาะภูมิภาค Asia ex Japan และ Emerging Market ซึ่งสอดคล้องกับมุมมอง The Year of Change ของ INFINITI
เมื่อดูภาพรวมเศรษฐกิจโลก จะเห็นว่า ยังคงอยู่ในช่วงฟื้นตัวได้ดีต่อเนื่อง ในขณะที่เงินเฟ้อยังอยู่ในระดับต่ำ ธนาคารกลางทั่วโลกยังไม่รีบใช้นโยบายการเงินที่ตึงตัวเร็วเกินไป ความผันผวนจึงยังอยู่ในระดับต่ำ ส่งผลให้เกิดภาวะ "Goldilocks" ต่อเนื่อง จึงเหมาะต่อการลงทุนในหุ้นและ REITs ต่อไป
ในฝั่งของธนาคารกลางทั้ง 3 แห่ง ยังคงนโยบายการเงินในไตรมาส 3 นี้ โดยไม่รีบใช้นโยบายการเงินแบบตึงตัวที่เร็วเกินไปหากเศรษฐกิจยังไม่สามารถฟื้นตัวได้ในระดับที่น่าพอใจ โดย ธนาคารกลางสหรัฐ (เฟด) ดูมีท่าทีการใช้นโยบายการเงินที่ดูผ่อนคลาย (Dovish) กว่าธนาคารกลางยุโรป (อีซีบี) ในเชิงเปรียบเทียบ เนื่องจากตัวเลขเงินเฟ้อสหรัฐยังอยู่ในระดับต่ำ ด้านธนาคารกลางยุโรปได้เผยว่าอาจเริ่มพิจารณาแผนปรับลดขนาดการทำคิวอีลง ซึ่งเป็นท่าทีการส่งสัญญาณการใช้นโยบายการเงินที่เริ่มตึงตัว (Hawkish) กว่าเฟดในเชิงเปรียบเทียบ
เรามองว่า อีซีบีน่าจะเริ่มใช้นโยบายการเงินแบบตึงตัวตามรอยเฟด ในระยะกลางเนื่องจากตัวเลขเศรษฐกิจยุโรปฟื้นตัวได้ดีต่อเนื่อง หากผลการดำเนินนโยบายเป็นเช่นนั้นจริง มีโอกาสที่ค่าเงินยูโรจะแข็งค่าขึ้นต่อเนื่องในระยะกลาง ส่งผลให้ค่าเงินดอลลาร์สหรัฐอ่อนค่าโดยเชิงเปรียบเทียบ ซึ่งเป็นปัจจัยบวกต่อหุ้นในกลุ่ม Emerging Market และทองคำ
เริ่มที่เศรษฐกิจไทย ภาพรวมจีดีพีไตรมาส 2 ขยายตัวสูงสุดในรอบ 17 ไตรมาส อยู่ที่ 3.7% จากภาคการส่งออกและท่องเที่ยว หนุนการปรับเป้าจีดีพีเพิ่มในอนาคต เรายังมองว่าการลงทุนจากภาครัฐและเอกชนที่จะเริ่มเข้ามาในช่วงครึ่งปีหลังจะหนุนให้เศรษฐกิจยังเติบโตได้ในระดับสูง รวมทั้งปัญหาการเมืองที่คลี่คลายลง ทำให้หุ้นไทยปรับตัวขึ้นเหนือ 1,600 จุดได้สำเร็จ เราจึงยังคงน้ำหนักการลงทุนในหุ้นไทย
ด้านเศรษฐกิจสหรัฐ ตัวเลขเศรษฐกิจสหรัฐที่สำคัญ เช่น จีดีพีที่ขยายตัวต่อเนื่องแต่เงินเฟ้อยังคงชะลอตัวในระยะสั้น ในขณะที่สหรัฐมีปัญหาการเมืองภายในทำเนียบขาวต่อเนื่อง ส่งผลให้ทรัมป์สั่งยุบสภาที่ปรึกษาไป 2 แห่ง เราจึงยังคงหลีกเลี่ยงการลงทุนในหุ้นสหรัฐเนื่องจาก Valuation ที่แพงเมื่อเทียบกับการเติบโตและมีความเสี่ยงจากปัจจัยการเมืองภายในทำเนียบขาว
ส่วนตัวเลขเศรษฐกิจจีนโดยภาพรวมยังเติบโตได้ดีโดยเฉพาะตัวเลขจีดีพีไตรมาส 2 ที่เติบโตถึง 6.9% ดีกว่าที่ตลาดคาดการณ์อยู่ที่ 6.8% ประกอบกับกำไรของบริษัทจดทะเบียน (บจ.) ไตรมาส 2 ของหุ้นจีนยังเติบโตได้อย่างแข็งแกร่ง เรายังคงน้ำหนักการลงทุนในหุ้นจีนต่อเนื่องจากโมเมนตัมการเติบโตที่แข็งแกร่งของ บจ.
ด้านเศรษฐกิจของอินเดีย แม้ว่าการเติบโตของเศรษฐกิจอินเดียจะอยู่ในระดับสูง แต่กำไรสุทธิของหุ้นอินเดียเริ่มมีโมเมนตัมการเติบโตที่ชะลอตัวลง ส่งผลให้นักวิเคราะห์มีการปรับลดคาดการณ์กำไรของหุ้นอินเดียลง เรายังคงไม่แนะนำให้กลับไปลงทุนหุ้นอินเดียเป็นรายประเทศเดี่ยวๆ จากโมเมนตัมของกำไรและราคาหุ้นที่เริ่มชะลอตัวลง
ในเดือนนี้ หุ้นในกลุ่มเอเชียและตลาดเกิดใหม่มีการประกาศผลประกอบการออกมาเติบโตอย่างต่อเนื่อง นำโดยประเทศจีนและเกาหลีใต้ ทั้งนี้นักวิเคราะห์ยังมีการปรับประมาณการกำไร บจ. ขึ้นอีก ในปี 2561 ขึ้น ซึ่งเป็น Sentiment ในเชิงบวกต่อหุ้นในภูมิภาคดังกล่าว
ส่วนยุโรปและญี่ปุ่นเริ่มมีทิศทางฟื้นตัวของเศรษฐกิจที่ดีขึ้น แต่ยังไม่น่าสนใจเท่าภูมิภาคที่กล่าวไปข้างต้น เนื่องจาก ค่าเงินยูโรและค่าเงินเยนที่แข็งค่ากดดันตลาดหุ้น
ด้านทองคำเริ่มมีการฟื้นตัวและยืนเหนือ 1,300 ดอลลาร์ พร้อมค่าเงินดอลลาร์อ่อนค่าอย่างต่อเนื่อง และเรายังเห็นความเสี่ยงจากเรื่องภูมิรัฐศาสตร์ของคาบสมุทรเกาหลี นโยบายการเงินของธนาคารกลาง และเสถียรภาพในรัฐบาลสหรัฐ เราจึงยังแนะนำลงทุนในทองคำ 10% เพื่อการ กระจายความเสี่ยงให้กับพอร์ต
ในเดือน ก.ย.นี้ เรามองเห็นพัฒนาการที่ดีขึ้นของหุ้นในกลุ่มตลาดเกิดใหม่รวมถึงไทย โดยเรายังคงเชื่อว่าปี 2560 น่าจะยังเป็นปีที่ดีต่อพอร์ตการลงทุน Global Absolute Return




