


รื้อค่าธรรมเนียมแบงก์ ดิจิทัลต้องถูกกว่า
ในไตรมาส 3 ของปีนี้ ประเทศไทยจะก้าวเข้าสู่การเป็นเศรษฐกิจดิจิทัลอย่างเต็มรูปแบบแล้ว
โดย...ทีมข่าวการเงินโพสต์ทูเดย์
ในไตรมาส 3 ของปีนี้ ประเทศไทยจะก้าวเข้าสู่การเป็นเศรษฐกิจดิจิทัลอย่างเต็มรูปแบบแล้ว เพราะระบบชำระเงินแห่งชาติ (เนชั่นแนล อี-เพย์เมนต์) เฟสที่ 1 จะเริ่มต้นในวันที่ 15 ก.ค. ซึ่งจะเปิดให้ประชาชนที่รับเงินช่วยเหลือจากภาครัฐนำสมุดบัญชีเงินฝาก เลขที่บัตรประจำตัวประชาชน และหมายเลขโทรศัพท์ ไปผูกกันเพื่อรับเงินทางอิเล็กทรอนิกส์ โดยกรมบัญชีกลางจะโอนเงินเข้าบัญชีให้ประชาชนโดยตรง ไม่ต้องผ่านหน่วยงานอื่นให้ยุ่งยาก
นอกจากนี้ การเปลี่ยนบัตรเอทีเอ็มจากระบบแถบแม่เหล็กเป็นบัตรติดชิป เพื่อป้องกันการคัดลอกข้อมูลด้วยการสกิมมิ่งก็ได้ทำให้ธนาคารแห่งประเทศไทย (ธปท.) ถือโอกาสนี้ยกเลิกบัตรเอทีเอ็มปกติ เปลี่ยนเป็นบัตรเดบิตให้หมด เพื่อให้เป็นระบบเดียวกัน และบัตรเดบิตนี้ก็จะใช้รูดซื้อสินค้าได้โดยไม่ต้องใช้เงินสด ซึ่งจะช่วยประหยัดเงินของชาติ เพราะลดการใช้เงินสดก็จะลดการพิมพ์ธนบัตรออกใช้
เรื่องนี้ วิรไท สันติประภพ ผู้ว่าการ ธปท. ระบุว่า หลังจากที่เข้าสู่ระบบอี-เพย์เมนต์แล้ว ต้นทุนของธนาคารจะต่ำลง การคิดค่าธรรมเนียมบริการของธนาคารกับประชาชนก็ควรจะเป็นราคาที่สะท้อนต้นทุนจริง
“ที่ผ่านมามีการบิดเบือนหรือบิดเบี้ยวในการคิดค่าธรรมเนียม ไม่เคยคิดตามการใช้งานจริง ในอดีตธนาคารพาณิชย์ฟรีค่าธรรมเนียม แม้จะมีต้นทุนในการบริหารเงินสดและเช็คค่อนข้างมาก แต่เมื่อเปลี่ยนเป็นระบบอิเล็กทรอนิกส์ ซึ่งมีต้นทุนต่ำลง แต่ธนาคารพาณิชย์ยังเก็บค่าธรรมเนียมที่สูงเพื่อไปชดเชยต้นทุนในอดีต กลายเป็นว่าธุรกรรมผ่านอิเล็กทรอนิกส์แพงขึ้น จึงหารือกับสมาคมธนาคารไทยให้มีการปรับปรุงวิธีการคิดค่าธรรมเนียมให้ถูกต้อง” ผู้ว่าการ ธปท. กล่าว
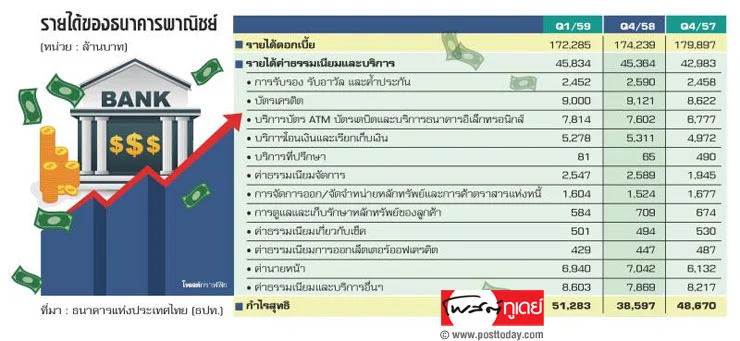
เรื่องการปรับปรุงค่าธรรมเนียมนี้ ถือเป็นเรื่องใหญ่ของธนาคารพาณิชย์ เพราะปัจจุบันรายได้จากค่าธรรมเนียมของธนาคารเพิ่มขึ้นมาก ในขณะที่รายได้จากดอกเบี้ยกลับลดลงจากการแข่งขันและการเปิดกว้างของตลาดทุนให้ลูกค้ารายใหญ่มีทางเลือกระดมทุนได้มากกว่าแค่ขอสินเชื่อจากธนาคาร
ปัจจุบันรายได้จากค่าธรรมเนียมคิดเป็น 20-30% ของรายได้รวมที่ธนาคารพาณิชย์ทำได้ โดยเฉพาะธุรกรรมรายย่อย เช่น การโอนเงิน การกดเอทีเอ็ม บัตรเครดิต เพิ่มขึ้นอย่างต่อเนื่องตามการเติบโตของการค้าทางอิเล็กทรอนิกส์
แหล่งข่าวจากสมาคมธนาคารไทย เปิดเผยว่า ก่อนหน้านี้สมาคมได้ว่าจ้าง บริษัท ไพร้ซ วอเตอร์ เฮาส์ คูเปอร์ส หรือ PwC ศึกษาเรื่องระบบชำระเงินในประเทศไทยเปรียบเทียบกับต่างประเทศ ซึ่งได้ข้อสรุปเบื้องต้นว่า หากประเทศไทยสามารถลดการใช้เงินสดได้ 30% ระบบธนาคารไทยจะสามารถประหยัดต้นทุนได้ถึง 1.6-1.8 แสนล้านบาท ภายในระยะเวลา 10 ปี จากการประหยัดต้นทุนการขนเงิน ขนเช็ค จัดการเงินสดต่างๆ
นอกจากนี้ ค่าธรรมเนียมจากการทำธุรกรรมเดิมๆ จะหายไปประมาณ 2 หมื่นล้านบาท แต่กำไรสุทธิของระบบธนาคารจะดีขึ้น 8-9 หมื่นล้านบาท หรือเฉลี่ยปีละ 1 หมื่นล้านบาท เนื่องจากจะมีรายได้ใหม่ๆ จากค่าธรรมเนียมเข้ามา แต่ธนาคารพาณิชย์จะต้องใช้เงินลงทุนเพิ่มอีก 3 หมื่นล้านบาท ใน 10 ปีจากนี้ไป แต่การลงทุนคุ้มค่าเพราะประสิทธิภาพทางธุรกิจจะเพิ่มขึ้น 5 หมื่น-1 แสนล้านบาท โดยค่าใช้จ่ายที่ลดลงมาจากการลดจำนวนพนักงานและการเปิดสาขา
แหล่งข่าวสมาคมธนาคารไทย เปิดเผยว่า ตัวอย่างค่าธรรมเนียมในบริการที่อาจสูงขึ้น อาทิ การทำธุรกรรมที่สาขา ที่มีค่าใช้จ่ายเงินเดือนพนักงาน ค่าที่ดินหรือค่าเช่าอาคาร การตุนเงินสดและเคลื่อนย้ายเงินสด การทำธุรกรรมผ่านเครื่องเอทีเอ็มที่เป็นกึ่งอิเล็กทรอนิกส์ สามารถทำธุรกรรมโอนเงินและชำระสินค้าได้ แต่ก็เป็นเครื่องเบิกถอนเงินที่ธนาคารต้องมีต้นทุนบริหารเงินสด การขนส่งเงิน ค่าพนักงานขนเงิน ค่าประกันความเสี่ยง
สำหรับค่าธรรมเนียมบริการที่จะถูกลง คือ ธุรกรรมที่ผ่านช่องทางดิจิทัลและอิเล็กทรอนิกส์ เช่น โมบายแบงก์กิ้ง อินเทอร์เน็ตแบงก์กิ้ง ใช้บัตรเดบิตชำระเงินผ่านเครื่องอีดีซี หรือเทคโนโลยีทางการเงินต่างๆ ที่ไม่ใช้เงินสด ไม่มีต้นทุนการบริหารเงินสด หรือไม่ได้ใช้พนักงานคอยให้บริการ
ขณะที่เช็คยังมองไม่ออกว่าค่าบริการจะแพงขึ้นหรือถูกลง เพราะแนวโน้มธุรกรรมเช็คลดลงต่อเนื่องจนถึงอาจจะหายไปเลย หลังจากที่มีบริการการโอนที่สะดวกกว่า รวมทั้งมีบริการบริหารจัดการเงินสด (แคช แมเนจเมนต์) เข้ามาช่วย ด้านต้นทุนของธนาคารเรื่องเช็คก็แพง เพราะใช้เวลานานกว่าจะชำระเงิน ใช้กระดาษ และค่าขนส่งเช็ค
ธัญญลักษณ์ วัชระชัยสุรพล ผู้ช่วยกรรมการผู้จัดการ ศูนย์วิจัยกสิกรไทย เปิดเผยว่า หลักการปรับค่าธรรมเนียมของธนาคารควรปรับไปหาต้นทุนที่แท้จริงมากขึ้น หากธุรกรรมช่องทางใดมีต้นทุนเงินสดหรือการขนส่งสูงก็ต้องคิดค่าธรรมเนียมเพิ่มขึ้น เช่นเดียวกับหากธุรกรรมใดที่ใช้เทคโนโลยีและดิจิทัลที่ทำให้ต้นทุนต่อทรานแซคชั่นลดลง ต้นทุนก็ควรจะต่ำลงให้สอดคล้องกัน
บุญทักษ์ หวังเจริญ ประธานเจ้าหน้าที่บริหารธนาคารทหารไทย กล่าวว่า หลังจากนี้ก็ต้องมีการตกลงกันเรื่องค่าธรรมเนียมการทำธุรกรรม ซึ่งสิ่งที่คุยกันในสมาคมธนาคารไทย คือ ต้องมองมิติใหม่ อย่ามองว่าจะทำอย่างไรที่จะรักษาค่าธรรมเนียมธุรกรรมไว้มากที่สุด แต่ต้องมองว่าจะทำอย่างไรให้คนมาใช้การชำระเงินผ่านดิจิทัลมากขึ้น แล้วลดการใช้เงินสด แม้ว่าการทำอย่างนี้จะทำให้แบงก์สูญเสียค่าธรรมเนียม แต่แบงก์ก็จะประหยัดค่าใช้จ่ายสำหรับการจัดการเงินสดมากขึ้น มีกำไรดีขึ้น ประเทศก็จะได้ประโยชน์จากประสิทธิภาพที่เพิ่มขึ้น ขีดความสามารถในการแข่งขันก็เพิ่มขึ้น อันนี้เป็นหัวใจหลัก
“คาดว่า ธปท. จะกำหนดหลักเกณฑ์ค่าธรรมเนียมการทำธุรกรรมดิจิทัลแบงก์กิ้งให้ถูกกว่าการใช้เงินสด โดยหลักการคือจะตั้งค่าธรรมเนียมอย่างไรให้คนใช้ดิจิทัลมากกว่าเงินสด เพราะปัจจุบันกลับหัวกลับหาง คนโอนเงินผ่านโมบายแบงก์กิ้งเสียค่าธรรมเนียม 30-100 บาท ถ้าไปโอนที่เคาน์เตอร์แบงก์กลับฟรี ทำให้ลูกค้านำบัตรเอทีเอ็มไปถอนเงินสดจากเครื่องเพื่อไปฝากที่เคาน์เตอร์ ซึ่งมีค่าใช้จ่ายสูงกว่า 35 บาท ที่ธนาคารคิดจากการโอนเงินข้ามธนาคาร” บุญทักษ์ กล่าว




