


ปณิธานทางการเงิน ปีใหม่นี้...ต้องดีกว่าเดิม
พอขึ้นปีใหม่เราก็มักจะตั้งปณิธาน (อันแน่วแน่) ว่าจะเริ่มทำสิ่งดีๆ และลดละเลิกสิ่งแย่ๆ
พอขึ้นปีใหม่เราก็มักจะตั้งปณิธาน (อันแน่วแน่) ว่าจะเริ่มทำสิ่งดีๆ และลดละเลิกสิ่งแย่ๆ สารพัดสิ่งที่จะทำให้ชีวิตเราและคนรอบข้างดีขึ้น
วารสารจิตวิทยาคลินิก มหาวิทยาลัยสแครนตัน สหรัฐอเมริกา เปิดเผยสถิติการตั้งปณิธานปีใหม่ 2557 ของชาวอเมริกันว่า มีอยู่ 10 เรื่องที่ได้รับความนิยมมากที่สุด ได้แก่
1. ลดน้ำหนัก
2. จัดระเบียบในชีวิต
3. ใช้จ่ายให้น้อยลง ออมเงินให้มากขึ้น
4. ใช้ชีวิตให้เต็มที่
5. รักษาสุขภาพ
6. เรียนรู้สิ่งใหม่
7. เลิกบุหรี่
8. ช่วยเหลือสังคม
9. มีแฟน
10. ใช้เวลากับครอบครัวให้มากขึ้น

แต่เมื่อนำสารพัดปณิธานมาจัดหมวดหมู่แล้วก็จะมีอยู่เพียง 4 หัวข้อเท่านั้น โดยหัวข้อที่ได้รับความนิยมมากที่สุด คือ ปณิธานที่เกี่ยวกับการพัฒนาตัวเองและการศึกษาต่อ โดยมีมากถึง 47% รองลงมาเป็นปณิธานที่เกี่ยวกับเรื่องน้ำหนัก 38% ถัดจากนั้นจึงเป็นปณิธานด้านการเงิน 34% และสุดท้าย คือ ปณิธานที่เกี่ยวกับความสัมพันธ์ 31%
หากเจาะลึกลงไปว่า คนอเมริกันเขานิยมตั้งปณิธานด้านการเงินในเรื่องอะไรมากที่สุด ก็ไปเจอการศึกษาของ Fidelity Investment ที่ไปสอบถามว่า ในปี 2557 นี้ คนอเมริกันตั้งปณิธานด้านการเงินอะไรเอาไว้บ้าง และเปลี่ยนแปลงไปอย่างไรเมื่อเทียบกับปีที่ผ่านๆ มา
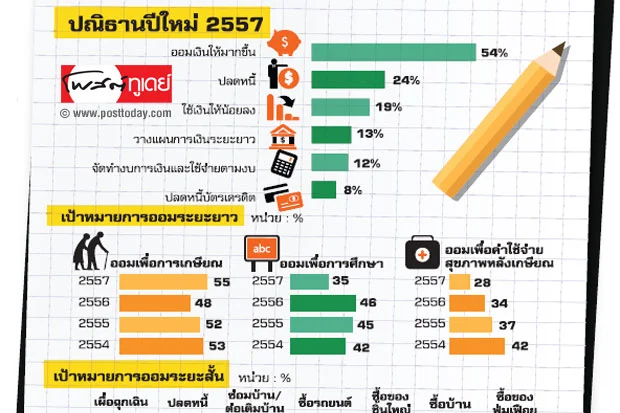
ปณิธานด้านการเงินที่ได้รับความนิยมมากที่สุดและได้รับความนิยมมาทุกปี คือ “ออมเงินให้มากขึ้น” โดยปี 2557 มีคนตั้งใจจะออมให้มากขึ้นถึง 54% ซึ่งถือว่า เป็นอัตราที่สูงที่สุดนับตั้งแต่ Fidelity เริ่มศึกษาเรื่องนี้เมื่อปี 2552
ความตั้งใจถัดจากนั้น คือ ต้องปลดหนี้ให้ได้ โดยเป็นการปลดหนี้ที่ไม่เฉพาะเจาะจง 24% และตั้งใจจะปลดหนี้บัตรเครดิต 8%
ที่เหลือ คือ ตั้งใจจะใช้เงินให้น้อยลง 19% มุ่งมั่นจะวางแผนการเงินระยะยาว 13% และจะจัดทำงบการเงินและใช้จ่ายตามงบ 12%
และเมื่อเจาะลึกลงไปอีกหน่อยสำหรับคนที่ตั้งเป้าหมายว่า ปีนี้จะออมเงินให้มากขึ้น พวกเขาตั้งใจจะออมไว้เพื่ออะไร ทั้งเป้าหมายการออมระยะยาว และเป้าหมายการออมระยะสั้น
สำหรับเป้าหมายการออมระยะยาว คน (อเมริกัน) ส่วนใหญ่ให้ความสำคัญกับการออมเพื่อการเกษียณมากที่สุดถึง 55% ซึ่งถือว่าเป็นอัตราที่มากขึ้นเรื่อยๆ เมื่อเทียบกับปีที่ผ่านๆ มา เป้าหมายต่อมาเป็นการออมเพื่อการศึกษา 35% และการออมเพื่อค่าใช้จ่ายเกี่ยวกับสุขภาพหลังเกษียณ 28%
สำหรับเป้าหมายการออมระยะสั้น คน (อเมริกัน) ตั้งใจจะออมไว้เผื่อฉุกเฉินถึง 57% ซึ่งเป็นที่น่าสังเกตว่า อัตราการออมเผื่อฉุกเฉินนี้ลดลงจากปี 2556 และ 2555 (ถ้าจะให้เดาก็คงเป็นเพราะว่าปีนี้คนอเมริกันเริ่มมั่นใจต่อความมั่นคงทางการเงินมากขึ้นหลังจากเศรษฐกิจเริ่มขยับขึ้นมาบ้างแล้ว)
อันดับรองลงมา คือ เป้าหมายเพื่อการปลดหนี้ 46% ซ่อมแซม/ต่อเติมบ้าน 33% เท่ากับการออมเพื่อซื้อของใช้ชิ้นใหญ่ จากนั้นเป็นการออมเพื่อซื้อรถยนต์ 28% เพื่อซื้อบ้าน 20% และเพื่อซื้อสินค้าฟุ่มเฟือยเพียง 6% เท่านั้น ซึ่งถือว่าน้อยมากเมื่อเทียบกับปี 2554 ที่ตั้งใจออมเพื่อซื้อสินค้าฟุ่มเฟือยมากถึง 19%
แถมท้ายคำถามเรื่องความตั้งใจทางการเงินสำหรับปี 2557 ด้วยคำถามว่า เมื่อได้เงินภาษีคืนตั้งใจจะนำไปใช้จ่ายอะไร
ส่วนใหญ่ตั้งใจจะนำเงินที่ได้พิเศษนี้ไปปลดหนี้ 33% ไปใช้จ่ายอย่างอื่น 22% นำไปออมเพื่อการเกษียณ 15% ออมเพื่อการศึกษา 9% ใช้ในชีวิตประจำวัน 6% และท่องเที่ยวอีก 2%
หากอ้างอิงจากงานวิจัยของมหาวิทยาลัยสแครนตันจะพบว่า ปณิธานด้านการเงินจะได้รับความสำคัญเป็นอันดับ 3 จาก 4 หัวข้อ แต่การศึกษาของ Fidelity พบว่า มีคนมากถึง 39% ที่บอกว่า ปณิธานด้านการเงินทำให้บรรลุผลได้ง่ายกว่าปณิธานด้านอื่นๆ
แต่ก็มีอีกไม่น้อย (31%) ยอมรับตรงไปตรงมาว่า ปณิธานด้านการเงินทำได้ยากกว่าปณิธานด้านอื่นๆ ขณะที่ 25% บอกว่า ไม่ได้มีความแตกต่างกัน (แต่ไม่ได้บอกว่า ทำได้ง่ายพอๆ กัน หรือทำได้ยากไม่แพ้กัน) และอีก 5% ตอบว่า “ไม่รู้” ซึ่งอาจจะเป็นเพราะไม่เคยตั้งปณิธานอะไรเลย
มหาวิทยาลัยสแครนตัน พบว่า คนอายุน้อยมีอัตราการประสบความสำเร็จที่จะทำให้ได้ตามปณิธานที่ตั้งไว้มากกว่าคนอายุมาก โดยคนในช่วงอายุ 2029 ปี สามารถทำตามเป้าหมายที่ตั้งไว้ในแต่ละปีได้ 39% ขณะที่คนอายุ 50 ปีขึ้นไป สามารถทำตามเป้าหมายที่ตั้งไว้ในแต่ละปีได้ 14% เท่านั้น
นอกจากนี้ ถ้ามองไปที่ความมุ่งมั่นที่จะทำตามปณิธานที่ตั้งใจจะเห็นว่า หลังจากการตั้งปณิธานไปเพียง 1 สัปดาห์จะมีคนอยู่ 75% ที่ยังเดินหน้าตามแผนที่วางไว้ และลดลงเล็กน้อยเมื่อเข้าสัปดาห์ที่สอง
แต่เมื่อ 1 เดือนผ่านไป จำนวนคนที่ยังเดินหน้าต่อเนื่องจะลดเหลือ 64% และหายไปกว่าครึ่งเมื่อเวลาผ่านไป 6 เดือน โดยเหลือคนที่มุ่งมั่นตั้งใจอยู่เพียง 46% เท่านั้น
เพราะฉะนั้น จึงไม่แปลกที่บทสรุปของการตั้งปณิธานปีใหม่จะจบลงที่ความล้มเหลว
มหาวิทยาลัยสแครนตัน พบว่ามีคนประมาณ 45% ที่บอกว่า สามารถทำได้ตามปณิธานที่ตั้งไว้ ในขณะที่ 38% บอกว่า ไม่เคยประสบความสำเร็จเลย และอีก 17% บอกว่าไม่ค่อยจะประสบความสำเร็จ
เมื่อคนส่วนใหญ่ไม่สามารถทำให้ปณิธานปีใหม่บรรลุเป้าหมายได้อย่างที่ตั้งใจ Fidelity จึงให้คำแนะนำเพิ่มเติมว่า ควรจะแบ่งเป้าหมายออกมาเป็นขั้นเป็นตอนที่ค่อยๆ ทำไปเรื่อยๆ ในแต่ละเดือน ตัวอย่างเช่น
เดือน ม.ค. : กำหนดงบประมาณรายรับรายจ่าย รวมถึงการทำบัญชีเผื่อฉุกเฉิน
เดือน ก.พ. : จัดการกับการออมเพื่อการเกษียณ โดยเฉพาะการปรับพอร์ตลงทุนให้เหมาะสม
เดือน มี.ค. : วางแผนภาษี โดยไม่ต้องรอให้ใกล้สิ้นปี
เดือน เม.ย. : เปิดบัญชีเงินออมโดยเป็นการออมอย่างสม่ำเสมอ
เดือน พ.ค. : ทบทวนแผนการออมเพื่อการศึกษาต่อ
เดือน มิ.ย. : ไล่เรียงสิทธิประโยชน์ต่างๆ ที่ได้รับ เพื่อให้ใช้ประโยชน์อย่างเต็มที่
เดือน ก.ค. : ตรวจสอบพอร์ตลงทุนครึ่งปีแรก
เดือน ส.ค. : จ่ายหนี้บัตรเครดิตที่ค้างชำระให้หมด
เดือน ก.ย. : ตรวจดูบัญชีการเงินทั้งหมดที่มีอยู่ รวมทั้งการลงทุนสินทรัพย์ต่างๆ ด้วย
เดือน ต.ค. : จัดการเรื่องสิทธิลดหย่อนภาษีต่างๆ
เดือน พ.ย. : ตรวจสอบสิทธิประโยชน์ต่างๆ ที่เกี่ยวกับสุขภาพ และการรักษาพยาบาล
เดือน ธ.ค. : มองหาแหล่งที่จะบริจาคเงินเพื่อช่วยเหลือสังคม
ไม่จำเป็นว่า ในแต่ละเดือนเราจะต้องทำตามที่ Fidelity ยกตัวอย่างก็ได้ เพียงแต่กำหนดเอาไว้ให้ชัดเจนว่า ในแต่ละเดือนเราจะให้ความสำคัญกับเรื่องไหนเป็นพิเศษ และเมื่อถึงกำหนดเวลาที่ตั้งไว้ก็ต้องจัดการให้เรียบร้อย ซึ่งอาจจะใช้เวลาเพียงไม่นาน
ถ้าทำได้แบบนี้ก็น่าจะทำให้ปณิธานทางการเงินเข้าใกล้ความจริงได้มากขึ้น
นอกจากนี้ Fidelity ยังศึกษาพบว่า การตั้งปณิธานร่วมกับคู่ชีวิตหรือครอบครัว จะช่วยเพิ่มโอกาสที่จะทำได้ตามเป้าหมายมากขึ้น โดยมีคนถึง 42% ที่บอกว่า พวกเขาทำได้ดีกว่าการตั้งปณิธานและเก็บไว้ในใจเพียงคนเดียว
ไม่ว่า มันจะยากหรือง่าย ไม่ว่าจะแน่วแน่ได้ต่อเนื่อง หรือจะค่อยๆ หมดไฟก่อนจะหมดปี แต่งานวิจัยของมหาวิทยาลัยสแครนตัน ยืนยันว่า “คนที่ตั้งปณิธานปีใหม่อย่างชัดเจนมีโอกาสประสบความสำเร็จได้มากกว่าคนที่ไม่ตั้งปณิธานถึง 10 เท่า”
เพราะฉะนั้น ยังไม่สายที่จะเริ่มต้นตั้งปณิธานทางการเงินสำหรับปีใหม่นี้ และขอให้แน่วแน่ไปจนบรรลุผลสำเร็จ...
สวัสดีปีใหม่ 2557




