


ทุ่มทุนเพื่อการศึกษาลูกเรียน 21 ปี ต้องมี 15 ล้าน
แทบจะฉีกหน้าหนังสือพิมพ์ทิ้งกันเลยทีเดียวเมื่อเห็น “พาดหัว” แบบนี้ เพราะค่าใช้จ่ายด้านการศึกษาลูก (สำหรับ 1 คน)
แทบจะฉีกหน้าหนังสือพิมพ์ทิ้งกันเลยทีเดียวเมื่อเห็น “พาดหัว” แบบนี้ เพราะค่าใช้จ่ายด้านการศึกษาลูก (สำหรับ 1 คน) ที่ 15 ล้านบาทในเวลา 21 ปี ออกจะเป็นตัวเลขแบบ “สุดโต่ง” เกินไปหน่อย
ตัวเลขนี้ค่าใช้จ่ายนี้ ดุษณี เกลียวปฏินนท์ ผู้ช่วยกรรมการผู้จัดการใหญ่ ผลิตภัณฑ์การออมและสินเชื่อมีหลักประกัน สายธุรกิจรายย่อย ธนาคารซีไอเอ็มบี ไทย บอกว่า เป็นการประเมินค่าใช้จ่ายสำหรับ “เส้นทางสายอินเตอร์”
เริ่มจากเข้าเรียนโรงเรียนอินเตอร์ตั้งแต่อนุบาล ประถม และมัธยม จากนั้นก็บินไปเรียนปริญญาตรี และต่อปริญญาโทต่างประเทศ คิดคร่าวๆ ก็ออกมาเป็นเงิน 10 ล้านบาท แต่เมื่อบวกกับเงินเฟ้อก็ทำให้เงินที่ต้องเตรียมไว้กระโดดขึ้นไปเป็น 15 ล้านบาท
แต่ต้องบอกว่านี่เป็นสิ่งที่เกิดขึ้นจริง ที่คนเป็นพ่อเป็นแม่ต้องเตรียมไว้จริง แม้ว่าอาจจะไม่จำเป็นต้องมากเท่านี้ก็ได้ หากไม่ได้คาดหวังให้ลูกเดินมาในแนวทางนี้
และดูเหมือนว่า “ผู้ปกครอง” จะเตรียมตัวเตรียมใจเรื่องนี้ไว้เป็นอย่างดี เพราะเมื่อไม่นานมานี้ Master Card Survey Consumer Purchasing สำรวจพบว่า คนไทย 95% มีการออมเงินเพื่อการศึกษาของลูกหลาน

มากกว่าครึ่งหนึ่งของพ่อแม่ชาวไทยใช้จ่ายเพื่อการศึกษาของเด็กประมาณ 1130% ของรายได้ครัวเรือน และเกือบ 9 ใน 10 ของผู้บริโภคชาวไทยส่งลูกเรียนพิเศษเพิ่มเติมนอกหลักสูตร เพื่อเป็นการลงทุนสำหรับอนาคตของเด็ก และส่วนมากจะเรียนภาษาต่างประเทศ ดนตรี และกีฬา
ถึงจะพอเบาใจได้ว่าพ่อแม่คนไทยให้ความสำคัญการศึกษาลูก (แบบทุ่มสุดตัวขนาดนี้) แต่ก็ไม่รู้ว่า “วิธีการออม” เป็นแบบไหน ทำกันอย่างไร และท้ายที่สุดแล้วจะเพียงพอหรือไม่
ในเว็บไซต์ tsithailand.org ตลาดหลักทรัพย์แห่งประเทศไทย แนะนำ “แนวทางการวางแผนการศึกษาของลูก” และเมื่อรวมกับวิธีการของดุษณี น่าจะทำให้การออมเพื่อการศึกษาลูกทำได้ง่ายมากขึ้น
1.เริ่มให้เร็ว
เว็บไซต์ tsithailand.org บอกว่า เราต้องเริ่มวางแผนและเก็บเงินเพื่อการศึกษาลูกตั้งแต่เนิ่นๆ (แต่ไม่ได้ระบุชัดเจนว่าเมื่อไร) และนอกจากการวางแผนเพื่อลูกแล้ว ยังแนะนำให้เราประมาณการรายได้และค่าใช้จ่ายของตัวเราเองตามช่วงอายุลูก
“เพื่อให้ทราบว่าคุณจะต้องมีเงินเท่าไรจึงจะเพียงพอกับค่าใช้จ่ายเพื่อการศึกษาของลูกในอนาคต ซึ่งจะทำให้คุณมีเวลาหาเงินในส่วนที่ยังขาดก่อนถึงเวลาต้องใช้เงินนั้นจริงๆ”
ในขณะดุษณี บอกว่า ที่คนส่วนใหญ่มักจะมาเริ่มวางแผนการศึกษาลูกและเริ่มเก็บออมอย่างจริงจังเมื่อลูกอายุประมาณ 34 ขวบ แต่นั่นอาจจะยังช้าเกินไป เพราะถ้าจะให้ดีต้องเริ่มวางแผนเพื่อการศึกษาลูกตั้งแต่คิดที่จะแต่งงานและวางแผนที่จะมีลูก
2.เลือกให้เหมาะสม
แต่ละครอบครัวจะมีสิ่งที่เรียกว่า “เหมาะสม” แตกต่างกัน ซึ่ง tsithailand.org แนะนำให้ เลือกโรงเรียน หรือสถาบันการศึกษา ที่มีค่าเล่าเรียนเหมาะสมกับรายได้ของครอบครัว
นอกจากนี้ ความเหมาะสมยังหมายถึงปัจจัยแวดล้อมอื่นๆ เช่น ระยะทางในการเดินทาง ระบบการสอนของโรงเรียน เพื่อคุณจะได้เตรียมจัดสรรเงินให้เพียงพอด้วย เพราะหากเลือกที่จะให้ลูกเรียนโรงเรียนอินเตอร์ หรือโรงเรียนสองภาษา ก็จำเป็นต้องเตรียมเงินไว้มากกว่าโรงเรียนทั่วไป

3.เงินที่ต้องใช้
ถึงเวลาสำรวจค่าใช้จ่ายต่างๆ ตั้งแต่ค่าเทอม ค่าที่พัก ค่าหนังสือ และค่าใช้จ่ายอื่นๆ เพื่อนำมา บวก ลบ คูณ หาร ดูว่า ตลอดระยะเวลาการเรียนของลูกออกมาเป็นจำนวนเงินเท่าไร
ถ้ามองไว้ที่ “เส้นทางสายอินเตอร์” ก็เตรียมไว้ 5 แสนบาท สำหรับระดับอนุบาล พอขึ้นชั้นประถมก็ต้องมี 2 ล้านบาท จากนั้นก็อีก 2.5 ล้านบาท ในระดับมัธยม เมื่อบินไปต่อปริญญาตรีต่างประเทศต้องเตรียมไว้ 3 ล้านบาท และถ้าจะให้จบปริญญาโทก็ต้อง 2 ล้านบาท
รวมแล้วก็ 10 ล้านบาท
แต่ต้องไม่ลืมว่า เงินเฟ้อ และค่าเล่าเรียน จะปรับเพิ่มขึ้นทุกปี
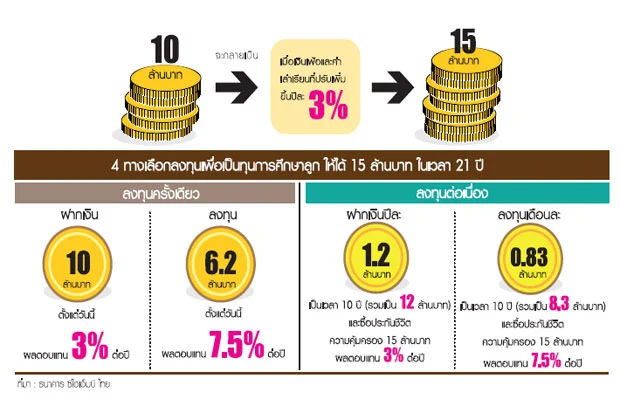
จากกรณีตัวอย่าง ถ้าสมมติให้อัตราเงินเฟ้อและค่าเล่าเรียนเพิ่มขึ้นปีละ 3% จะทำให้ค่าใช้จ่ายเพื่อการศึกษาลูกที่คิดว่าจะต้องเตรียมไว้ 10 ล้านบาท เพิ่มเป็น 15 ล้านบาท
4.วางแผนออม & ลงทุน
หลังจากรู้จำนวนเงินที่ต้องเตรียมไว้แล้ว ก็มีถึงขั้นตอนที่สำคัญที่สุด คือ การวางแผนการออมเงินและการลงทุน เพื่อให้ไปถึงเป้าหมายที่วางไว้
ใน tsithailand.org บอกไว้ว่า นอกจากการออมเงินเพื่อเป็นทุนการศึกษาของลูกแล้ว ควรจะลงทุนสินทรัพย์อื่นๆ เพื่อให้เงินเพิ่มมูลค่าด้วย โดยจะเลือกลงทุนในหุ้น พันธบัตร หรือกองทุนรวม แต่ต้องพิจารณาถึงความเสี่ยงที่ยอมรับได้ด้วย
ขณะที่ ดุษณี แนะนำว่า ในการออมและลงทุนเพื่อการศึกษาลูกนั้นมีอยู่ 2 แนวทาง โดยยกตัวอย่างการออมและลงทุนเพื่อให้มีเงิน 15 ล้านบาท ภายใน 21 ปี (สำหรับใครที่มีเป้าหมายน้อยกว่านี้ก็สามารถนำ 2 แนวทางนี้ไปปรับใช้ให้เหมาะสมได้)
แนวทางที่ 1 คือ ใช้เงินก้อนลงทุนครั้งเดียว
ถ้าเลือกแนวทางนี้ต้องมี “เงินก้อนโต” สักหน่อย โดยเฉพาะถ้าไม่ต้องการรับความเสี่ยงสูง เช่น การฝากเงินที่คาดหวังดอกเบี้ย (หลังหักภาษี) ประมาณ 3% ต่อปี ก็ต้องออมเงินไว้ 10 ล้านบาท เพื่อทำให้เงินงอกเงยมาเป็น 15 ล้านบาท
แต่หากขยับจาก “การออม” มาเป็น “การลงทุน” ที่ยอมรับความเสี่ยงได้มากขึ้น เพิ่มโอกาสรับผลตอบแทน 7.5% ต่อปี จะใช้เงินเพียง 6.2 ล้านบาท
แนวทางที่ 2 คือ ทยอยลงทุนประมาณ 10 ปี
ถ้าเลือกแนวทางนี้ไม่ต้องลงเงินก้อนใหญ่เพียงครั้งเดียว เพราะเพียงแค่ทยอยออม ทยอยลงทุนอย่างต่อเนื่อง เป็นเวลา 10 ปี ก็สามารถทำให้เงินงอกเงยมาถึงเป้าหมายได้
วิธีแรกลงทุนปีละ 1.2 ล้านบาท ได้ผลตอบแทน 3% หรือวิธีที่ 2 คือ ลงทุนปีละ 8.3 แสนบาท ที่ 7.5% เงินจะงอกเงยมาเป็น 15 ล้านบาท
เพียงแต่วิธีการนี้ นอกจากจะออมและลงทุนแล้ว จะต้องทำประกันชีวิตควบคู่ไปด้วย เพื่อทำให้แน่ใจว่า หากเกิดเหตุไม่คาดคิดระหว่างที่ยังไปไม่ถึงเป้าหมายจะมั่นใจได้ว่าลูกจะได้เรียนจนจบ
ในกรณีนี้ ดุษณีแนะนำให้ทำประกันชีวิตที่มีความคุ้มครอง 15 ล้านบาท
“แต่ไม่จำเป็นต้องซื้อประกันทั้ง 15 ล้านบาท เพราะมีผลิตภัณฑ์การเงินหลายอย่างที่ให้ความคุ้มครองชีวิต โดยที่เราไม่ต้องเสียเบี้ยประกัน เช่น เงินฝากแถมประกัน” ดุษณี กล่าว
สำหรับพอร์ตการลงทุนให้ได้ผลตอบแทน 7.5% ต่อปี ดุษณีแนะนำให้แบ่งเงินไว้ในเงินสดหรือเงินฝากประจำ 1 ปี ประมาณ 20% เพราะการวางแผนเพื่อการศึกษาลูก จะมี “เงินออก” ทุกปี ทำให้ต้องกันส่วนหนึ่งไว้เป็นสภาพคล่อง ที่เหลือลงทุนในตราสารหนี้ 20% หุ้น 30% และกองทุนรวมอสังหาริมทรัพย์ 30% เพื่อเพิ่มผลตอบแทน
5.กู้เงินขอทุนการศึกษา
ถ้าไม่ได้มี “เงินถุงเงินถัง” ก็อย่าเพิ่งถอดใจ เพราะการศึกษาลูกจะเป็นมรดกที่ดีที่สุดที่เราจะให้ลูกได้ ดังนั้นต้องหา “ตัวช่วย” เพื่อแบ่งเบาภาระค่าใช้จ่าย ไม่ว่าจะเป็นการกู้เงินจากกองทุนเงินให้กู้ยืมเพื่อการศึกษา (กยศ.) หรือขอทุนการศึกษาจากสถาบันการศึกษา
นอกจากนี้ การสอนให้ลูกๆ ได้มีส่วนรับผิดชอบค่าใช้จ่ายด้านการศึกษาของตัวเอง โดยการทำงานพิเศษระหว่างเรียน ก็น่าจะเป็นอีกทางออกหนึ่งที่ช่วยแบ่งเบาภาระค่าใช้จ่ายและยังได้ทำให้ลูกๆ มีความรับผิดชอบและเรียนรู้ด้านการเงินไปพร้อมกันๆ กัน




