


'อีทีเอฟ' มีมากแต่เลือกไม่ยาก (2)
สัปดาห์ที่แล้วได้ “มาตรวัด” สำหรับการเลือกลงทุนอีทีเอฟ หรือ Exchange Traded Fund ไปแล้ว 2 ข้อ
สัปดาห์ที่แล้วได้ “มาตรวัด” สำหรับการเลือกลงทุนอีทีเอฟ หรือ Exchange Traded Fund ไปแล้ว 2 ข้อ โดยตั้งคำถามง่ายๆ ว่า อีทีเอฟ นั้นลงทุนในสินทรัพย์อะไร และอ้างอิงกับดัชนีอะไร แต่ก่อนจะไปต่อกันที่ข้อต่อไป ขอใช้พื้นที่ทบทวนข้อ 1 และ 2 กันก่อน
1.ลงทุนสินทรัพย์อะไร
อีทีเอฟเป็นกองทุนที่ลงทุนเลียนแบบดัชนีทางการเงิน ฉะนั้น อีทีเอฟจึงลงทุนในหลักทรัพย์ หรือสินทรัพย์ได้ทุกประเภทที่มีดัชนีที่อ้างอิง ตั้งแต่หุ้นตราสารหนี้ และหลักทรัพย์อื่นๆ เช่น ทองคำ สินค้าโภคภัณฑ์ รวมทั้งอสังหาริมทรัพย์ ซึ่งอีทีเอฟในประเทศไทยมีครบทุกประเภท ตั้งแต่หุ้นในประเทศ หุ้นต่างประเทศ และทองคำ
เพราะฉะนั้นก่อนจะลงทุนอีทีเอฟ จึงต้องรู้ก่อนว่า สินทรัพย์ที่เราตั้งใจจะลงทุน คืออะไร เพราะสินทรัพย์แต่ละประเภทมีธรรมชาติที่แตกต่างกัน
2.อ้างอิงกับดัชนีอะไร
เพราะในโลกนี้มี “ดัชนี” มากมายเหลือ ไม่ว่าจะเป็น FTSE, MSCI, S&P, Dow Jones และ Russell ขณะที่ดัชนีหุ้นไทย ก็ไม่ได้มีแค่ SET แต่ยังมี SET50, SET100, SETHD และ mai รวมทั้งดัชนีในกลุ่ม FTSE SET Index Series เช่น FTSE SET Shariah
เพราะฉะนั้นก่อนจะลงทุนอีทีเอฟ จึงต้องรู้ก่อนว่า อีทีเอฟนั้นอ้างอิงกับดัชนีอะไร เพราะดัชนีแต่ละตัว (แม้จะเป็นสินทรัพย์ประเภทเดียวกัน) จะมีองค์ประกอบ หรือ “ไส้ใน” ของดัชนีที่แตกต่างกัน
3.เก็บค่าใช้จ่ายมากแค่ไหน
สำหรับอีทีเอฟจะถูกเรียกเก็บค่าใช้จ่ายในการบริหารจัดการกองทุน อยู่ 3 รายการหลักๆ ได้แก่
ค่าธรรมเนียมการจัดการ
ค่าธรรมเนียมผู้ดูแลผลประโยชน์
ค่าธรรมเนียมนายทะเบียนหน่วยลงทุน
และยังมีอีก 2 รายการที่มีเฉพาะบางกองทุนเท่านั้น ได้แก่
ค่าธรรมเนียมผู้ดูแลสภาพคล่อง
ค่าธรรมเนียมที่ปรึกษากองทุน
ธรรมเนียม หรือค่าใช้จ่ายเหล่านี้จะคำนวณจากมูลค่าทรัพย์สินสุทธิของกองทุน ซึ่งแต่ละกองทุนจะกำหนดไว้ไม่เท่ากัน โดยอีทีเอฟที่มีนโยบายลงทุนในสินทรัพย์ประเภทเดียวกันอาจจะกำหนดค่าธรรมเนียมใกล้เคียงกัน แต่เมื่อสินทรัพย์ต่างกัน ค่าธรรมเนียมที่เรียกเก็บก็ต่างกันด้วย
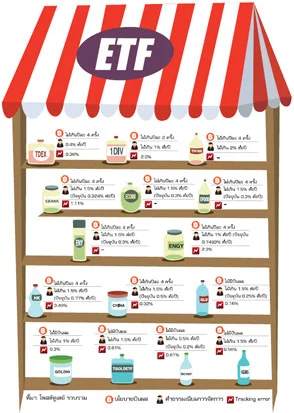
แต่ไม่ว่าจะมีค่าธรรมเนียม หรือค่าใช้จ่ายกี่รายการ แต่สำหรับกองทุนรวม และอีทีเอฟ ค่าใช้จ่ายที่มากที่สุด คือ “ค่าธรรมเนียมการจัดการ” ซึ่งในปัจจุบันอีทีเอฟที่มีขายอยู่ในตลาดหลักทรัพย์แห่งประเทศไทย จะกำหนดค่าธรรมเนียมบริหารจัดการไว้ตั้งแต่ 0.4% จนถึง 2%
ในขณะที่ค่าธรรมเนียมรายการอื่นๆ ส่วนใหญ่จะเรียกเก็บกันที่อัตรา 0.XX% ของมูลค่าทรัพย์สินสุทธิของกองทุน
แต่ทำไม “ค่าใช้จ่ายของอีทีเอฟ” จึงเป็นอีกหนึ่งมาตรวัดที่จะนำมาใช้ตัดสินใจเลือกลงทุน
นั่นเพราะ ค่าธรรมเนียมเหล่านี้จะเรียกเก็บจากกองทุนโดยตรง เพราะฉะนั้นยิ่งมีค่าธรรมเนียมต่ำเท่าไรก็จะทำให้ได้ผลตอบแทนมากขึ้นเท่านั้น
ดังนั้นเราอาจจะได้เห็นอีทีเอฟที่มีนโยบายลงทุนในสินทรัพย์ประเภทเดียวกัน และอ้างอิงดัชนีตัวเดียวกัน ให้ผลตอบแทนไม่เท่ากัน ซึ่งส่วนหนึ่งเป็นเพราะการเรียกเก็บค่าธรรมเนียมบริหารจัดการที่แตกต่างกันนี่เอง
แต่เห็นตัวเลขแบบนี้แล้วอย่าเพิ่งตกใจ เพราะเป็นธรรมดาของอุตสาหกรรมกองทุนรวม ที่มักจะกำหนด “เพดาน” ค่าธรรมเนียมไว้สูงๆ แต่เมื่อเรียกเก็บจริงจะต่ำกว่าที่กำหนดไว้
ตัวอย่างเช่น กองทุนเปิด KTAM SET BANKING ETF TRACKER (EBANK) ที่กำหนดค่าธรรมเนียมการจัดการไว้ “ไม่เกิน 1.5% ต่อปี” แต่ในปัจจุบันเรียกเก็บจริงอยู่ที่ 0.324% ต่อปี ซึ่งต่ำกว่าเพดานที่ตั้งไว้มาก
แม้ว่าโดยปกติแล้วกองทุนที่มีการบริหารเชิงรับ หรือ Passive Fund เช่น กองทุนรวมดัชนี และกองทุนอีทีเอฟ มักจะมีค่าบริหารจัดการต่ำกว่ากองทุนที่มีการบริหารเชิงรุก หรือ Active Fund แต่ค่าธรรมเนียมพวกนี้ก็เป็น “ต้นทุน” ของนักลงทุนเช่นกัน
เพราะถ้าเข้าไปดูข้อมูลค่าใช้จ่ายกองทุนใน เว็บไซต์ morningstarthailand.com จะเห็นว่าค่าธรรมเนียมการจัดการของกองทุนหุ้นแบบ Active Fund จะกำหนดเพดานไว้ถึง 2.5%
เพราะฉะนั้นก่อนจะลงทุนอีทีเอฟ จึงต้องรู้ก่อนว่า อีทีเอฟนั้นเรียกเก็บค่าใช้จ่ายเท่าไร มากเกินไปหรือไม่ เมื่อเปรียบเทียบกับอีทีเอฟที่มีนโยบายลงทุนในสินทรัพย์ประเภทเดียวกัน
4.นโยบายปันผลเป็นอย่างไร
ถ้าเป็นนักลงทุนที่ต้องการ “รายได้ประจำจากการลงทุน” จะต้องสนใจมาตรวัดในข้อนี้ให้มากหน่อย เพราะจะได้นำมาประกอบการตัดสินใจได้ว่า อีทีเอฟกองทุนไหนตอบโจทย์ความต้องการได้มากที่สุด
จากการรวบรวมข้อมูล อีทีเอฟ 15 กองทุน (ทั้งที่ซื้อขายอยู่ในตลาดหลักทรัพย์แล้ว และกำลังจะเข้าซื้อขายในเร็วๆ นี้) มีอยู่ 10 กองทุนที่มีนโยบายจ่ายเงินปันผล ซึ่งทั้งหมดเป็นอีทีเอฟที่มีนโยบายลงทุนในหุ้น และอีก 5 กองทุนที่เหลือ ซึ่งเป็นอีทีเอฟที่มีนโยบายลงทุนทองคำ ไม่มีนโยบายจ่ายปันผล
อีทีเอฟที่มีนโยบายจ่ายปันผลจะกำหนดไว้เหมือนๆ กันว่า “จะจ่ายเมื่อมีกำไร และการจ่ายปันผลจะไม่ทำให้กองทุนขาดทุนสะสมเพิ่มขึ้น” และหากต้องการจ่ายปันผลจะจ่ายในอัตราไม่เกิน 100% ของกำไร
ส่วนใหญ่จะกำหนดไว้ว่า จะจ่ายปีละไม่เกิน 4 ครั้ง โดยเมื่อย้อนไปดูประวัติการจ่ายเงินปันผล ที่ผ่านมาของบางกองทุน จะเห็นว่าการจ่ายไม่ได้ สม่ำเสมอนัก ขณะที่บางกองทุนมีการจ่ายปันผลอย่างสม่ำเสมอ และมีการเปิดเผย “อัตราปัน ผลตอบแทน” ให้นักลงทุนใช้ประกอบการตัดสินใจ อีกด้วย
ในข้อมูลรายงานประจำเดือน ณ วันที่ 29 มี.ค. ของกองทุนเปิด ไทยเด็กซ์ เซ็ท 50 อีทีเอฟ (TDEX) และกองทุนเปิดไทยเด็กซ์ SET High Dividend ETF (1DIV) ระบุว่า TDEX มีอัตราปันผลตอบแทน 2.86% และ 1DIV อยู่ที่ 3.38%
เพราะฉะนั้นก่อนจะลงทุนอีทีเอฟ จึงต้องรู้ก่อนว่า อีทีเอฟนั้นมีนโยบายจ่ายเงินปันผลหรือไม่ มีนโยบายจะจ่ายบ่อยแค่ไหน และที่ผ่านมีประวัติการจ่ายอย่างสม่ำเสมอหรือไม่ แต่ต้องไม่ลืมว่า เราจะได้ปันผลต่อเมื่ออีทีเอฟนั้นมีกำไร เพราะฉะนั้นถ้าต้องการปันผลจากอีทีเอฟ ต้องกลับไปเลือกที่นโยบายการลงทุนเป็นอันดับแรก
5.เบี่ยงเบนจากดัชนีมากไหม
ถ้าคิดจะเป็นนักลงทุนอีทีเอฟ ต้องทำความรู้จักคำว่า Tracking error กันไว้สักหน่อย เพราะ Tracking error คือ มาตรวัดที่จะบอกได้ว่า อีทีเอฟนั้นมีผลตอบแทนที่เบี่ยงเบน หรือเพี้ยนออกไปจากผลตอบแทนของดัชนีอ้างอิงมากน้อยแค่ไหน
อีทีเอฟที่มี Tracking error น้อยๆ แสดงให้เห็นว่า ผู้จัดการกองทุนสามารถบริหารจัดการกองทุนให้ “เกาะ” ไปกับดัชนีอ้างอิงได้ดี ซึ่งหากเป็นกองทุนหุ้นที่มีนโยบายลงทุนแบบ Active อาจจะไม่จำเป็นต้องให้ความสำคัญกับ Tracking error ก็ได้ หรือนักลงทุนอาจจะต้องการเห็น Tracking error ที่มีค่าสูงๆ ก็เป็นได้
เพราะบอกไม่ได้ว่า กองทุนที่มี Tracking error สูงๆ แล้วจะหมายความว่า ผลตอบแทนด้อยกว่าดัชนีอ้างอิงเสมอไป แต่อาจจะเป็นเพราะกองทุนให้ผลตอบแทนที่ดีกว่าดัชนีอ้างอิงมากก็ได้
แต่สำหรับอีทีเอฟ ซึ่งต้องลงทุนโดยอ้างอิงกับดัชนีทางการเงินตัวใดตัวหนึ่ง ก็ควรจะเกาะไปกับดัชนีตัวนั้นให้ได้มากที่สุด ซึ่งอีทีเอฟแต่ละกองทุนจะกำหนดนโยบายไว้ชันเจนเลยว่า จะยอมให้มี Tracking error ได้ไม่เกินเท่าไร ซึ่งอาจจะมีตั้งแต่ 15% ต่อปี
เช่น พยายามจะดำรงค่าความผันผวนของผลตอบแทนของกองทุน (ก่อนหักค่าธรรมเนียมและค่าใช้จ่าย) เมื่อเทียบกับผลตอบแทนของดัชนีอ้างอิง (Tracking error) ไม่เกิน 5% ต่อปี เว้นแต่ในกรณีที่มีเหตุจำเป็น หรือสภาวะตลาดไม่เอื้ออำนวย ทำให้กองทุนไม่สามารถดำรงส่วนต่างดังกล่าวได้
และเมื่อดูผลงานที่ผ่านมาของอีทีเอฟ จะเห็นว่ามีค่า Tracking error เพียงเล็กน้อยเท่านั้น โดยกองทุนเปิดเคแทม ฮ่องกง อีทีเอฟ แทร็กเกอร์ (HK) เป็นอีทีเอฟที่มี Tracking error สูงที่สุด อยู่ที่ 3.49% จากกองทุนหลัก ซึ่งยังอยู่ในกรอบที่กำหนดไว้
ขณะที่ 1DIV มี Tracking error เท่ากับ 2% เมื่อเทียบกับดัชนี SETHD แต่ความเบี่ยงเบนที่เกิดขึ้นเป็นเพราะ 1DIV มีผลตอบแทนย้อนหลัง 1 ปี อยู่ที่ 13% และผลตอบแทน ดัชนี SETHD อยู่ที่ 11%
เพราะฉะนั้นก่อนจะลงทุนอีทีเอฟ จึงต้องรู้ก่อนว่า อีทีเอฟนั้นมีผลตอบแทนที่เบียงเบนไปจากดัชนีมาตรฐานมากน้อยแค่ไหน และที่สำคัญ คือ เป็นระดับที่ยอมรับได้หรือไม่
ผ่านไป 5 ข้อแล้ว แต่ยังคงเหลือมาตรวัดอีก 23 รายการที่จะต้องนำมาประกอบการตัดสินใจลงทุนอีทีเอฟ ซึ่งคงต้องอดใจรอมาอ่านต่อกันในสัปดาห์หน้า...




