

กางยุทธศาสตร์สินเชื่อ SME "ไอเอฟเอส แคปปิตอล" เปลี่ยนใบแจ้งหนี้ สู่เงินทุน
"ไอเอฟเอส แคปปิตอล" กางยุทธศาสตร์สินเชื่อ SME แฟคตอริ่ง 3.6 หมื่นล้าน ชูจุดเด่น เปลี่ยนใบแจ้งหนี้ สู่เงินทุนหมุนเวียน ช่วย SME ฝ่าวิกฤตเศรษฐกิจ เตรียมบุกตลาด ฮ่องกง-จีน
ท่ามกลางภาวะเศรษฐกิจผันผวนที่ SME ต่างได้รับผลกระทบเรื่องสภาพคล่อง เงินทุนหมุนเวียน และปัญหาสินทรัพย์ค้ำประกันไม่เพียงพอ แต่ในอีกมุมหนึ่งของธุรกิจ SME ที่เป็นโรงงาน ยังมีช่องทางในการรับเงินทุนหมุนเวียนเพื่อเสริมสภาพคล่องเพียงใช้ใบแจ้งหนี้ในการรับประกัน
ตลาดไทยใหญ่ใกล้เคียงสิงคโปร์
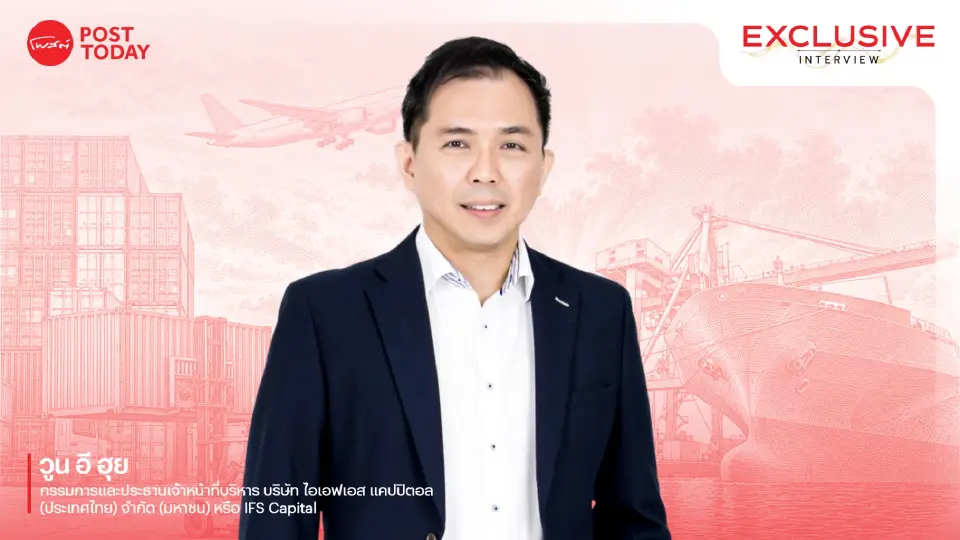
วูน อี ฮุย กรรมการและประธานเจ้าหน้าที่บริหาร บริษัท ไอเอฟเอส แคปปิตอล (ประเทศไทย) จำกัด (มหาชน) หรือ IFS Capital สถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank) เพื่อปล่อยสินเชื่อให้กลุ่มธุรกิจโรงงาน SME เปิดเผยว่า ตลาดประเทศไทยถือเป็นหนึ่งในตลาดที่ใหญ่ที่สุด รายได้คิดเป็นสัดส่วนสูงถึง 45% รวมของกลุ่มบริษัท ซึ่งใกล้เคียงกับตลาดสิงคโปร์ซึ่งอยู่ที่ประมาณ 48% ที่เหลือคือ มาเลเซีย อินโดนีเซีย มีสัดส่วนใกล้เคียงกัน
เห็นได้จากผลการดำเนินงาน ในช่วงปีที่ผ่านมา IFS Capital มีปริมาณการรับซื้อลูกหนี้ทางการค้าหรือยอดปล่อยสินเชื่อแฟคตอริ่ง อยู่ที่ 35,750 ล้านบาท ขณะที่มูลค่าพอร์ตลูกหนี้คงค้าง ในประเทศไทย อยู่ที่ราว 3,500 – 3,600 ล้านบาทตามผลประกอบการไตรมาสที่ 2 โดยหากพิจารณาจากการเติบโตย้อนหลังในรอบ 3 ปีที่ผ่านมา (ปี 2566–2568) ปริมาณธุรกรรมรับซื้อลูกหนี้การค้าของบริษัทเติบโตกว่า 15%
แม้ภาพรวมเศรษฐกิจในปีนี้ จะมีความผันผวน แต่บริษัทยังคงเห็นความต้องการใช้สินเชื่อเพื่อหมุนเวียนสภาพคล่องอย่างต่อเนื่องในหลายอุตสาหกรรม ซึ่งปัจจุบันบริษัทมีฐานลูกค้า SME ที่ผ่านการดูแลมากกว่า 1,000 ราย โดยมีลูกค้าที่ทำธุรกรรมสม่ำเสมอ อยู่ที่ราว 400-500 ราย
เปลี่ยนใบแจ้งหนี้เป็นเงินทุน
สำหรับจุดเด่นของสินเชื่อแฟคตอริ่ง นั้น ถือเป็นสินเชื่อระยะสั้นในรูปแบบการรับซื้อลูกหนี้ทางการค้า สำหรับกลุ่มธุรกิจแบบ B2B ข้อได้เปรียบสำคัญที่เหนือกว่าสินเชื่อธนาคารทั่วไปคือ ไม่ต้องใช้หลักทรัพย์ค้ำประกัน เช่น ที่ดินหรือสิ่งปลูกสร้าง เพียงผู้ประกอบการนำใบแจ้งหนี้ ที่เกิดจากการส่งมอบสินค้าหรือบริการแก่ผู้ซื้อที่มีความน่าเชื่อถือมาแสดงก็สามารถเบิกเงินสดไปหมุนเวียนได้ทันที
ในภาวะที่ธนาคารพาณิชย์เพิ่มความเข้มงวดในการปล่อยกู้เนื่องจากปัญหา NPL ในระบบที่สูงขึ้น สินเชื่อแฟคตอริ่งของ IFS Capital จะเข้ามาทำหน้าที่เป็นวงเงินส่วนเพิ่ม เติมเต็มช่องว่างให้แก่ SME ที่มีวงเงินกับธนาคารไม่เพียงพอ หรือไม่มีหลักทรัพย์ค้ำประกันเพิ่มเติม

ทั้งนี้ บริษัทให้สัดส่วนการจ่ายเงินอนุมัติสูงสุดถึง 90% ของมูลค่าใบแจ้งหนี้ และอนุมัติรับเงินได้รวดเร็วภายใน 1 วัน โดยคิดดอกเบี้ยและค่าธรรมเนียมตามจริง ส่วนที่เหลือ จะทำการคืน ให้แก่ลูกค้าทันทีเมื่อผู้ซื้อชำระเงินครบถ้วน มีลักษณะเป็นวงเงินหมุนเวียน โดยช่วงวงเงินที่ได้รับความนิยมมากที่สุดของ SME จะอยู่ในช่วง 3 – 30 ล้านบาท
วูน อี ฮุย กล่าวว่า กลยุทธ์ที่สำคัญในการบริหารความเสี่ยงของ IFS Capital คือการประเมินแบบ 3 ทาง โดยวิเคราะห์ทั้งตัวผู้ขาย ผู้ซื้อ และประวัติการชำระเงิน บริษัทมุ่งเน้นการให้สินเชื่อแก่ SME ที่ขายสินค้าให้แก่ผู้ซื้อรายใหญ่ ที่มีฐานะการเงินแข็งแกร่ง อาทิ กลุ่มห้างสรรพสินค้า Modern Trade, ร้านค้าปลีกสะดวกซื้อชั้นนำ เช่น 7-Eleven, ตลอดจนแพลตฟอร์มอีคอมเมิร์ซระดับโลก ทั้ง Shopee และ Lazada ซึ่งช่วยลดความเสี่ยงจากการผิดนัดชำระหนี้ได้อย่างมีประสิทธิภาพ
หนุนซัพพลายเชนรับเทรนด์ธุรกิจอนาคต
นอกจากนี้ IFS Capital ยังมุ่งขยายการสนับสนุนในกลุ่มธุรกิจที่มีอัตราการเติบโตโดดเด่น ได้แก่ เทคโนโลยีและไอที (IT), ขนส่งและโลจิสติกส์ , ค้าปลีกสมัยใหม่ และกลุ่มการแพทย์และสุขภาพ โดยเฉพาะกลุ่มขนส่งที่จะมีความต้องการเบิกใช้วงเงินสูงเป็นพิเศษในช่วงเทศกาลต่างๆ เช่น แคมเปญ 11.11, เทศกาลคริสต์มาส และปีใหม่ เป็นต้น
บริษัทยังเล็งเห็นโอกาสจากการสนับสนุนห่วงโซ่อุปทาน ในกลุ่มอุตสาหกรรมใหม่ เช่น เซมิคอนดักเตอร์ และ ดาต้า เซ็นเตอร์ ซึ่งปัจจุบันยังอยู่ระหว่างการศึกษา แม้บริษัทจะไม่ได้ปล่อยกู้ให้แก่ผู้ลงทุนโครงการขนาดใหญ่โดยตรง แต่สามารถเข้าไปมีบทบาทสำคัญในการสนับสนุนผู้ประกอบการระดับรองในระบบนิเวศ เช่น ผู้จัดหาวัตถุดิบ เคมีภัณฑ์, ผู้ให้บริการกำลังคน , ตลอดจนผู้ผลิตและติดตั้งอุปกรณ์ตู้สวิตช์บอร์ดไฟฟ้าในโครงการดาต้า เซ็นเตอร์

สำหรับการขยายธุรกิจในระดับภูมิภาค บริษัทได้รุกเปิดตลาดฮ่องกงและจีนเพื่อรองรับโอกาสการค้าเชื่อมโยงในภูมิภาค แม้จะเป็นตลาดที่มีความท้าทายสูงและมีกฎระเบียบ ที่ซับซ้อน แต่ถือเป็นตลาดที่มีศักยภาพมหาศาล โดยบริษัทเน้นการศึกษาตลาดและปฏิบัติตามกฎหมายท้องถิ่นอย่างใกล้ชิด
ใช้เทคโนโลยีคู่ความชำนาญเฉพาะของคน
ส่วนการนำเทคโนโลยีมาปรับใช้ IFS Capital ได้ดึงศักยภาพจากฐานข้อมูลธุรกรรมการค้า ที่สะสมมานานกว่า 35 ปี มาประมวลผล อาทิ การค้นหาโอกาสทางธุรกิจใหม่ๆ โดยวิเคราะห์ว่าอุตสาหกรรมใดกำลังเติบโต เพื่อเข้าสนับสนุนได้ตรงจุด ,การบริหารจัดการความเสี่ยง ประเมินความเสี่ยงเชิงลึกของลูกหนี้และผู้ซื้อแต่ละกลุ่ม และปรับปรุงกระบวนการทำงาน เพิ่มความรวดเร็ว ลดขั้นตอนเอกสารกระดาษ เพื่อลดต้นทุนการดำเนินงาน
แม้จะใช้เทคโนโลยีมาช่วยวิเคราะห์ แต่การอนุมัติสินเชื่อและการตัดสินใจด้านเครดิตของบริษัท ยังคงต้องอาศัยประสบการณ์และความชำนาญของบุคลากรเป็นหลัก เนื่องจากธุรกิจแฟคตอริ่ง และ การเงิน มีความซับซ้อนเฉพาะตัวที่เทคโนโลยี AI ยังไม่สามารถแทนที่ได้ทั้งหมด
วูน อี ฮุย ทิ้งท้ายว่า ในปีหน้า ตลาดและเศรษฐกิจโลกจะยังคงมีความผันผวนและไม่แน่นอนสูง สิ่งสำคัญที่สุดสำหรับ SME คือการมีวินัยในการบริหารกระแสเงินสด ผู้ประกอบการต้องมอนิเตอร์ระยะเวลาการจ่ายเงินและการรับเงินอย่างใกล้ชิด