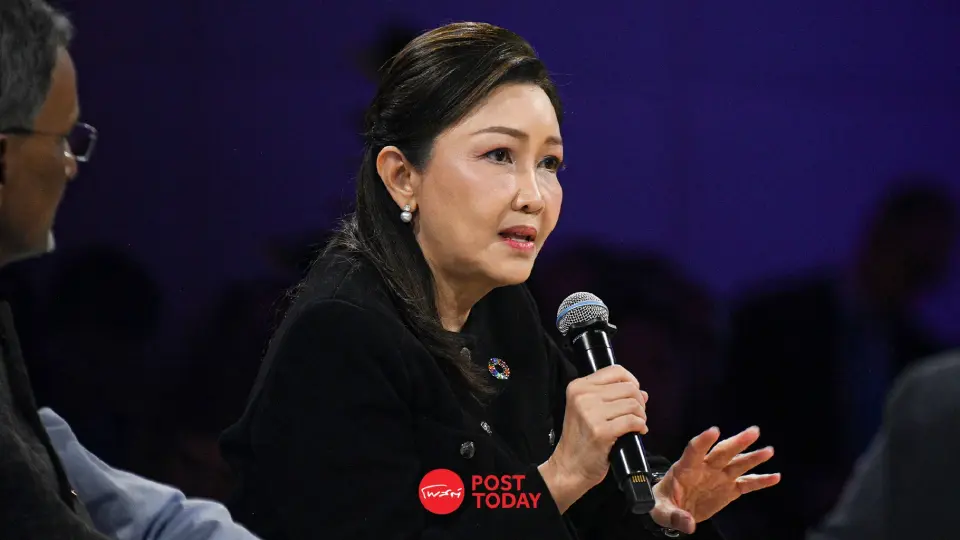


“ขัตติยา” กางยุทธศาสตร์ KBANK ชู AI ปลดล็อกสินเชื่อ MSME ในไทย
“ขัตติยา อินทรวิชัย” กางยุทธศาสตร์ KBANK นำข้อมูลดิจิทัล-AI ปลดล็อกสินเชื่อ MSME ชูนวัตกรรมพันธมิตร ดัน 3 ข้อเสนอ ขับเคลื่อนเศรษฐกิจไทย
KEY
POINTS
- ธนาคารกสิกรไทย (KBANK) นำเทคโนโลยีปัญญาประดิษฐ์ (AI) และข้อมูลดิจิทัล (Digital Footprint) มาใช้ตลอดกระบวนการสินเชื่อสำหรับผู้ประกอบการ MSME
- ร่วมมือกับพันธมิตรฟินเทคและแพลตฟอร์มอย่าง LINE BK และ Grab เพื่อใช้ข้อมูลทางเลือก (Alternative Data) ในการเข้าถึงกลุ่มผู้ประกอบการรายย่อย
- เสนอแนะ 3 นโยบายต่อภาครัฐเพื่อขับเคลื่อนเศรษฐกิจ ได้แก่ การแบ่งปันข้อมูล, การปรับอุตสาหกรรม และการผ่อนปรนกฎระเบียบการถือหุ้น
การประชุมใหญ่ประจำปีสภาผู้ว่าการธนาคารโลก และกองทุนการเงินระหว่างประเทศ ปี 2569 (IMF-World Bank Group Annual Meetings 2026) ในวันที่ 13 ต.ค.2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ กรุงเทพมหานคร มีการจัดเสวนา WBG Flagship: MSME Finance: Leveraging Data for Jobs
ในหัวข้อดังกล่าว นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยถึงทิศทางยุทธศาสตร์ของธนาคารในการขับเคลื่อนการเงินดิจิทัลและการปล่อยสินเชื่อแก่ผู้ประกอบการขนาดกลาง ขนาดย่อม และรายย่อย (MSME) โดยมุ่งเน้นการนำข้อมูลดิจิทัลและนวัตกรรมปัญญาประดิษฐ์ (AI) มาปรับใช้ตลอดวงจรการบริการสินเชื่อ พร้อมเดินหน้าสร้างความร่วมมือกับพันธมิตรฟินเทค และยื่นข้อเสนอแนะเชิงนโยบายต่อภาครัฐ
ยกระดับสินเชื่อด้วย Digital Footprint และการติดตามผล
นางสาวขัตติยา ระบุว่า ข้อมูลที่ไหลเวียนในระบบดิจิทัลและระบบนิเวศการชำระเงินอย่าง PromptPay ได้สร้าง Digital footprint และประวัติทางการเงินให้แก่ผู้ประกอบการ MSME หลายล้านราย ข้อมูลเหล่านี้ช่วยยกระดับการทำงานสินเชื่อของธนาคารกสิกรไทยในทุกขั้นตอน ตั้งแต่การคัดกรองลูกค้ารายใหม่ การอนุมัติสินเชื่อ การติดตามผล ไปจนถึงการติดตามทวงถามหนี้
นางสาวขัตติยา เน้นย้ำว่าขั้นตอนการติดตามผล มีความสำคัญยิ่งกว่าการอนุมัติสินเชื่อ เนื่องจากอนุมัติเกิดขึ้นเพียงครั้งเดียว แต่วิกฤตการณ์และความเสี่ยงเกิดขึ้นได้อย่างต่อเนื่องตลอดเวลา
อย่างไรก็ตาม ผู้ประกอบการ MSME และกลุ่มไมโคร (Micro MSME) ยังคงมีความท้าทายจากการใช้เงินสดเป็นหลัก รวมถึงการทำบัญชีที่ยังปะปนระหว่างส่วนตัวและธุรกิจ ทำให้ธนาคารไม่เห็นภาพธุรกรรมที่แท้จริงทั้งหมด ธนาคารจึงต้องพึ่งพาระบบนิเวศข้อมูลที่กว้างขึ้น เช่น โครงการ Open Data Initiative และกลไก Data Bureau ของธนาคารแห่งประเทศไทย (ธปท.)

ยึดเป้าหมาย “ลูกค้าต้องเติบโตยั่งยืน” ชูตำแหน่งผู้นำตลาด MSME
สำหรับปรัชญาการปล่อยสินเชื่อ นางสาวขัตติยา ชี้ว่าความสำเร็จของธนาคารกสิกรไทยไม่ได้วัดเพียงแค่วันอนุมัติและปล่อยเงินกู้ แต่ความสำเร็จที่แท้จริงจะเกิดขึ้นเมื่อลูกค้าประสบความสำเร็จ สามารถนำเงินทุนไปขยายธุรกิจ สร้างขีดความสามารถในการแข่งขัน และสร้างผลตอบแทนเพื่อชำระหนี้คืนได้อย่างยั่งยืน
ปัจจุบัน ธนาคารกสิกรไทยถือเป็นผู้ให้บริการสินเชื่อ MSME รายใหญ่ที่สุดในประเทศไทย ด้วยส่วนแบ่งตลาด (Market Share) อยู่ที่ 28% ของประเทศ และมีพอร์ตสินเชื่อ SME ประมาณ 500,000 ล้านบาท คิดเป็น 25% ของพอร์ตสินเชื่อรวมของธนาคาร ท่ามกลางภาวะตลาดสินเชื่อ SME ภาพรวมของประเทศที่ชะลอตัวหรือติดลบ ธนาคารจึงมุ่งเน้นการดูแลและต่อยอดจากฐานลูกค้าปัจจุบันที่ธนาคารมีข้อมูลธุรกรรมเชิงลึกเป็นหลัก
ผนึกฟินเทค-LINE BK สู่ความร่วมมือ Grab
ในการเข้าถึงกลุ่มผู้ประกอบการ Micro MSME ซึ่งเป็นกลุ่มที่มีความเสี่ยงสูงและธนาคารยังขาดข้อมูลลึกซึ้ง นางสาวขัตติยา มองว่าการดึงฟินเทคเข้ามาช่วยเสริมจุดแข็งเรื่องความเร็ว นวัตกรรม และข้อมูลทางเลือก (Alternative Data) จะช่วยส่งเสริมการเข้าถึงทางการเงิน (Financial Inclusion) ได้อย่างตรงจุด
ตัวอย่างความสำเร็จที่ชัดเจนคือ LINE BK ซึ่งเป็นการร่วมทุนกับ LINE Financial โดยใช้ข้อมูลพฤติกรรม เช่น ความเร็วในการตอบแชท และแพทเทิร์นการใช้งาน จนสามารถผ่านพ้นวิกฤตโควิด-19 และสร้างกำไรได้แล้ว
นอกจากนี้ ธนาคารยังมองโอกาสขยายความร่วมมือกับแพลตฟอร์มอย่าง Grab ซึ่งมีข้อมูลเชิงลึกของผู้ซื้อ ไรเดอร์ และร้านค้า โดยในอนาคตมีแนวคิดที่จะสนับสนุนเงินทุนให้แก่ Grab เพื่อนำไปกระจายปล่อยสินเชื่อต่อแก่กลุ่มไรเดอร์ เช่น สินเชื่อมอเตอร์ไซค์ EV เพื่อช่วยลดต้นทุนและเพิ่มกำไรให้แก่ผู้ขับขี่
3 ข้อเสนอแนะเชิงนโยบายขับเคลื่อนเศรษฐกิจไทย
ปิดท้ายด้วยข้อเสนอแนะเชิงนโยบายต่อภาครัฐและหน่วยงานกำกับดูแลเพื่อขับเคลื่อนเศรษฐกิจในอีก 1 ปีข้างหน้า นางสาวขัตติยา ได้เสนอ 3 ประการสำคัญ ได้แก่
1. การแบ่งปันข้อมูลและความเสี่ยง ผลักดันกลไก Data Bureau และการแชร์ข้อมูลอย่างเป็นรูปธรรม
2. การปรับโครงสร้างอุตสาหกรรมประเทศ กำหนดทิศทางอุตสาหกรรมและห่วงโซ่อุปทาน (Supply chain) ที่ประเทศไทยควรมุ่งเน้นให้ชัดเจนเพื่อปฏิรูปเศรษฐกิจ
3. การผ่อนปรนกฎระเบียบสัดส่วนการถือหุ้น ปรับปรุงกฎหมายสัดส่วนการถือหุ้นในการจับมือพันธมิตร เพื่อเปิดโอกาสให้เกิดรูปแบบความร่วมมือทางการเงินใหม่ ๆ อย่างยืดหยุ่น