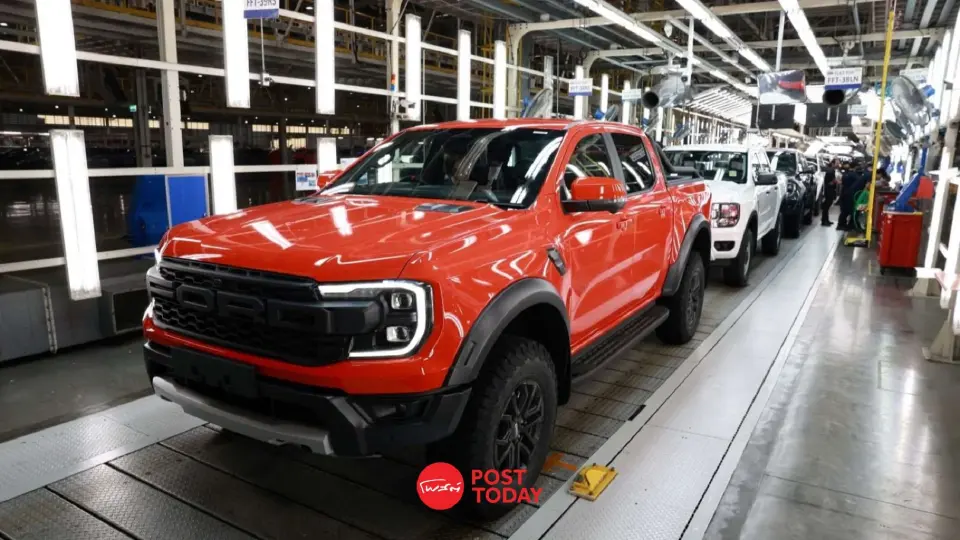


สรรพสามิต ปรับเกณฑ์ภาษีกระบะ EV แก้เงื่อนไขชิ้นส่วนผลิตในไทย
กรมสรรพสามิต ยกร่างประกาศปรับเกณฑ์รถกระบะ EV3 และ EV3.5 เปลี่ยนชื่อชิ้นส่วนบังคับผลิตในไทยเป็นระบบตัวแปลงกระแสไฟฟ้า เพื่อปลดล็อกอุปสรรคและหนุนอุตสาหกรรมไทย
KEY
POINTS
- กรมสรรพสามิตปรับแก้หลักเกณฑ์ภาษีรถกระบะไฟฟ้า โดยเปลี่ยนชื่อชิ้นส่วนบังคับผลิตในประเทศจาก "พีซียู อินเวอร์เตอร์" เป็น "ระบบตัวแปลงกระแสไฟฟ้า" เพื่อให้สอดคล้องกับกฎระเบียบและลดอุปสรรคของผู้ประกอบการ
- กำหนดเงื่อนไขการรับสิทธิประโยชน์ทางภาษี 3 กรณี สำหรับผู้ผลิตที่ต้องเลือกใช้แบตเตอรี่ (ระดับเซลล์, โมดูล, หรือแพ็ค) และชิ้นส่วนอื่น ๆ ที่ผลิตในประเทศตามกรอบเวลาที่แตกต่างกัน
- วางไทม์ไลน์บังคับใช้ชิ้นส่วนสำคัญที่ผลิตในประเทศเพิ่มขึ้นในอนาคต เช่น กำหนดให้ใช้ "ระบบตัวแปลงกระแสไฟฟ้า" ตั้งแต่ปี 2573 และต้องใช้ชิ้นส่วนหลักอื่น ๆ เพิ่มเติมตั้งแต่ปี 2578 เป็นต้นไป
สรรพสามิตยกเครื่องเกณฑ์ภาษีกระบะ EV ปลดล็อกข้อจำกัด ดันชิ้นส่วนผลิตในประเทศรับการเปลี่ยนผ่าน
กรมสรรพสามิตเตรียมออกประกาศฉบับใหม่เพื่อแก้ไขหลักเกณฑ์ เงื่อนไข และคุณลักษณะของรถยนต์กระบะแบบพลังงานไฟฟ้า (EV) ภายใต้มาตรการส่งเสริม EV3 และ EV3.5 ตามมติของคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ
โดยมีหัวใจสำคัญคือการปรับเปลี่ยนชื่อชิ้นส่วนบังคับผลิตในประเทศจากเดิมที่ใช้คำว่า "พีซียู อินเวอร์เตอร์" (PCU Inverter) เปลี่ยนเป็น "ระบบตัวแปลงกระแสไฟฟ้า" (Integrated Inverter)
ปลดล็อกอุปสรรคทางกฎหมาย เพิ่มสอดคล้องทั้งอุตสาหกรรม
สาเหตุของการปรับแก้ครั้งนี้ เนื่องจากคำว่าพีซียู อินเวอร์เตอร์ในประกาศเดิม ไม่ตรงกับข้อกำหนดในประกาศกรมสรรพสามิตฉบับที่ใช้อยู่กับรถยนต์ไฮบริด (HEV) และปลั๊กอินไฮบริด (PHEV) ซึ่งใช้คำว่า "ระบบตัวแปลงกระแสไฟฟ้า"
ความแตกต่างทางธุรการนี้สร้างอุปสรรคในทางปฏิบัติต่อการกำหนดเงื่อนไขชิ้นส่วนที่ผลิตในประเทศ
การปรับปรุงเกณฑ์จึงช่วยขจัดข้อจำกัดทางเทคนิค พร้อมทั้งช่วยเพิ่มขีดความสามารถในการแข่งขันของผู้ประกอบการไทยในห่วงโซ่อุปทานยานยนต์ไฟฟ้าอย่างมีประสิทธิภาพ
เปิดเงื่อนไขสิทธิประโยชน์ภาษี 3 กรณี
สำหรับผู้ผลิต สำหรับโครงสร้างสิทธิประโยชน์ทางภาษีสรรพสามิต รถกระบะไฟฟ้าที่ได้รับสิทธิจะต้องมีน้ำหนักรถรวมน้ำหนักบรรทุกไม่เกิน 4,000 กิโลกรัม ผลิตในประเทศ
และต้องปฏิบัติตามเงื่อนไขการใช้แบตเตอรี่หรือชิ้นส่วนที่ผลิตในประเทศ โดยเลือกอย่างใดอย่างหนึ่งจาก 3 กรณี
กรณีแรก: ใช้แบตเตอรี่ระดับเซลล์ (Battery Cell) ที่ผลิตในประเทศตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นไป
กรณีที่สอง: ใช้แบตเตอรี่ระดับโมดูล (Battery Module) ตั้งแต่วันที่ 1 มกราคม 2569 จากนั้นตั้งแต่วันที่ 1 มกราคม 2573 จะต้องใช้ ระบบตัวแปลงกระแสไฟฟ้า (Integrated Inverter) ที่ผลิตในประเทศ
และตั้งแต่วันที่ 1 มกราคม 2578 ต้องเลือกใช้ชิ้นส่วนที่ผลิตในไทยอย่างน้อย 1 รายการ จาก 5 รายการหลัก (มอเตอร์ขับเคลื่อน, เกียร์ทดรอบ, คอมเพรสเซอร์แอร์ EV, ระบบบริหารจัดการแบตเตอรี่ BMS, และระบบควบคุมการขับขี่ DCU)
กรณีที่สาม: ใช้แบตเตอรี่ระดับการประกอบ (Battery Pack Assembly) ตั้งแต่วันที่ 1 มกราคม 2569 และต้องใช้ระบบตัวแปลงกระแสไฟฟ้าที่ผลิตในประเทศตั้งแต่วันที่ 1 มกราคม 2573 เช่นเดียวกัน
แต่ขยับเงื่อนไขในปี 2578 ให้ต้องเลือกใช้ชิ้นส่วนผลิตในไทยเพิ่มขึ้นเป็น 2 รายการ จาก 5 รายการข้างต้น
นอกจากนี้ ประกาศดังกล่าวยังครอบคลุมถึงผู้ประกอบการที่ไม่ได้เข้าร่วมมาตรการ EV3 และ EV3.5
โดยกำหนดว่าหากผลิตหรือนำเข้ารถกระบะไฟฟ้าในช่วงระหว่างวันที่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2572 จะต้องใช้แบตเตอรี่ที่ผลิตหรือประกอบในประเทศ และตั้งแต่ปี 2573 เป็นต้นไป
จะต้องขยับไปใช้แบตเตอรี่ที่ผลิตในประเทศระดับโมดูลขึ้นไป เพื่อรับสิทธิภาษีอัตราเดียวกัน