
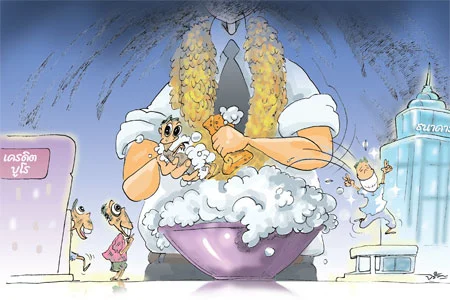


เลิกเครดิตบูโรช่วยชาวบ้านแต่ทำลายระบบการเงิน
ประชากรกลุ่มรากหญ้าเป็นคนกลุ่มใหญ่
ประชากรกลุ่มรากหญ้าเป็นคนกลุ่มใหญ่
โดย...ทีมข่าวการเงิน
ที่ทุกพรรคการเมืองต่างพยายามแย่งชิงคะแนนเสียงให้ได้มากที่สุดในการเลือกตั้งทุกครั้ง
ที่เป็นเช่นนี้เพราะมีจำนวนประชากรในกลุ่มนี้มากที่สุด มีนานาอาชีพตั้งแต่เกษตรกร รับจ้าง ไปจนถึงมนุษย์เงินเดือน
และกลุ่มรากหญ้านี่เองที่มีหนี้เป็นของตัวเองเยอะที่สุด และเป็นกลุ่มที่ต้องการความช่วยเหลือมากที่สุด ดังนั้นทุกพรรคการเมืองจึงขายฝัน ปลดหนี้เกษตรกร ปรับโครงสร้างหนี้ให้รากหญ้า ให้คนกลุ่มนี้มีโอกาสเข้าถึงแหล่งเงินให้ง่ายขึ้น เนื่องจากเป็นกลุ่มที่ไม่ได้รับการเหลียวแลจากธนาคารพาณิชย์เลย

จากข้อมูลของบริษัท ข้อมูลเครดิตแห่งชาติ หรือเครดิตบูโร ปัจจุบันบริษัทมีข้อมูลลูกหนี้ประมาณ 20 ล้านราย คิดเป็นจำนวนบัญชีสินเชื่อทั้งสิ้น 62.5 ล้านบัญชี
เป็นบัญชีที่เคลื่อนไหว 37.5 ล้านบัญชี เป็นบัญชีไม่เคลื่อนไหว และมีการหยุดนำส่งข้อมูลประมาณ 21.5 ล้านบัญชี โดยในจำนวนนี้เป็นบัญชีที่มีการค้างชำระเกิน 91 วัน หรือหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) 5.4 ล้านบัญชี หรือคิดเป็น 1.9 ล้านคน
ดังนั้น หากนโยบายโดนใจคนกลุ่มนี้ก็นับว่าจะได้คะแนนเสียงไปไม่น้อยเลย
นายกรพจน์ อัศวินวิจิตร ผู้สมัคร สส.ระบบบัญชีรายชื่อ หัวหน้าทีมเศรษฐกิจของพรรคชาติพัฒนาเพื่อแผ่นดิน ผู้ที่เคยเป็นผู้อำนวยการธนาคารออมสิน กล่าวว่า อุปสรรคที่ทำให้คนมีปัญหามากที่สุดคือระบบเครดิตบูโร ที่ไม่ให้โอกาสคนไปเริ่มชีวิตใหม่หากโดนขึ้นบัญชีดำก็กู้เงินจากที่ไหนไม่ได้อีกเลย
ฉะนั้นมีความจำเป็นต้องแก้ไขระบบเครดิตบูโรให้คนติดบัญชีดำกู้เงินได้ ปัจจุบันธนาคารแห่งประเทศไทย (ธปท.) ไม่ยอมให้ธนาคารพาณิชย์ให้กู้กับคนที่ติดบัญชีดำ
สิ่งที่นายกรพจน์พูดก็ไม่แตกต่างจากนโยบายพรรคการเมืองอื่นเท่าไหร่ บางพรรคการเมืองถึงกับเน้นหาเสียงว่าจะยกเลิกเครดิตบูโรไปเลย
การพุ่งเป้าไปที่เครดิตบูโรว่าเป็นตัวการทำลายโอกาสของประชาชนที่จะเข้าถึงแหล่งเงิน ทำลายเศรษฐกิจนั้น เป็นเรื่องที่น่าสนใจว่าเครดิตบูโรมีข้อเสียมากกว่าข้อดีหรือไม่
หากวิเคราะห์ตามเจตนารมณ์ของการจัดตั้งเครดิตบูโรนั้นจะพบว่าเกิดเพราะวิกฤตต้มยำกุ้ง ที่มีลูกหนี้บางกลุ่มมีพฤติกรรมการกู้เวียนเทียน คือนำหลักทรัพย์ค้ำประกันชิ้นเดียวไปขอกู้เงินจากธนาคารหลายแห่ง หรือมีหนี้สินล้นพ้นตัวแต่นำหลักฐานปลอมไปขอกู้เงิน โดยธนาคารแต่ละแห่งไม่สามารถตรวจสอบได้เพราะไม่ได้มีการแลกเปลี่ยนข้อมูลกัน
แต่หลังจากวิกฤตต้มยำกุ้ง ธนาคารพาณิชย์และบริษัทไฟแนนซ์ล้มระเนระนาดเพราะเจอหนี้เสียกัดกิน จน ธปท.ต้องปรับโครงสร้างระบบสถาบันการเงินใหม่ และให้มีการร่าง พ.ร.บ.จัดตั้งบริษัทข้อมูลเครดิต ให้ธนาคารแต่ละแห่งร่วมแชร์ข้อมูลกัน ให้ตรวจสอบประวัติลูกหนี้ได้
อย่างไรก็ดี ยังมีความเข้าใจผิดเกี่ยวกับระบบเครดิตบูโรมาก โดยเข้าใจว่า ธปท.บังคับไม่ให้ธนาคารปล่อยกู้ให้กับลูกค้าที่ถูกขึ้นบัญชีดำ
แต่ในข้อเท็จจริง ธปท.ให้รวบรวมประวัติของลูกหนี้ไว้ และให้ธนาคารตัดสินใจเองจากประวัติลูกหนี้ว่าจะให้กู้หรือไม่ให้
และก็เป็นข้อเท็จจริงอีกเช่นกันว่าไม่มีธนาคารแห่งไหนกล้าให้กู้กับลูกหนี้ที่มีประวัติเสีย เพราะเกรงว่าปล่อยกู้ไปก็จะเป็นหนี้เสียอีกเหมือนประวัติที่เคยทำมา
หลังจากมีเครดิตบูโร ธนาคารทั้งหลายสบายใจมากขึ้นในการให้กู้ได้รวดเร็ว ไม่ต้องกลัวว่าจะเกิดหนี้เสียเหมือนในอดีต เพราะการที่ธนาคารล้มแต่ละครั้งไม่ใช่เรื่องเล็ก วิกฤตจะลามเป็นโดมิโนและทำให้ระบบสถาบันการเงินไม่ได้รับความเชื่อถือทั้งหมด
ดังนั้น จึงเป็นเรื่องไก่กับไข่อีกเช่นกัน เพราะธนาคารจะอ้างกับลูกหนี้ว่าติดเครดิตบูโรให้กู้ไม่ได้เพราะ ธปท.บังคับ
จึงดูเหมือนเครดิตบูโรเป็นซาตานและเป็นอุปสรรคต่อระบบเศรษฐกิจ และเป็นเหมือนศัตรูของชาวรากหญ้า ทั้งที่จริงแล้วไม่ได้เป็นเช่นนั้น
ในช่วงแรกการตั้งเครดิตบูโร ธนาคารได้ขอให้เก็บประวัติลูกหนี้ย้อนหลังถึง 10 ปี ต่อมาก็ค่อยๆ ลดลงเหลือ 5 ปี และปัจจุบันจะเก็บประวัติย้อนหลังลูกค้าแค่ 3 ปี ก็จะหลุดจากเครดิตบูโร
การที่จะเลิกเครดิตบูโรนั้น เป็นเรื่องที่เป็นไปไม่ได้อย่างเด็ดขาด เพราะทางภาคธุรกิจต้องการข้อมูล และเป็นเรื่องเกี่ยวกับความน่าเชื่อถือของระบบสถาบันการเงิน
การที่จะไปลดเกณฑ์การตั้งสำรองหนี้เสียของธนาคารพาณิชย์เพื่อเป็นการช่วยลูกหนี้เสียก็เป็นไปได้ยาก เพราะเกณฑ์การตั้งสำรองต่างๆ นั้น ธปท.ไม่ได้ออกเอง แต่อิงตามมาตรฐานสากล ตามหลักเกณฑ์ของบีไอเอส ซึ่งคือธนาคารกลางของธนาคารชาติทั่วโลก
แนวทางที่จะเป็นไปได้ในการปรับเครดิตบูโรก็คือการปรับเกณฑ์ แต่การจะปรับเกณฑ์ต่างๆ เพื่อให้เกิดความคล่องตัวในการกู้เงิน หรือล้างประวัติของลูกหนี้เสียให้ระยะเวลาสั้นลง ก็น่าจะเป็นเรื่องที่ทำได้ง่ายกว่า
นอกจากนี้ อาจจะเปิดทางให้ธนาคารพาณิชย์คิดดอกเบี้ยตามความเสี่ยงของผู้กู้ เพื่อให้เหมาะสมกับความเสี่ยงที่ได้รับในอนาคต
สิ่งที่สำคัญที่สุดที่จะต้องดำเนินการควบคู่ไป เพื่อกระตุ้นให้มีการปรับเปลี่ยนพฤติกรรมการใช้จ่ายอย่างมีเหตุผลและเป็นไปตามความจำเป็นในอนาคต ไม่ควรเป็นการกระตุ้นให้บริโภคมากเกินไป คือให้คนใช้จ่ายเกินตัว ซึ่งเป็นต้นเหตุของหนี้เสียและการไร้วินัยทางการเงิน
ต้องยอมรับว่าในช่วงแรกของการตั้งเครดิตบูโร 50% ของผู้มีประวัติหนี้เสียเป็นลูกหนี้ของเครดิตบูโร แต่ในปัจจุบันผู้ที่เป็นเจ้าหนี้ที่มีหนี้เสียมากที่สุดเป็นสถาบันการเงินที่ไม่ใช่ธนาคาร หรือนันแบงก์ เช่น บัตรอิออน เฟิร์สช้อยส์ เป็นต้น
จึงเห็นได้ชัดเจนว่าการใช้จ่ายของลูกหนี้ก็เปลี่ยนไป และผู้ที่เป็นหนี้เสียส่วนใหญ่ก็เป็นชาวรากหญ้าอย่างแท้จริง เพราะ ธปท.กำหนดให้ธนาคารออกบัตรเครดิตให้กับผู้ที่มีเงินเดือนไม่ต่ำกว่า 1.5 หมื่นบาท
ดังนั้น เมื่อพิจารณาอย่างถ่องแท้แล้ว การช่วยเหลือลูกหนี้รายย่อยเหล่านี้จำเป็น แต่ต้องหาวิธีการช่วยไม่ให้ระบบการเงินโดยรวมเสียหาย ขาดความเชื่อมั่นจากนักลงทุนไปด้วย
สุดท้ายแผนการฟอกลูกหนี้ที่ติดเครดิตบูโรให้กลับมาลืมตาอ้าปากได้ ก็ต้องใช้ธนาคารของรัฐเข้ามาเป็นเครื่องมือที่สำคัญอยู่ดี เพราะธนาคารของรัฐจะมีกฎหมายเฉพาะดูแลอยู่ และอยู่ภายใต้การดูแลของกระทรวงการคลัง การดำเนินการจึงง่ายกว่า
แผนการโฆษณาชวนเชื่อว่าจะเลิกเครดิตบูโรจึงเป็นเรื่องที่เป็นไปไม่ได้ แต่หากจะเจรจาให้มีการผ่อนปรนเงื่อนไขเพื่อให้ธนาคารปล่อยกู้เป็นแนวทางที่เป็นไปได้มากกว่า
แต่ในที่สุดแล้ว รัฐบาลเองนั่นแหละที่จะต้องเป็นผู้อุดหนุนโครงการให้กู้ลูกหนี้ประวัติเสีย เพราะธนาคารพาณิชย์ไม่มีใครอุดหนุนหากขาดทุนบักโกรกก็ต้องเพิ่มทุนเอง โดยไม่มีใครมาช่วย การให้กู้แบบเสี่ยงๆ จึงไม่มีทางที่ธนาคารพาณิชย์จะยอม




