
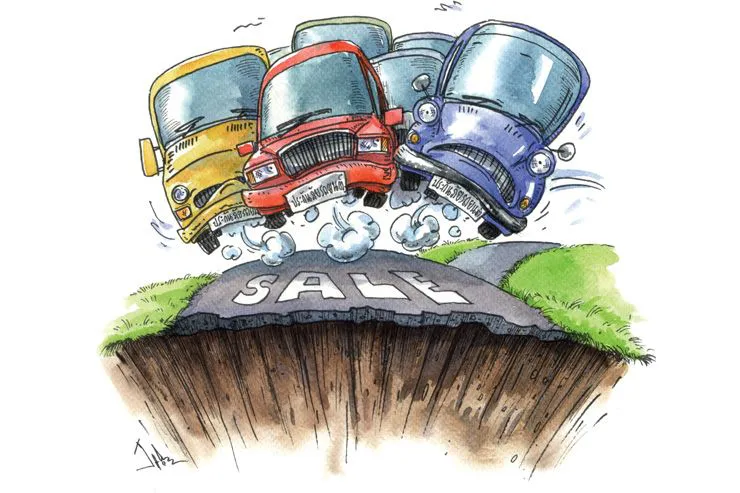


ประกันปี’60ยังเดือด แข่งตัดค่าเบี้ยรุนแรง
โดย...ฉัตรชัย ธนจินดาเลิศ
การที่สมาคมประกันวินาศภัยไทยได้ออกมาคาดการณ์ว่าในปี 2560 นี้ ธุรกิจประกันภัยจะเติบโตได้ดีกว่าปีที่ผ่านมา ก็ถือได้ว่าเป็นนิมิตหมายที่ดีสำหรับภาคธุรกิจประกันภัย ที่แสดงให้เห็นถึงความมั่นใจในภาวะเศรษฐกิจของประเทศที่ยังคงเติบโตได้ดีอยู่
โดยเฉพาะถ้ายอดขายรถยนต์ ราคาสินค้าเกษตร ภาคการท่องเที่ยว และภาคการส่งออก เติบโตเพิ่มขึ้น ก็ย่อมส่งผลให้ธุรกิจประกันภัยซึ่งถือได้ว่าเป็นธุรกิจแถวสองเติบโตตามไปด้วยเช่นกัน โดยทางสมาคมประกันวินาศภัยได้คาดว่า ปีนี้ธุรกิจประกันภัยจะเติบโตจากเบี้ยปกติได้ถึง 2.0-3.2% แต่เมื่อรวมกับเบี้ยที่ได้จากโครงการประกันภัยต่างๆ ของรัฐบาลอีก 1-2 โครงการ ก็คาดว่าปีนี้จะเติบโตได้ถึง 4.8% ทีเดียว
อย่างไรก็ตาม เบี้ยประกันภัยรถยนต์ยังคงเป็นธุรกิจหลักของธุรกิจประกันวินาศภัย และคิดเป็นสัดส่วนถึง 60% ของเบี้ยทั้งหมด ส่วนเบี้ยประเภทอื่นที่ไม่ใช่รถยนต์หรือเบี้ยนันมอเตอร์นั้น คงต้องใช้เวลาอีกนานหลายปีกว่าจะเพิ่มขึ้นมาแซงหน้าเบี้ยประกันภัยรถยนต์ได้
นายอานนท์ วังวสุ นายกสมาคมประกันวินาศภัยไทย กล่าวว่า คงเป็นเรื่องยากที่เบี้ยประเภทอื่นจะแซงเบี้ยรถยนต์ได้ในช่วงเวลาอันใกล้นี้ และคงต้องใช้เวลาอีกนาน แต่โดยภาพรวมแล้วเบี้ยนันมอเตอร์ก็ยังเติบโตได้ดีด้วยตัวเองอยู่ อย่างเช่น เบี้ยประกันอุบัติเหตุส่วนบุคคล (พีเอ) หรือเบี้ยประกันสุขภาพ ก็ยังหวังการเติบโตอยู่จากเมื่อ 10 ปีก่อนเติบโตเฉลี่ยปีละ 5% ปัจจุบันก็อยู่ที่ 15-16%
จึงเห็นได้ว่า เบี้ยรถยนต์ยังเป็นตัวหลักที่บริษัทประกันส่วนใหญ่ยังคงต้องให้ความสำคัญเพื่อรักษาฐานลูกค้าของตัวเองเอาไว้ให้ได้มากที่สุด โดยกลยุทธ์หลักที่ใช้ในการดึงดูดลูกค้า และเป็นวิธีการที่ง่ายและเห็นผลที่สุด ก็หนีไม่พ้นเรื่องของการแข่งขันกันลดค่าเบี้ยลง
บริษัทประกันไหนเสนอเบี้ยได้ถูกกว่าคู่แข่งก็ย่อมได้งานเพิ่มขึ้นตามไปด้วย ส่วนจะส่งผลกระทบอย่างไรในอนาคตก็ค่อยไปว่ากันอีกที
แม้จะมีเสียงเตือนมาอย่างต่อเนื่องในช่วงปีที่ผ่านมาจากสมาคมประกันวินาศภัยไทยว่า การแข่งขันตัดราคาที่รุนแรงเกินไปจะส่งผลกระทบต่อฐานะการเงินของแต่ละบริษัทได้ โดยเฉพาะบริษัทขนาดกลางและขนาดเล็กที่มีเงินกองทุนไม่แกร่งพอจะมีความเสี่ยงมากที่สุด
อย่างในปีที่ผ่านมา ในภาวะที่ตลาดประกันภัยรถยนต์ไม่โตมากนัก เบี้ยรถยนต์ใหม่ๆ เข้ามาน้อย ทำให้ยอดเคลมสินไหมของลูกค้ารายเก่าไล่มาทันกับเบี้ยใหม่ที่มีอยู่ จึงกระทบต่อฐานะการเงินได้ ซึ่งหากบริษัทประกันไหนมีเงินกองทุนที่แข็งแกร่งเพียงพอ ก็อาจยังรองรับภาวะการขาดทุนไปได้อีก 1-2 ปี
เช่น ปัจจุบันถ้าเป็นรถเก๋งขนาดเล็ก อัตราความเสียหายต่อเบี้ยประกันในหลายๆ บริษัทก็ปรับตัวสูงขึ้นมาถึง 70% ซึ่งขาดทุนแน่นอน เพราะปกติถ้าเกิน 62% ก็ถือว่าขาดทุนอยู่แล้ว
“ตอนนี้เบี้ยรถยนต์ชั้น 1 อาการน่าเป็นห่วงมากที่สุด เฉลี่ยแข่งกันลดราคาลงไป 10-20% แล้ว ขณะที่ต้นทุนดำเนินงานที่แท้จริง ไม่ว่าจะเป็นค่าแรง ค่าอะไหล่ ต่างก็ปรับขึ้นหมด จึงไม่สอดคล้องกับความเป็นจริง” อานนท์ กล่าว
และในแง่ของเทคนิคการบริหารความเสี่ยงของบริษัทประกันเอง หากเป็นเบี้ยรถยนต์ส่วนใหญ่บริษัทประกันจะเก็บงานไว้เองภายในประเทศ มีการลดความเสี่ยงด้วยการส่งงานต่อไปให้บริษัทรับประกันภัยต่อต่างชาติหรือรีอินชัวเรอส์ในสัดส่วนที่น้อยมาก
ไม่เหมือนกับกรณีของการแข่งขันของเบี้ยนันมอเตอร์ เช่น เบี้ยประกันภัยทรัพย์สิน ที่แม้จะมีการแข่งขันด้านราคากันสูงเหมือนกัน แต่ก็เป็นไปตามกลไกตลาดโลกจึงไม่น่ากังวล เพราะบริษัทประกันได้มีการส่งงานต่อไปให้รีอินชัวรันส์ต่างประเทศเป็นจำนวนมาก เป็นการกระจายความเสี่ยงไปทั่วโลก ทำให้ลดความเสี่ยงได้เป็นอย่างดี
ส่วนในมุมมองของลูกค้าแล้ว อาจเห็นว่าเป็นเรื่องดีที่บริษัทประกันแข่งกันลดเบี้ยให้กับลูกค้า ยิ่งลดลงมากเท่าไหร่ยิ่งดี ทำให้ลูกค้าได้ประโยชน์ซื้อของได้ถูกลง ซึ่งหากมองในระยะสั้นแล้วก็ถือว่าเป็นเรื่องดีที่ลูกค้าได้ของถูกไปใช้
แต่ถ้ามองกันในระยะยาวแล้ว ก็มีความเสี่ยงสูงที่อาจเกิดปัญหาขึ้นได้ หากรถของลูกค้าต้องมีการเคลมสินไหมเกิดขึ้นแล้วบริษัทประกันไม่สามารถเคลมให้ได้เหมือนปกติ เมื่อขาดสภาพคล่องในการดำเนินธุรกิจ ซึ่งเห็นการณ์เช่นนี้ก็เกิดขึ้นกับบริษัทประกันหลายๆ แห่งมาแล้ว จนในที่สุดก็ต้องปิดกิจการไป และมีเรื่องราวถูกลูกค้าฟ้องร้องมาจนถึงปัจจุบัน เข้าทำนองที่ว่าของดีของถูกไม่มีในโลก
อย่างไรก็ตาม แม้จะมีหลายบริษัทประกันเริ่มรู้ตัวแล้วว่า หากยังใช้วิธีตัดราคาเพื่อดึงลูกค้าเข้าอีกในอนาคตก็อาจเจ็บตัวได้ จึงเริ่มแผ่วๆ ลงไป และปีนี้จะหันมาทำตลาดประกันประเภท 2+ และ 3+ มากขึ้น ซึ่งยังเป็นตลาดที่พอมีกำไรอยู่บ้าง หรือไม่ก็ขาดทุนน้อยลง
โดยรูปแบบการขายอาจมีการปรับเปลี่ยน ขายเป็นแพ็กเกจควบคู่กับแบบประกันประเภทอื่นมากขึ้นซึ่งการเติบโตในรูปแบบเก่าๆ คงไม่เพียงพอแล้ว จะเห็นแบบประกันที่เจาะไปตามลูกค้าเฉพาะกลุ่มมากขึ้น และหากทำได้ดี หรือยังมีการแข่งขันราคาอยู่บ้างภาพรวมของธุรกิจประกันก็ยังไปได้อยู่
แต่เชื่อว่าสุดท้ายแล้ว ด้วยภาวะการแข่งขันของธุรกิจประกันที่ยังรุนแรงอยู่ ทุกบริษัทประกันก็ยังต้องมียอดการเติบโตเพื่อขยายธุรกิจในปีนี้ ส่วนจะเติบโตมากหรือน้อยก็ต้องว่ากันไปแต่ละบริษัท กลยุทธ์ด้านราคายังคงเป็นปัจจัยสำคัญที่จะนำมาใช้กระตุ้นตลาดอยู่ดี
แม้หลายๆ บริษัทประกันจะลดดีกรีการแข่งขันด้านราคาลง แต่ก็ยังมีบริษัทประกันอีกไม่ต่ำกว่า 50 บริษัท พร้อมที่จะเข้ามาเป็นผู้เล่นหน้าใหม่ กระโจนเข้ามาแข่งขันด้านราคาเพื่อให้ได้งานเหมือนกัน และยังส่งผลให้ค่าเบี้ยปีนี้ปรับลดลงได้อีก
โดยเฉพาะบริษัทประกันขนาดใหญ่ๆ ที่มีทุนหนาอีกหลายแห่ง ที่ต้องการหาฐานลูกค้ามากขึ้น โดยยอมแลกกับผลขาดทุนที่อาจเกิดขึ้น อย่างเมื่อก่อนบริษัทประกันต่างชาติจะไม่ลงมาแข่งขันด้านราคา แต่ปัจจุบันก็ลงมาแข่งขันแล้ว
ดังนั้นปีนี้ยังเป็นอีกปีที่เบี้ยรถยนต์ยังคงแข่งขันตัดราคาอย่างรุนแรงเพื่อชิงฐานลูกค้าอยู่ดี




