
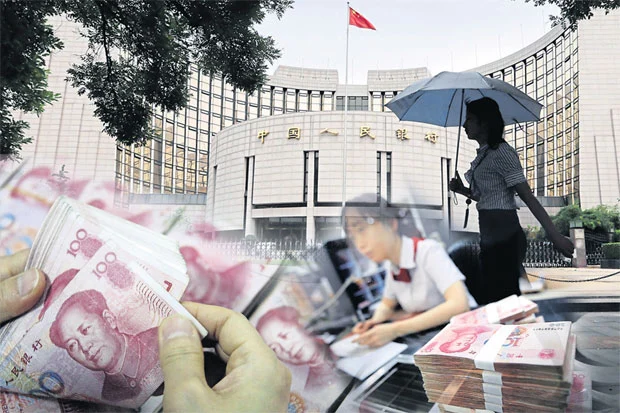


จีนกดหยวนอ่อน สกัด‘เงินทุน’หนี
การปรับลดอัตราดอกเบี้ยลงครั้งที่ 2 ในระยะเวลาเพียง 3 เดือนของธนาคารกลางจีน (พีบีโอซี)
โดย...ก้องภพ เทอดสุวรรณ
การปรับลดอัตราดอกเบี้ยลงครั้งที่ 2 ในระยะเวลาเพียง 3 เดือนของธนาคารกลางจีน (พีบีโอซี) ต้องถือเป็นความเคลื่อนไหวครั้งสำคัญทีเดียว แม้ก่อนหน้านี้ทางการจีนจะแสดงความมั่นอกมั่นใจว่าเศรษฐกิจจีนยังคงขับเคลื่อนไปได้ เหมือนการปรับลดดอกเบี้ยครั้งนี้ถือเป็นการยอมรับว่าเศรษฐกิจจีนกำลังมีปัญหา โดยเฉพาะอย่างยิ่ง “ปัญหาทุนไหลออก”
การใช้นโยบายผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) ถือเป็นการเปิดฉากมหกรรมการระดมมาตรการผ่อนคลายทางการเงินของธนาคารกลางชาติอุตสาหกรรมเกือบทั่วโลกตั้งแต่ช่วงต้นปีที่ผ่านมา
แผนการอัดฉีดเงินกว่า 6 หมื่นล้านยูโร/เดือน ของอีซีบี ทำให้ค่าเงินของประเทศกำลังพัฒนาแข็งค่าขึ้นอย่างเห็นได้ชัด จนบรรดาธนาคารกลางของประเทศกำลังพัฒนาต้องงัดมาตรการผ่อนคลายทางการเงินออกมาสู้เช่นกัน อาทิ ธนาคารกลางอินโดนีเซีย (อาร์บีไอ) ที่ปรับลดอัตราดอกเบี้ยลง 0.25% ไปอยู่ที่ 7.5% ขณะที่ดอกเบี้ยของอินเดียลงจาก 8% ไปอยู 7.75%
อย่างไรก็ตาม ปรากฏว่าค่าเงินหยวนของจีนกลับอ่อนค่าลงอย่างต่อเนื่อง สวนทางกับการแข็งค่าของสกุลเงินของประเทศกำลังพัฒนาในเอเชีย
โดยอัตราแลกเปลี่ยนค่าเงินหยวนในต่างประเทศ เข้าสู่ช่วงขาลงตั้งแต่เดือน ต.ค.ที่ผ่านมา ส่วนอัตราแลกเปลี่ยนค่าเงินหยวนในประเทศดิ่งลงถึง 0.46% ในช่วง 2 สัปดาห์ที่ผ่าน อยู่ที่ราว 6.1266 หยวน/เหรียญสหรัฐ
กรณีดังกล่าวต้องถือว่าผิดปกติ เนื่องจากการใช้มาตรการคิวอีของอีซีบี ซึ่งถือเป็นการอัดฉีดสภาพคล่องเข้าสู่ระบบเศรษฐกิจทำให้ค่าเงินยูโรอ่อนค่าลง ซึ่งเป็นการกดดันให้ค่าเงินของประเทศอื่นๆ โดยเฉพาะกลุ่มประเทศที่เป็นคู่ค้ากับกลุ่มยูโรโซนต้องแข็งค่าขึ้น
ในทำนองเดียวกัน สภาพคล่องที่ล้นเอ่อจากการทำคิวอียังทำให้เกิดภาวะทุนยุโรปไหลเข้ามาในตลาดประเทศกำลังพัฒนาอีกด้วย เนื่องจากโดยเฉลี่ยการลงทุนในประเทศกำลังพัฒนาจะให้ตอบแทนสูงกว่าในประเทศอุตสาหกรรมซึ่งจะส่งผลให้ค่าเงินแข็งขึ้นเช่นกัน
เพราะฉะนั้น การอัดฉีดคิวอีควรจะทำให้ค่าเงินหยวนแข็งค่าขึ้น โดยเฉพาะอย่างยิ่งเมื่อกอปรกับข้อมูลเศรษฐกิจภายในของจีนที่มีสัดส่วนการค้าเกินดุลที่สูงที่สุดในรอบ 14 ปี
แต่ปรากฏว่า ค่าเงินหยวนของจีนกลับอ่อนค่าลงอย่างต่อเนื่อง จนต้องถือว่าเป็นความเคลื่อนไหวที่ผิดปกติ
คำตอบของประเด็นดังกล่าวอยู่ที่ปัญหาของจีนไม่ใช่ภาวะเงินทุนไหลเข้ามากเกินไปอีกต่อไป แต่กลับเป็นภาวะเงินทุนไหลออกที่สร้างความสั่นสะเทือนให้กับเศรษฐกิจจีน และเป็นความเคลื่อนไหวสำคัญที่ทำให้เงินหยวนอ่อนค่าอย่างที่เห็นในปัจจุบัน
ในปี 2014 ที่ผ่านมานับเป็นปีที่ทุนไหลออกจากจีนมากที่สุดในประวัติศาสตร์ โดยเฉพาะไตรมาส 4 เพียงอย่างเดียว ปรากฏมีทุนไหลออกจากแดนมังกรสูงเทียบเท่ากับ 9.12 หมื่นล้านเหรียญสหรัฐ
ที่เป็นเช่นนี้เพราะเกิดจากสภาพเศรษฐกิจจีนที่กำลังอยู่ในภาวะชะลอตัวมากที่สุดในรอบหลายปี ขณะที่การส่งออกจีนปรับตัวลดลง 3.2% เมื่อเดือน ม.ค.ที่ผ่านมาเมื่อเทียบกับเดือน ธ.ค.ปีที่แล้ว ส่วนการนำเข้าลดลงถึง 19.7%
ขณะเดียวกัน การเปิดเผยดัชนีผู้จัดการฝ่ายจัดซื้อ (พีเอ็มไอ) ของทางการจีนยังปรับตัวขึ้นมาอยู่ที่ 49.9 จุดในเดือน ก.พ. จากเดิมที่ 49.8 จุดในเดือน ม.ค. แต่ยังถือว่าอยู่ในภาวะของการหดตัว
อย่างไรก็ดี ก็มีแนวโน้มว่าภาคเอกชนจากตะวันตกจะลดการลงทุนโดยตรง (เอฟดีไอ) ในจีนลง เนื่องจากค่าแรงในจีนที่ปรับตัวสูงขึ้น อีกทั้งรัฐบาลจีนยังดำเนินการปราบปรามธุรกิจต่างชาติที่มีแนวโน้มจะผูกขาดตลาด
ความเคลื่อนไหวดังกล่าว ทำให้มีการคาดการณ์กันว่า ทางการจีนจะปรับลดเป้าหมายการเติบโตทางเศรษฐกิจใหม่ลงมาอยู่ที่ 7% ในปีนี้จากเดิมที่ 7.5% เมื่อปีที่ผ่านมา
ถือเป็นสัญญาณที่ชัดเจนว่าเศรษฐกิจจีนยังไม่แข็งแกร่งเพียงพอที่จะปรับโครงสร้างทางเศรษฐกิจแบบพึ่งพาการส่งออกมาเป็นแบบการบริโภคภายใน ตามแผนที่รัฐบาลวางไว้ก่อนหน้านี้
จึงจำเป็นอย่างยิ่งที่จีนจะต้องออกนโยบายกระตุ้นเศรษฐกิจเพื่อรักษาสถานะความเป็น “โรงงานโลก” ไว้เพื่อเป็นกำลังหลักในการขับเคลื่อนเศรษฐกิจ
นั่นจึงเป็นสาเหตุที่ทำให้ธนาคารกลางแห่งประเทศจีน (พีบีโอซี) ต้องปรับลดอัตราดอกเบี้ยลงเพื่อสกัดกั้นเงินทุนไหลออกจากประเทศ
การขยับลดดอกเบี้ยเงินฝากลง 0.25% เหลือเพียง 2.5% และลดดอกเบี้ยเงินกู้ลง 0.25% ไปอยู่ที่ 5.35% โดยมีผลบังคับใช้ตั้งแต่วันที่ 1 มี.ค.ที่ผ่านมา
ความเคลื่อนไหวดังกล่าวพิสูจน์ได้จากค่าเงินหยวนที่อ่อนลง 0.06% ทันทีหลังจากการประกาศลดดอกเบี้ยลงมาอยู่ที่ราว 6.273 หยวน/เหรียญสหรัฐ เมื่อช่วงเช้าของวันที่ 2 มี.ค.ที่ผ่านมา ซึ่งนับเป็นการอ่อนค่ามากที่สุดในรอบ 2 ปี
การปรับลดดอกเบี้ยดังกล่าวจะเป็นการสกัดกั้นภาวะ “เลือดไหลไม่หยุด” ของจีนโดยตรง เนื่องจากการปรับลดอัตราดอกเบี้ยทำให้ค่าเงินหยวนอ่อนค่าลงไปอีก และทำให้นักลงทุนต่างชาติต้องคงทุนไว้ในจีนต่อไป เนื่องจากหากถอนทุนกลับตอนนี้จะเกิดภาวะขาดทุนจากอัตราแลกเปลี่ยน
ส่วนธุรกิจในจีนก็จะได้ประโยชน์จากการค่าเงินหยวนที่อ่อนตัวลง ทำให้สินค้าจีนมีศักยภาพในการแข่งขันสูงขึ้นในตลาดโลก นับเป็นมาตรการเพื่อเอาใจธุรกิจต่างชาติที่ลงทุนตั้งโรงงานผลิตในจีน
นอกจากนั้น ยังทำให้ทุนสัญชาติจีนออกไปลงทุนในต่างแดนน้อยลงอีกด้วย เนื่องจากสภาพเงินหยวนที่ผันผวนทำให้นักลงทุนมีความเสี่ยงที่จะขาดทุน
ดังนั้น การปรับลดอัตราดอกเบี้ยครั้งนี้ จึงเป็นสัญญาณที่สำคัญว่า ทางการจีนได้ยอมรับแล้วว่าเศรษฐกิจจีนกำลังมีปัญหา ซึ่งเกิดขึ้นจากการปรับจากการปรับโครงสร้างเศรษฐกิจเมื่อปีที่ผ่านมา
แน่นอนว่าทางการจีนต้องทำทุกวิถีทางเพื่อพยุงเศรษฐกิจจีนให้ไม่ต้องเผชิญกับภาวะ “ฮาร์ดแลนดิ้ง”
จึงอาจมีความเป็นไปได้ว่าการหั่นดอกเบี้ยครั้งนี้เป็นจุดเริ่มต้นของมหกรรมกระตุ้นเศรษฐกิจจีนเท่านั้น




