
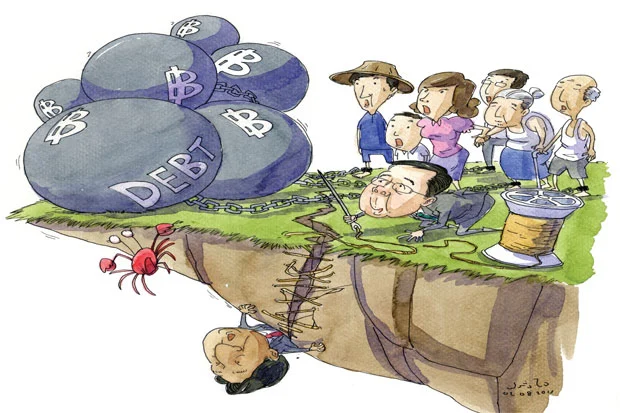


หนี้ครัวเรือนถ่วงเศรษฐกิจ
ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยตัวเลขหนี้ครัวเรือนของไทย ที่ดูแล้วอาจจะน่าตกใจ เพราะตัวเลขล่าสุดอยู่ที่ ใกล้แตะ 80%
โดย...ชลลดา อิงศรีสว่าง
ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยตัวเลขหนี้ครัวเรือนของไทย ที่ดูแล้วอาจจะน่าตกใจ เพราะตัวเลขล่าสุดอยู่ที่ ใกล้แตะ 80% ของผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) เต็มที
นับว่าสัดส่วนหนี้ครัวเรือนเพิ่มขึ้นค่อนข้างเร็วจากปลายปี 2551 ซึ่งอยู่ที่ 55.6% ของจีดีพีประเทศ มาเป็น 77.5% ในไตรมาสแรกปี 2556 ซึ่งเป็นอัตราที่ใกล้เคียงกับประเทศสหรัฐอเมริกา สิงคโปร์ และมาเลเซีย
หนี้ครัวเรือนเหล่านี้มาจากธนาคารพาณิชย์ 42% สถาบันการเงินของรัฐ 30% สหกรณ์ออมทรัพย์ 15% บริษัทบัตรเครดิตและสินเชื่อบุคคล 10% และ อื่นๆ เช่น บริษัทประกัน โรงรับจำนำ 3%
สำหรับโครงสร้างหนี้ครัวเรือนตามการปล่อยกู้ของธนาคารพาณิชย์ แบ่งหลักๆ ได้เป็นสินเชื่อเกี่ยวกับอสังหาริมทรัพย์ 46% สินเชื่อเช่าซื้อรถยนต์และรถจักรยานยนต์ 29% และสินเชื่อเพื่อการอุปโภคบริโภคอื่นๆ รวมสินเชื่อเงินสดมีสัดส่วน 24%
หากสังเกตการเปลี่ยนแปลงโครงสร้างเทียบกับสิ้นปี 2551 พบว่าสัดส่วนสินเชื่อด้านอสังหาริมทรัพย์ลดลง 8% ขณะที่สินเชื่อเช่าซื้อและบริโภคอื่นๆ มีสัดส่วนเพิ่มขึ้น 8% เห็นได้ชัดว่าการกู้เพื่อมาอุปโภคบริโภคนั้นมีบทบาทมากขึ้น
โดยเฉพาะโครงการประชานิยมที่รัฐบาลสนับสนุนให้ประชาชนเพิ่มการบริโภค เพื่อกระตุ้นเศรษฐกิจอย่างโครงการรถยนต์คันแรก เป็นต้น
สัดส่วนหนี้ที่เพิ่มขึ้นเรื่อยๆ นี้ ได้สร้างความวิตกกังวลแก่หลายฝ่าย แต่ ประสาร ไตรรัตน์วรกุล ผู้ว่าการ ธปท. ยืนยันว่า หนี้ครัวเรือนที่สูงขึ้นนี้ ยังไม่น่าเป็นห่วงที่จะก่อให้เกิดปัญหาต่อระบบเศรษฐกิจเหมือนในหลายประเทศ อาทิ สหรัฐอเมริกา
ที่ ธปท.ยืนยันว่าหนี้ไม่สูงจนน่าเป็นห่วงเป็นไปได้อย่างไร หากแกะรอยเข้าไปในรายละเอียดของเหตุที่ทำให้หนี้ครัวเรือนขยายตัวสูงก็จะเห็นว่าเป็นไปได้
เชาว์ เก่งชน กรรมการผู้จัดการ บริษัทศูนย์วิจัยกสิกรไทย กล่าวว่า หนี้ครัวเรือนที่ขยายตัวอย่างรวดเร็วมาจากหลายปัจจัย อาทิ อัตราการขยายตัวของเศรษฐกิจต่ำเป็นเวลานาน ตั้งแต่เกิดวิกฤตซัพไพรม์ในสหรัฐ ส่งผลให้ธนาคารกลางต่างๆ ทั่วโลก หันมาลดดอกเบี้ยเพื่อกระตุ้นเศรษฐกิจ ซึ่งอัตราดอกเบี้ยที่ต่ำดังกล่าว นับได้ว่าเอื้อต่อการจับจ่ายใช้สอยและการก่อหนี้ของผู้บริโภค
แต่อัตราการขยายตัวของเศรษฐกิจไทยที่ไม่สูงมาก โดยในช่วงระหว่างปี 25512555 จีดีพีของไทยมีอัตราการขยายตัวเฉลี่ยเพียงประมาณปีละ 2.9% ทำให้ตัวหารสัดส่วนหนี้ต่อจีดีพีต่ำ ตัวเลขหนี้ครัวเรือนจึงสูงอย่างรวดเร็ว
นอกจากนี้ การปรับแผนแม่บททางการเงินของ ธปท. ที่ส่งเสริมให้ผู้บริโภคโดยเฉพาะรายย่อย เข้าถึงแหล่งเงินทุนง่ายขึ้น โดยสนับสนุนให้ธนาคารพาณิชย์ทำไมโครไฟแนนซ์ ทำให้การพึ่งพิงหนี้นอกระบบของลูกหนี้ลดลง หันมาพึ่งพาเงินในระบบมากขึ้น แม้ดอกเบี้ยจะสูงกว่าลูกค้าทั่วไป แต่ก็ไม่สูงเกินเพดานที่ ธปท.กำหนด และแก้ไขปัญหาการทวงหนี้โหด ซึ่งเป็นปัญหาสังคมได้
หากพิจารณาอัตราการขยายตัวของหนี้ครัวเรือน ซึ่งมีค่าเฉลี่ยในช่วงระหว่างปี 2551-2555 ประมาณ 13.6% ต่อปีนั้น จะพบว่าผู้ปล่อยเงินกู้รายใหญ่ๆ ไม่ว่าจะเป็นธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจของรัฐ และผู้ปล่อยกู้ที่ไม่ใช่ธนาคารพาณิชย์ (หรือกลุ่มนันแบงก์) เช่น บริษัทบัตรเครดิต ลีสซิ่ง และสินเชื่อบุคคลต่างๆ ส่วนใหญ่มีอัตราการขยายตัวที่ไม่ต่างกันมากนัก ในกรอบประมาณ 13.3-14.5% โดยอาจจะมีกลุ่มสหกรณ์ออมทรัพย์ที่มีอัตราการขยายตัวสูงกว่าผู้ปล่อยสินเชื่อกลุ่มอื่นๆ อยู่เล็กน้อย
ในมุมมองของ ธปท. เห็นว่า ความสามารถในการชำระหนี้ของภาคครัวเรือนยังอยู่ในเกณฑ์ดี โดยเห็นได้จากสัดส่วนหนี้ค้างชำระเกิน 1 เดือน ต่อสินเชื่ออุปโภคบริโภคของธนาคารพาณิชย์ยังอยู่ระดับต่ำ ขณะที่สภาพคล่องของครัวเรือนปรับดีขึ้นเล็กน้อย
และจากการติดตามความสามารถในการชำระหนี้ของภาคครัวเรือน โดยเฉพาะกลุ่มครัวเรือนที่มีรายได้ต่ำของ ธปท. เนื่องจากผลสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือนในช่วงไตรมาสแรก ปี 2556 โดยสำนักงานสถิติแห่งชาติและการคำนวณของ ธปท. พบว่าสัดส่วนรายจ่ายในการชำระหนี้ต่อรายได้เฉลี่ยต่อเดือนของภาคครัวเรือนในภาพรวมอยู่ที่ 33.8% เพิ่มขึ้นจากในปี 2554 อยู่ที่ 29.6% ซึ่งอาจส่งผลกระทบเพิ่มขึ้น หากเศรษฐกิจไทยชะลอตัวต่อเนื่อง
แม้ ธปท. จะปากแข็งว่าหนี้ครัวเรือนสูงไม่น่าเป็นห่วง เพราะยังเป็นหนี้เสียน้อย แต่ในภาพรวมของเศรษฐกิจนั้น เรื่องนี้จะเป็นตัวการสำคัญในการฉุดการบริโภคในประเทศไม่ให้เพิ่มขึ้น เนื่องจากครัวเรือนต้องนำเงินไปชำระหนี้ก่อน จึงจะนำเงินที่เหลือมาใช้จ่าย
ในประเด็นนี้ ผู้ว่าการ ธปท. ยอมรับว่า หนี้ครัวเรือนที่สูงขึ้นจะส่งผลกระทบต่อการใช้จ่ายของประชาชนให้ตึงตัว โดยเฉพาะกลุ่มผู้มีรายได้น้อย ธปท.จึงจะดูแลอย่างใกล้ชิด เพื่อไม่ให้มีผลกระทบกับความสามารถในการใช้จ่ายของภาคประชาชนและเศรษฐกิจของประเทศ
นอกจากนี้ ธนาคารพาณิชย์และสถาบันการเงินที่ไม่ใช่ธนาคารพาณิชย์ที่ให้บริการสินเชื่อรายย่อย ก็จะชะลอการให้กู้ หากลูกหนี้กู้เงินจนจะเกินความสามารถในการชำระหนี้ และภาวะเศรษฐกิจมีแนวโน้มชะลอตัวลง
ดังนั้น มีโอกาสสูงที่ลูกหนี้เหล่านี้จะกลับไปหาเงินกู้นอกระบบ ซึ่งเป็นแหล่งเงินใต้ดินที่หาง่าย แม้จะต้องจ่ายดอกเบี้ยโหด แต่ลูกหนี้บางคนก็ถือคติ เสียดอกเบี้ยแพงดีกว่าเงินขาดมือ
กรรมการผู้จัดการ ศูนย์วิจัยกสิกรไทย ระบุว่า แนวโน้มสัดส่วนหนี้ครัวเรือนต่อจีดีพีของไทย อาจจะยังคงขยับขึ้นไปอีกในช่วง 1-2 ปีข้างหน้านี้ แต่คงจะไม่เพิ่มในอัตราที่เร็วเหมือนกับในช่วง 4-5 ปีที่ผ่านมา
ประเด็นที่ต้องติดตาม คือ สัดส่วนภาระรายจ่ายในการชำระหนี้ต่อรายได้ของครัวเรือน ที่ ธปท.รายงานว่าอยู่ที่ประมาณ 33.8% คงจะขยับขึ้นไปอีกตามสัดส่วนหนี้ต่อจีดีพีเช่นกัน
จุดเปลี่ยนของการบริโภคในประเทศ ที่จะเป็นตัวดันเศรษฐกิจต่อไปได้นั้นมีทางเลือกไม่กี่ทาง คือ การเพิ่มรายได้ให้ครัวเรือน การแบ่งอัตราการขยายตัวของเศรษฐกิจให้สูงเพื่อให้สัดส่วนหนี้ต่ำลง การกดดอกเบี้ยในประเทศให้อยู่ในระดับต่ำ
แต่การกระตุกการบริโภคด้วยวิธีการสร้างหนี้ครัวเรือนเพิ่มนั้น เป็นการสร้างการเติบโตของเศรษฐกิจให้โตอย่างไร้เสถียรภาพและเป็นอันตรายในช่วงที่เศรษฐกิจเป็นขาลง
ดังนั้น ธปท. คงจะดำเนินนโยบายการเงินที่ตึงและผ่อน เป็นช่วงต่อไป เพื่อคุมไม่ให้หนี้ครัวเรือนของไทยเข้าสู่เขตอันตราย




