
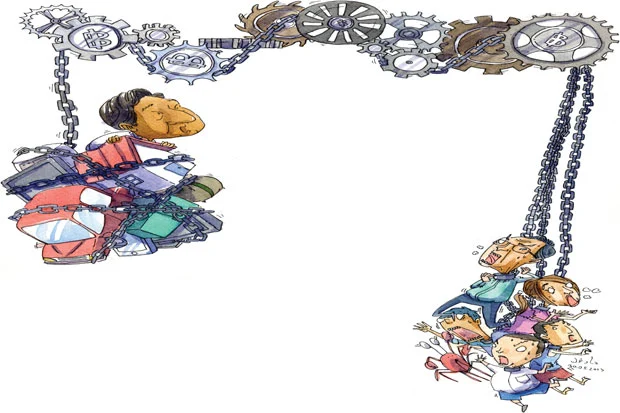


จับตาดูมาตราการดับร้อนสกัดหนี้ครัวเรือนทะยาน
แม้คณะกรรมการนโยบายการเงิน (กนง.)จะมีมติลดดอกเบี้ยนโยบายลง 0.25% มาอยู่ในระดับ 2.5%
โดย...พรสวรรค์ นันทะ
แม้คณะกรรมการนโยบายการเงิน (กนง.)จะมีมติลดดอกเบี้ยนโยบายลง 0.25% มาอยู่ในระดับ 2.5% แต่ปัญหาภาระหนี้ครัวเรือนผ่านสินเชื่อส่วนบุคคลที่เพิ่มสูงขึ้นอย่างต่อเนื่อง ก็ยังเป็นเรื่องที่ กนง.ห่วงใยและสั่งติดตามสถานการณ์อย่างใกล้ชิด
แม้ขณะนี้จะยังไม่ถึงขั้นที่จะต้องออกมาตรการอย่างใดอย่างหนึ่งมาดูแล แต่หากยังทะยานในระดับสูง 20-25% ในไม่ช้าจะต้องมีมาตรการมาสกัดความร้อนแรง
ปัญหาหนี้ครัวเรือนได้กลายเป็นประเด็นที่สำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) สำนักงานเศรษฐกิจการคลัง (สศค.) ก็จับตาและติดตามต่อปัญหานี้เช่นกัน ไม่ได้มีแต่ กนง.และธนาคารแห่งประเทศไทย (ธปท.) เท่านั้นที่กังวล
เนื่องเพราะภาวะหนี้สินครัวเรือนในไตรมาสแรกปีนี้เพิ่มขึ้นต่อเนื่องเป็นไตรมาสที่ 3 ติดต่อกัน โดยสินเชื่อภาคครัวเรือนเพิ่มขึ้นต่อเนื่อง โดยเฉพาะการก่อหนี้สินในหมวดรถยนต์ ที่อยู่อาศัย การบริโภค แถมการผิดนัดชำระหนี้ยังเพิ่มขึ้นต่อเนื่อง
สศช.พบว่าครัวเรือนผู้มีรายได้น้อยในปี 2554 มีรายจ่ายเพิ่มขึ้น 15.9% เร็วกว่ารายได้ที่เพิ่มขึ้น 10.4% แม้ว่าในไตรมาสแรกปีนี้ค่าจ้างที่แท้จริงจะเพิ่มขึ้น แต่ราคาสินค้าก็เพิ่มขึ้นด้วย เมื่อหักลบรายได้และรายจ่ายแล้ว จะพบว่าค่าจ้างที่แท้จริงที่เพิ่มขึ้นนั้น ไม่เป็นไปตามตัวเลขที่ สศช.เคยประเมินไว้
ที่สำคัญ รายจ่ายที่เพิ่มขึ้นของครัวเรือนที่มีรายได้น้อย คือ รายจ่ายที่เกิดจากการกินใช้หมดไป ไม่ได้นำไปต่อยอดหรือก่อกิจกรรมทางเศรษฐกิจให้ขยายตัวเพิ่มขึ้นแต่อย่างใด โดยเฉพาะรายจ่ายค่าเครื่องดื่มแอลกอฮอล์และบุหรี่ที่มีสัดส่วนถึง 6.7% ของค่าใช้จ่ายทั้งหมด
ขณะที่การผิดนัดชำระหนี้เกิน 3 เดือน หรือเอ็นพีแอล ในไตรมาสแรกนี้ ยังพบว่าสินเชื่อส่วนบุคคลภายใต้การกำกับผิดนัดชำระหนี้เพิ่มขึ้นเป็น 38.9% คิดเป็นมูลค่า 8,553 ล้านบาท จากไตรมาส 4 ปีที่แล้วที่เพิ่มขึ้น 28.1% มูลค่า 7,491 ล้านบาท
ไตรมาส 3 ปีที่แล้วเพิ่มขึ้น 37.8% มูลค่า 7,382ล้านบาท
ไตรมาส 2 ปีที่แล้วเพิ่มขึ้น 29.4% มูลค่า 6,749 ล้านบาท
จะเห็นว่าสัดส่วนการผิดนัดชำระหนี้เพิ่มขึ้นอย่างต่อเนื่อง
แม้ สมชัย สัจจพงษ์ ผู้อำนวยการ สศค. ระบุว่า สถานะหนี้ครัวเรือนในปัจจุบันแม้จะขยายตัวได้ดีตามภาวะเศรษฐกิจไทยแต่ยังไม่พบสัญญาณของปัญหาหนี้เสียจากภาคครัวเรือน
แต่ในความเป็นจริงแล้ว ถ้าเปรียบเทียบระหว่างรายได้ทั้งประเทศและสินเชื่ออุปโภคบริโภคส่วนบุคคล จะพบว่ารายได้ทั้งประเทศในปี 2555 สามารถขยายตัวที่ 7.3% เท่านั้น แต่ยอดสินเชื่ออุปโภคบริโภคส่วนบุคคลขยายตัวสูงลิ่วถึง 21.6%
ข้อมูลบ่งบอกชัดว่า ประชาชนคนไทยก่อหนี้เพิ่มในอัตราที่มากกว่ารายได้ จนทำให้หนี้สินต่อรายได้อยู่ที่ 0.82 เท่า เพิ่มขึ้นจากปี 2554 ซึ่งอยู่ที่ 0.74 เท่า
ที่น่าสังเกต คือ สินเชื่อในหมวดอุปโภคบริโภคขยายตัวดีมาก จากสินเชื่อเพื่อการซื้อและเช่าซื้อรถยนต์และรถจักรยานยนต์เป็นหลัก โดยขยายตัวถึง 33.9% เมื่อเทียบกับช่วงเดียวกันปีก่อน ซึ่งยอมรับได้ว่าอาจเกิดจากโครงการรถยนต์คันแรกของรัฐบาลที่กระตุ้นให้ประชาชนตัดสินใจซื้อ
แต่หากตรวจสอบลงลึกไปถึงสถานะหนี้ครัวเรือนของสำนักงานสถิติแห่งชาติ (สสช.) ซึ่งเป็นข้อมูลที่ได้มาจากการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน ล่าสุดในปี 2554 พบว่าภาระหนี้สินเฉลี่ยต่อครัวเรือนอยู่ที่ 1.34 แสนบาท สัดส่วนหนี้สินต่อรายได้เฉลี่ยต่อครัวเรือนอยู่ที่ 5.8 เท่า ลดลงเมื่อเทียบกับปี 2552 ซึ่งอยู่ที่ 6.4 เท่า
แต่นั่นคือปี 2554 ที่ไม่นับรวมปี 2555-2556 ที่การเข้าถึงการก่อหนี้ของภาคครัวเรือนสะดวกโยธินมากขึ้น
เห็นได้ชัดจากสถานะหนี้ครัวเรือนตามข้อมูลของ ธปท. ซึ่งเป็นฐานข้อมูลที่ได้จากธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจที่รับฝากเงิน และอื่นๆ เช่น สหกรณ์ออมทรัพย์ ธุรกิจบริษัทให้บริการทางการเงินที่ไม่ใช่ธนาคารพาณิชย์ พบว่าหนี้ครัวเรือนสูงขึ้นในช่วง 4 ปีที่ผ่านมา สินเชื่อครัวเรือนในปี 2555 คิดเป็น 77.7% ต่ออัตราการขยายตัวทางเศรษฐกิจ (จีดีพี) เพิ่มขึ้นจากปี 2552 ซึ่งอยู่ที่ 61.4% ต่อจีดีพี โดยหนี้สินครัวเรือนทั้งระบบมีจำนวน 8.81 ล้านล้านบาท ทำให้ภาระหนี้สินเฉพาะต่อครัวเรือนอยู่ที่ 4.39 แสนบาท จากจำนวนครัวเรือน 20.06 ล้านครัวเรือน
ในทางกลับกัน หนี้สินที่เพิ่มขึ้นย่อมทำให้การออมเงินของครัวเรือน ซึ่งถือเป็นปัจจัยสำคัญในการสร้างรากฐานฐานะและเพิ่มความเข้มแข็งให้กับสถาบันครอบครัวลดลงเช่นกัน
ข้อมูลที่สะท้อนชัด คือ ตัวเลขการออมภาคครัวเรือนในปี 2554 อยู่ที่ 5.3% ของจีดีพี ซึ่งมีขนาดประมาณ 10 ล้านล้านบาท
นั่นหมายถึงว่า ครัวเรือนทั้งหมดของไทยร่วม 20 ล้านครัวเรือน มีเงินออมรวมอยู่แค่ 5.3 แสนล้านบาทเท่านั้น
และเมื่อพิจารณาความสามารถในการออม ก็พบว่ามีครัวเรือนสูงถึง 45% ของครัวเรือนทั่วประเทศ หรือมีจำนวน 9.09 ล้านครัวเรือน ที่ไม่มีความสามารถในการออม
เรียกว่า จนกระจายทั่วเมืองไทย
ยิ่งหากพิจารณาจากสถานะหนี้ครัวเรือนของศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย ที่เพิ่งสำรวจข้อมูลจากกลุ่มตัวอย่างแรงงาน เมื่อวันที่ 1 มี.ค. จากตัวอย่าง 1,237 ราย พบว่ายอดหนี้ครัวเรือนและการชำระหนี้ในปี 2555 อยู่ที่ 1.68 แสนบาทต่อคน เพิ่มขึ้น 5.7% เมื่อเทียบกับช่วงเดียวกันปีก่อน
ที่สำคัญ ลูกหนี้ส่วนใหญ่มีปัญหาในการชำระหนี้ เพราะมีรายได้ไม่พอกับรายจ่ายถึง 79.8%
ปัญหาหนี้ครัวเรือนที่เพิ่มขึ้น ไม่ได้มีผลข้างเคียงเฉพาะประชาชนเท่านั้น แต่อาจลุกลามให้เกิดภาวะฟองสบู่ในราคาหลักทรัพย์ได้ หากเป็นการกู้ยืมเพื่อลงทุนและเก็งกำไรในหลักทรัพย์ ซึ่งเหตุการณ์เช่นนี้เคยเกิดขึ้นในประเทศสหรัฐที่มีการเก็งกำไรในตลาดอสังหาริมทรัพย์จนนำมาซึ่งวิกฤตซับไพรม์ในช่วงปี 2550-2551 มาแล้ว
สถานการณ์เช่นนี้ ถึงแม้ว่าหน่วยงานต่างๆ จะยังไม่บอกว่าเป็นปัญหาใหญ่
แต่สัญญาณนี้บอกได้ชัดว่า ครัวเรือนมีภาระหนี้สินสูงจนถึงขั้นจะกระทบต่อเสถียรภาพเศรษฐกิจในระยะต่อไปแน่นอน
ดังนั้น จึงเชื่อได้ว่า ในระยะอันใกล้นี้ ธปท.อาจตัดสินใจตัดไฟแต่ต้นลม ดำเนินมาตรการอย่างใดอย่างหนึ่ง เช่น เพิ่มเงินดาวน์ให้สูงกว่าปัจจุบันที่กำหนดไว้ที่ 510% หรือคุมวงเงินการให้สินเชื่อต่อหลักประกัน (LTV) เพิ่มขึ้นจากปัจจุบันที่ 95% สำหรับบ้านเดี่ยว และ 90% สำหรับคอนโดมิเนียม ก็เป็นไปได้
หรืออาจจะสั่งการให้ธนาคารพาณิชย์เพิ่มความเข้มข้นในการปล่อยกู้ ในกลุ่มสินเชื่อที่ร้อนแรงอย่างสินเชื่อภาคอสังหาริมทรัพย์ หรือสินเชื่อบุคคลที่ไม่มีหลักประกัน สินเชื่อเงินสด รวมถึงบัตรเครดิต
หากไม่ขยับหรือออกมาตรการใดออกมา ย่อมอันตรายเกินกว่าที่หลายคนคาดคิด
ในยามเศรษฐกิจฟูฟ่องอาจไม่มีปัญหาแต่หากหากเศรษฐกิจชะลอตัวลงอย่างรวดเร็วลงมาเมื่อใด ย่อมทำให้อัตราการว่างงานถีบตัวสูงขึ้น ถึงตอนนั้นจะส่งผลต่อระดับรายได้ภาคครัวเรือนเกิดความช็อกขึ้นมา และนั่นอาจทำให้ความสามารถในการชำระหนี้ของภาคครัวเรือนและระดับการบริโภคลดลง ซึ่งมีโอกาสจะทำให้เศรษฐกิจไทยซบเซาเป็นระยะเวลานานได้เช่นกัน
งานนี้ต้องจับว่า ธปท.จะงัดมาตรการใดออกมาควบคุมเพื่อดับความร้อนแรงและสกัดปัญหาก่อนปะทุออกมา




