
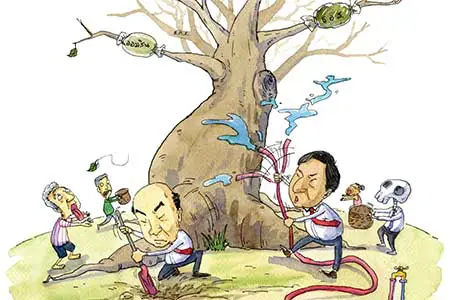


ลิดใบ ตัดกิ่ง ธนาคารรัฐ สินเชื่อสะดุดรายย่อยตายหมู่
ถึงตอนนี้ผลกระทบของกระบวนการจัดทัพใหม่ของสถาบันการเงินเฉพาะกิจของรัฐ หรือธนาคารรัฐ
โดย...กนกวรรณ บุญประเสริฐ
ถึงตอนนี้ผลกระทบของกระบวนการจัดทัพใหม่ของสถาบันการเงินเฉพาะกิจของรัฐ หรือธนาคารรัฐ เริ่มสะท้อนออกมาในทางลบต่อการดำเนินงานของธนาคาร ที่ต่อท่อลงไปช่วยเหลือประชาชนกลุ่มที่เข้าถึงแหล่งเงินลำบาก
ภาพสะท้อนแรกเกิดขึ้นจากการปรับคณะกรรมการใหม่ในหลายธนาคารเมื่อต้นปี 2555 ที่ผ่านมา
กรณีของธนาคารออมสินที่กระทรวงการคลังส่ง พรรณี สถาวโรดม อดีตผู้อำนวยการสำนักงานเศรษฐกิจการคลัง เข้ามาเป็นประธานธนาคารคนใหม่ พ่วงด้วยกรรมการคนนอกหลายต่อหลายคนที่เกี่ยวพันกับพรมแดง ประเสริฐ หลุยเจริญ นงลักษณ์ พินัยนิติศาสตร์ ชัยวัฒน์ อุทัยวรรณ์ เข้ามาประกบการทำงานของเลอศักดิ์ จุลเทศ ผู้อำนวยการธนาคารออมสินที่กำลังจะครบวาระ 4 ปี ในเดือน ก.ค. 2555 นี้
ท่ามกลางกระแสข่าวหนาหูว่า ฝ่ายการเมืองต้องการปลดเลอศักดิ์ออกไปก่อนที่จะครบวาระ
จนนำมาซึ่งความปั่นป่วนในธนาคารออมสิน จนป่านนี้กระบวนการทำงานในการปล่อยกู้ชอร์ตไปดื้อๆ เพราะฝ่ายจัดการหลายคนที่ต้องการก้าวขึ้นมายืนแถวหน้าก็เกิดอาการ “วางมือ” เพื่อให้เกิดสุญญากาศที่สะท้อนถึงความล้มเหลวในการทำงานของเลอศักดิ์
ทั้งๆ ที่ในอดีตที่ผ่านมา เลอศักดิ์ได้สร้างผลงานในหลายรูปแบบให้เป็นที่ประจักษ์
พ้นจากเรื่องร้อนๆ ในอาณาจักรออมสินมาถึงกรณีของธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อม (เอสเอ็มอีแบงก์) ที่ฝ่ายการเมืองส่ง นริศ ชัยสูตร อธิบดีกรมธนารักษ์ มานั่งเป็นประธานกรรมการ และแบ่งส่วนผสมให้ฟากกระทรวงอุตสาหกรรมเข้ามาถ่วงน้ำหนักบอร์ด ด้วยการส่ง พิชัย ชุณหวชิร มานั่งเป็นประธานกรรมการบริหาร เพื่อเข้ามากำกับทิศทางการทำงานของ โสฬส สาครวิศว กรรมการผู้จัดการเอสเอ็มอีแบงก์ ที่มีวาระการทำงาน 4 ปี
โดย “โสฬส” ที่เป็นนักบริหารการเงิน เพิ่งจะเข้ามาทำงานครบ 3 ปี ไปเมื่อวันที่ 5 ก.พ. 2555 ที่ผ่านมานี้เอง
แต่ปรากฏว่าบอร์ดในเอสเอ็มอีชุดใหม่ที่เข้ามานั่งไม่นานก็ขย่มเสียจนธนาคารเอสเอ็มอีรวนไปหมด ทั้งในเรื่องมาตรฐานการบัญชี มาตรฐานการพิจารณาความเสี่ยง ยันมาตรฐานการปล่อยกู้ในอดีต
ผลที่ตามมาคือ ฝ่ายจัดการ ฝ่ายบริการยันสาขาต่างไม่กล้าปล่อยฝีมือในการทำงาน เพราะกลัวโดนเชือด
คนที่เดือดร้อนจึงกลายเป็นเถ้าแก่น้อยเถ้าแก่ที่เริ่มใหญ่ เพราะไร้ซึ่งการเข้าถึงบริการการเงิน

ที่ธนาคารอิสลามแห่งประเทศไทยก็ไม่แตกต่าง เก้าอี้ของธีรศักดิ์ สุวรรณยศ ผู้จัดการธนาคาร ก็โดนเลื่อยขาเก้าอี้มีการปล่อยข่าวในเรื่องมาตรฐานการปล่อยกู้จนทำให้เกิดหนี้เสีย
ในที่สุดมีการตั้งคณะกรรมการขึ้นมาตรวจสอบ จนทำให้ธนาคารจมอยู่ในคลื่นลมของการเปลี่ยนแปลง
คงปฏิเสธไม่ได้ว่ากระแสข่าวปลดผู้บริหารสร้างแรงกระเพื่อมไปทุกภาคส่วนของการทำงานของธนาคารรัฐ นับเริ่มตั้งแต่คณะกรรมการเองที่โดนบัตรสนเท่ห์และแรงต่อต้านจากสหภาพ
ฟากผู้บริหารเองก็โดนสงครามบัตรสนเท่ห์เล่นงานไม่แพ้กัน ด้านตัวพนักงานเองก็เสียขวัญกำลังใจในการทำงานท่ามกลางองค์กรที่ไม่มีความแน่นอน ขาดวิสัยทัศน์จากทีมผู้บริหารในการขับเคลื่อนการทำงานของธนาคารให้ไปสู่เป้าหมายของการพัฒนาสังคมและเศรษฐกิจให้เข้มแข็ง
เพราะผู้บริหารเองก็ยังกังวลกับเรื่องเก้าอี้ของตัวเองที่ยังไม่รู้ว่าจะหลุดลอยไปในวันใดวันหนึ่งได้เสมอ
ผลที่เกิดขึ้นขณะนี้กำลังตกอยู่กับ “ลูกค้าและประชาชน” ที่ถูกปฏิเสธการอนุมัติสินเชื่อ เพราะปฏิบัติการเด็ดหัวผู้บริหารธนาคารรัฐรอบนี้ทำให้เกิดภาวะแช่แข็งสินเชื่อกันระนาวนับตั้งแต่ต้นปี
แหล่งข่าวในวงการธนาคารรัฐ ชี้แจงว่าผลจากการถูกจับตาตรวจสอบเรื่องการทำงานจากคณะกรรมการแบบไม่กะพริบตา ทำให้เจ้าหน้าที่สินเชื่อ หรือในบางที่เรียกว่าคณะกรรมการสินเชื่อแทบไม่กล้าขยับตัว
ไม่มีใครกล้าเสนอโปรเจกต์สินเชื่อรายใหม่เข้าที่ประชุม เพราะกลัวถูกเพ่งเล็ง
ทำให้กระบวนการพิจารณาและอนุมัติสินเชื่อของธนาคารสะดุดหยุดลง โดยเฉพาะรายขนาดใหญ่
อย่าว่าแต่ลูกหนี้เอสเอ็มอีที่กู้หลัก 10 ล้านบาท ขนาดลูกหนี้สินเชื่อบ้านที่ยื่นขอกู้ 4-5 ล้านบาท ก็ยังไม่มีผู้บริหารธนาคารรัฐคนไหนอยากนำเข้าที่ประชุม
เพราะกลัวโดนเม้ง ภัยจะเข้าใกล้ตัว
นอกจากนี้ การเปลี่ยนตัวคณะกรรมการใหม่ทำให้ผู้ปฏิบัติงานเก่าต้องมาเริ่มศึกษาเรียนรู้สไตล์การทำงานของคณะกรรมการชุดใหม่เพื่อจูนทัศนคติ มุมมองในการวิเคราะห์สินเชื่อกันใหม่
เพราะคณะกรรมการบางชุด จะเน้นที่เรื่องความสามารถในการชำระหนี้
ขณะที่กรรมการอีกชุด จะเน้นหมดทั้งเรื่องภาพรวมธุรกิจ ความสามารถในการชำระหนี้ คือจะวิเคราะห์ทั้งด้านธุรกิจและการเงิน ทำให้เจ้าหน้าที่สินเชื่อต้องหาข้อมูลจากลูกหนี้ให้แน่นขึ้น ครบถ้วนมากขึ้น และมีโอกาสที่ถูกตีกลับก็มีมากขึ้นด้วย
ภาพรวมการขอสินเชื่อตั้งแต่ต้นปีเป็นต้นมา ยอดขอสินเชื่อยังเข้ามาในสาขายังอยู่ในอัตราปกติ
แต่ที่ผิดปกติคือ ยอดอนุมัติสินเชื่อกลับลดลงอย่างเห็นได้ชัด โดยเฉพาะลูกค้ารายขนาดกลางที่ต้องการใช้สินเชื่อตั้งแต่ 50-200 ล้านบาท
ส่วนลูกค้ารายเล็กๆ ที่ขอกู้รายละไม่มาก ที่ไม่ต้องนำเรื่องเข้าบอร์ดยังสามารถอนุมัติได้ตามปกติ เพราะเป็นอำนาจของกรรมการผู้จัดการ หรือคณะกรรมการสินเชื่อในระดับปฏิบัติการ
ทั้งนี้ หากจะวิเคราะห์ผลการดำเนินงานของธนาคารรัฐทั้งระบบในปี 2554 ที่ผ่านมา จะเห็นว่า ธนาคารรัฐ คือตัวกระตุ้นเศรษฐกิจ ถือเป็นเครื่องยนต์ที่สำคัญอีกตัวหนึ่งของรัฐบาล
กล่าวคือ ในปี 2554 ยอดสินเชื่อคงค้างของธนาคารรัฐทั้ง 6 แห่ง มีจำนวนรวมกันมากกว่า 3.2 ล้านล้านบาท แยกเป็นธนาคารออมสิน มียอดสินเชื่อคงค้างกว่า 1.35 ล้านล้านบาท ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร หรือ ธ.ก.ส. มี 8.94 แสนล้านบาท ธนาคารอาคารสงเคราะห์ (ธอส.) มี 6.83 แสนล้านบาท ธนาคารอิสลามแห่งประเทศไทยหรือไอแบงก์ มี 1.15 แสนล้านบาท ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย(ธสน.) หรือเอ็กซิมแบงก์ มี 6.54 หมื่นล้านบาท เอสเอ็มอีแบงก์ มี 9.75 หมื่นล้านบาท
ขณะที่บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม หรือ บสย. มีภาระค้ำประกันให้เอสเอ็มอีมากกว่า 1.13 แสนล้านบาท ส่วนบรรษัทตลาดรองสินเชื่อเพื่อที่อยู่อาศัย (บตท.)มีเงินลงทุนในลูกหนี้ 1,456 ล้านบาท
บวก ลบ คูณ หารแล้วคิดรวมเป็นสินเชื่อคงค้างสุทธิของสถาบันการเงินเฉพาะกิจ หรือที่เรียกว่า SFI เป็นเงินมากกว่า 3.32 ล้านล้านบาท
จะเห็นว่าสินเชื่อที่ว่านี้มีมากกว่าครึ่ง หรือส่วนใหญ่แทบจะเป็นสินเชื่อที่เกิดจากนโยบายรัฐบาลทุกรัฐบาลที่เข้ามาบริหารประเทศ
เพราะทุกรัฐบาลจะมีโครงการที่ยัดไส้ไว้ในตอนหาเสียงเอามาบีบให้ธนาคารรัฐดำเนินการอยู่เสมอๆ นับแต่โครงการพักหนี้เกษตรกร กองทุนหมู่บ้าน โครงการเอสเอ็มแอล โครงการธนาคารประชาชน การแก้หนี้นอกระบบ
การตั้งโต๊ะปล่อยกู้ผู้ประกอบการที่ได้รับผลกระทบจากเหตุการณ์ความไม่สงบทางการเมือง โครงการประชาวิวัฒน์ การพักหนี้รายย่อยให้ลูกหนี้ทั่วไปรายไม่เกิน 5 แสนบาท โครงการรับจำนำพืชผลทางการเกษตร โครงการประกันรายได้ โครงการรับจำนำข้าว การช่วยเหลือผู้ที่ได้รับผลกระทบจากภัยธรรมชาติทั้งอุทกภัย ภัยแล้ง วาตภัย
บทบาทการทำงานของธนาคารรัฐที่ผ่านมาถูกโฟกัสที่เรื่องการช่วยเหลือคนรายย่อย คนยากจนที่ไม่สามารถเข้าถึงสินเชื่อ การช่วยเหลือเอสเอ็มอี หรือเถ้าแก่น้อยที่กำลังหัดเดินให้เข้มแข็ง หรือรายที่เข้มแข็งแล้วให้ก้าวเดินต่อไปยังตลาดที่มีการแข่งขันได้
แต่สภาพการทำงานที่ถูกตรวจสอบเข้มจากคณะกรรมการและฝ่ายการเมือง ที่ปฏิเสธไม่ได้ว่าเป็นธรรมดาของการเมืองเมื่อมีการเปลี่ยนแปลงก็เป็นอำนาจตามธรรมเนียมปฏิบัติของระบบการเมืองของไทยที่จะส่งคนของตัวเองเข้ามาบริหารจัดการองค์กรหรือหน่วยงานที่ควบคุมเม็ดเงินหรืองบประมาณไว้มากๆ เพื่อนำมาสนองนโยบายของพรรคการเมืองของพวกพ้องของตนเอง
เพียงแต่หนนี้จะเห็นว่า ผลจากน้ำท่วมในช่วงปลายปีที่ผ่านมาทำให้เกิดผลกระทบวงกว้างทั้งผู้ประกอบการายใหญ่ รายกลาง และรายย่อย แม่ค้า ประชาชน เดือดร้อนกันทั่วบ้านทั่วเมือง
ดังนั้น การจะฟื้นฟูประเทศจำเป็นต้องได้รับแรงประสานความร่วมมือจากทุกภาคส่วน ซึ่งธนาคารรัฐถือเป็นอีกหัวใจสำคัญของการฟื้นตัวครั้งนี้
ถึงเวลาแล้วที่รัฐบาล กระทรวงการคลังน่าจะลงมาดูแลเรื่องศึกภายในของธนาคารรัฐให้สงบจบลงเสียที เพื่อสร้างความเข้มแข็งให้ธนาคารรัฐเตรียมความพร้อมในการรับมือกับศึกภายนอกที่อาจจะเกิดขึ้นได้ ทั้งจากเศรษฐกิจภายในประเทศ ความผันผวนของเศรษฐกิจโลกและภัยธรรมชาติที่ยังไม่มีใครคาดเดาได้
หากยังไม่มีการปรับทัศนคติของฝ่ายการเมือง เชื่อได้ว่าปีนี้ไม่ใช่ “ปีมังกรทอง” ของไทยอีกต่อไป
ถ้าท่อน้ำเลี้ยงที่เคยไหลลงไปอุ้มชูผู้ประกอบการรายเล็ก รายย่อยให้ลืมตาอ้าปากได้กำลังจมน้ำ หรือเป็นท่อที่ตัน ความหวังจะเห็นเงินไหลลงไปในพื้นที่คงเกิดขึ้นได้ยาก




