
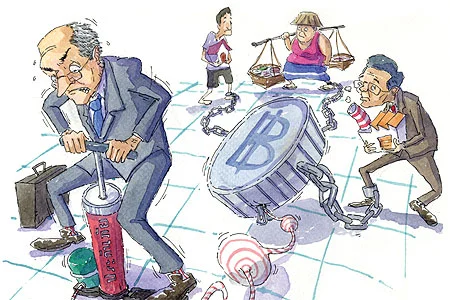


คนไทยจ่ายแพง รัฐไร้แผนป้องกันน้ำท่วม
มหาอุทกภัยครั้งใหญ่ที่สุดในรอบ 50 ปีของไทย ได้สร้างความเสียหายใหญ่หลวงให้แก่คนไทย
มหาอุทกภัยครั้งใหญ่ที่สุดในรอบ 50 ปีของไทย ได้สร้างความเสียหายใหญ่หลวงให้แก่คนไทย
โดย...ทีมข่าวการเงิน
มหาอุทกภัยครั้งใหญ่ที่สุดในรอบ 50 ปีของไทย ได้สร้างความเสียหายใหญ่หลวงให้แก่คนไทย และเมื่อรวมกับความไร้ประสิทธิภาพการจัดการปัญหาของรัฐบาล ยิ่งทำให้ความเสียหายสูงเกินคาด
ความล้มเหลวในการป้องกันน้ำไหลท่วมในนิคมอุตสาหกรรม 7 แห่ง จนโรงงานจมน้ำไป 108 โรงงาน รวมทั้งบ้านเรือนประชาชนอีกหลายแสนหลังคาเรือน ทำให้บริษัทประกันภัยบางแห่งถึงขั้นอาจขาดสภาพคล่องได้ หากต้องจ่ายค่าสินไหมทดแทนที่ประเมินเบื้องต้นที่ 4 แสนล้านบาท
จนถึงขณะนี้ รัฐบาลก็ยังไม่มีแผนการที่จะบอกนักลงทุนต่างชาติว่ามีแผนการจัดการน้ำอย่างไรเพื่อไม่ให้เกิดภัยน้ำท่วมขึ้นอีก
นี่จึงเป็นเหตุให้ บริษัท ซีซีอาร์ หรือ Caisse Centrale De Ressurance สัญชาติฝรั่งเศส บริษัทรับประกันภัยต่อเจ้าใหญ่อันดับ 1 ในไทย ที่เคยกวาดส่วนแบ่งการตลาดการรับประกันภัยน้ำท่วมและมหันตภัยในไทยไปกว่า 50% ทำหนังสือลงวันที่ 21 พ.ย. 2554 ถึงบริษัทประกันภัยไทยว่าได้ทบทวนแผนธุรกิจแล้ว และตัดสินใจจะไม่รับประกันภัยต่อในไทยนับตั้งแต่ปี 2555 เป็นต้นไป ซึ่งรวมถึงเลิกทำธุรกิจในประเทศนิวซีแลนด์และออสเตรเลียด้วย

ขณะที่ประกันภัยต่อที่ยังปักหลักอยู่ อาทิ บริษัท มิวนิค รี จากเยอรมนี และบริษัท สวิส รี จากสวิตเซอร์แลนด์ เดินสายพบปะกับพันธมิตรบริษัทประกันภัยไทย เพื่อบอกกันเป็นรายบริษัทว่า การต่อสัญญาประกันภัยเพื่อคุ้มครองในปี 2555 จะไม่รวมความคุ้มครองน้ำท่วม
รวมถึง บริษัท ไทยรับประกันภัยต่อ หรือไทยรี บริษัทที่ทำประกันภัยต่อรายเดียวในประเทศไทย ทำหนังสือลงวันที่ 17 พ.ย. 2554 ถึงบริษัทสมาชิก 54 บริษัท สรุปการปรับปรุงเงื่อนไขสัญญาว่า กรมธรรม์ประกันภัยสรรพภัย หรือไอเออาร์ กรมธรรม์อัคคีภัย ที่คุ้มครองภัยน้ำท่วม แผ่นดินไหว ลมพายุ จะไม่ให้เข้าสัญญาประกันภัยต่อแบบอัตราส่วน มีผล 1 ม.ค. 2555
นอกจากนี้ ไทยรี ยังได้ขอยกเลิกการต่ออายุประกันภัยทรัพย์สินที่เป็นการต่อแบบเฉพาะราย ที่ให้ความคุ้มครองภัยน้ำท่วมทั้งหมด เช่น ประกันความเสี่ยงภัยทรัพย์สิน (ไอเออาร์) ประกันอัคคีภัยที่คุ้มครองน้ำท่วม ประกันภัยเครื่องอุปกรณ์อิเล็กทรอนิกส์ (EEI) ประกันภัยเครื่องจักรก่อสร้าง (CPM) ประกันภัยเงิน สำหรับกรมธรรม์ที่มีผลความคุ้มครองตั้งแต่ 1 พ.ย. 2554 เป็นต้นไป
บริษัทประกันภัยต่อรายอื่นๆ ที่ยังทำมาค้าขายกับไทย ส่งสัญญาณแล้วว่าจะไม่คุ้มครองภัยน้ำท่วม 100% เหมือนที่ผ่านมาอีก คุ้มครองให้ได้แค่ 1030% และจะต้องแยกความคุ้มครองน้ำท่วม ลมพายุ แผ่นดินไหวนี้ออกมาเป็นอีกหนึ่งของสัญญาที่จะต้องจ่ายเงินซื้อในราคาเพิ่มขึ้น
ฉะนั้น นอกจากประชาชนจะต้องจ่ายเงินซื้อประกัน “ภัยธรรมชาติ” เพิ่มขึ้นแล้ว ยังได้รับความคุ้มครองที่ลดลงด้วย
บริษัทประกันภัยต่อรายอื่นๆ ที่ยังทำมาค้าขายกับไทย ส่งสัญญาณแล้วว่าจะไม่คุ้มครองภัยน้ำท่วม 100% เหมือนที่ผ่านมาอีก คุ้มครองให้ได้แค่ 10%30% และจะต้องแยกความคุ้มครองน้ำท่วม ลมพายุ แผ่นดินไหว นี้ออกมาเป็นอีกหนึ่งสัญญา ที่จะต้องจ่ายเงินซื้อในราคาเพิ่มขึ้น
ฉะนั้น นอกจากประชาชนจะต้องจ่ายเงินซื้อประกัน'ภัยธรรมชาติ'เพิ่มขึ้นแล้ว ยังได้รับความคุ้มครองที่ลดลงด้วย
จากปรากฏการณ์ดังกล่าว ทำให้เกิด “ช่องโหว่” หรือ “สุญญากาศ” การรับประกัน “ภัยธรรมชาติ” ขึ้นในประเทศไทย คือหาบริษัทประกันภัยต่อมาคุ้มครองภัยน้ำท่วมในไทยไม่ได้ บริษัทประกันภัยไทยก็ไม่สามารถขายประกันภัยที่คุ้มครองน้ำท่วมให้กับประชาชนได้ เพราะถ้าขายจะต้องรับความเสี่ยงไว้เอง หากเกิดน้ำท่วมจะต้องควักกระเป๋าจ่ายเอง ซึ่งบริษัทประกันภัยไทยไม่มีเงินมากพอที่จะจ่าย
หากปล่อยให้เกิด “สุญญากาศ” การรับประกัน “ภัยธรรมชาติ” ให้ยาวนาน ย่อมไม่เกิดผลดีต่อเศรษฐกิจ เพราะเจ้าของธุรกิจไม่กล้าลงทุนใหม่ ไม่กล้าขยายกำลังการผลิต นักลงทุนต่างประเทศขาดความเชื่อมั่น ไม่กล้าเข้ามาลงทุนในไทย ส่งผลต่ออัตราการเติบโตของเศรษฐกิจ
รัฐบาลมองเห็นผลเสียที่จะตามมา จึงจัดทีมไปเจรจากับตลาดลอยด์ ประเทศอังกฤษ ซึ่งเป็นตลาดรับประกันภัยต่อที่ใหญ่ที่สุดของโลก นำทีมโดย กิตติรัตน์ ณ ระนอง รมว.คลัง และวีรพงษ์ รามางกูร ประธานคณะกรรมการยุทธศาสตร์เพื่อการฟื้นฟูและสร้างอนาคตประเทศ (กยอ.) เพื่อสร้างความเชื่อมั่นถึงแผนการบริหารจัดการน้ำที่เป็นระบบ และจะไม่ก่อให้เกิดปัญหาน้ำท่วมหนักเช่นปีนี้ โดยหวังว่าจะดึงดูดบริษัทประกันภัยต่อในตลาดลอยด์เข้ามารับประกันภัยน้ำท่วมในไทย
ขณะที่ผู้ประกอบการธุรกิจประกันภัยต่างสนับสนุนการออกมาจัดการกับวิกฤตความเชื่อมั่นของบริษัทประกันภัยต่อต่างประเทศ และมองว่าเป็นบทบาทที่รัฐบาลจะต้องดำเนินการ
อย่างไรก็ตาม อีกด้านหนึ่งผู้ประกอบการกลับมองว่า รัฐบาล ไปผิดที่ผิดทาง เพราะตลาดรับประกัน “ภัยธรรมชาติ” ที่ใหญ่ที่สุดของไทยไม่ได้อยู่ที่ลอยด์ แต่อยู่ในเอเชียเกินครึ่ง อาทิ ที่สิงคโปร์ ฮ่องกง ญี่ปุ่น เกาหลี
หากไม่นับ CCR จากฝรั่งเศส ที่ประกาศถอนตัวออกไปแล้วรายใหญ่ขณะนี้จะมี บริษัท มิวนิครี จากเยอรมนี สวิส รี จากสวิตเซอร์แลนด์ โตอะและมิตซุย สุมิโตโม อินชัวรันซ์ จากญี่ปุ่น บริษัท อลิอันซ์ จากเยอรมนี และโคเรียล รี จากประเทศเกาหลี ที่เหลือก็อยู่ในย่านเอเชียประเทศอื่นๆ รัฐบาลควรจะไปเจรจากับบริษัทประกันภัยต่อที่ยังคบค้าสมาคมกับไทย เพื่อขอให้บริษัทเหล่านั้นเพิ่มความคุ้มครองในส่วนที่ทาง CCR ทิ้งไป
อย่างไรก็ตาม ทางภาคเอกชนก็คาดหวังลึกๆ ว่า ขอให้รัฐบาลประสบความสำเร็จในการเจรจากับลอยด์ หาบริษัทประกันภัยเข้ามารับประกัน “ภัยธรรมชาติ” ในไทยให้ได้
แม้จะยังไม่ทราบว่า วีรพงษ์ จะได้พบกับใครที่ตลาดลอยด์ หรือถ้าได้พบกับประธานของตลาดลอยด์ก็ยังไม่ทราบว่าประธานของตลาดลอยด์จะใช้อำนาจใดในการสั่งให้บริษัทประกันภัยต่อที่เป็นสมาชิกเข้ามารับประกันความเสี่ยงจากไทย
อีกแนวทางหนึ่ง ภาคเอกชนเดินแผนเตรียมเจรจากับบริษัทประกันภัยต่อที่ทำธุรกิจอยู่กับไทย โดยการส่งรายชื่อไปยังสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เพื่อให้ทาง คปภ.เป็นคนกลางในการรายงานสถานการณ์ และเจรจาขอให้แต่ละบริษัทรับความคุ้มครอง “ภัยธรรมชาติ” จากไทยเพิ่มขึ้น
ขณะเดียวกัน เริ่มศึกษาหาแนวทางการรับประกัน “ภัยธรรมชาติ” ให้กับประชาชนทั่วไป ธุรกิจขนาดกลางและขนาดย่อม หรือเอสเอ็มอี ซึ่งธุรกิจขนาดใหญ่จะมีบริษัทประกันภัยต่อที่ทำธุรกิจร่วมกันมานานดูแลอยู่แล้ว
หนึ่งในแนวทางคือ การตั้ง “พูล” หรือ “กองกลาง” ที่ทุกบริษัทประกันภัยจะต้องส่งเบี้ยประกันภัยน้ำท่วม แผ่นดินไหว ลมพายุ เข้ามาที่ “กองกลาง” นี้ หากเกิดความเสียหายก็นำเงินจาก “กองกลาง” นี้ไปจ่าย เมื่อได้ข้อสรุปที่ชัดเจนแล้ว จะนำไปเสนอบริษัทประกันภัยต่อเพื่อหาบริษัทมารับความเสี่ยงออกไปอีกทอดหนึ่ง เพราะลำพังบริษัทประกันภัยไทยไม่สามารถที่จะจ่ายความเสียหายที่จะเกิดขึ้นได้ทั้งหมด
รวมถึงส่งสัญญาณให้ คปภ.ปล่อยลอยตัวค่าเบี้ยประกันภัยน้ำท่วม ลมพายุ และแผ่นดินไหวในช่วงนี้ เพื่อดึงดูดบริษัทประกันภัยต่อรายใหม่ๆ เข้ามารับประกันในช่วงที่เกิด “สุญญากาศ” นี้ เมื่อมีคู่แข่งเพิ่มขึ้นในตลาด เชื่อว่าราคาจะลดลงมาอยู่ในระดับที่เหมาะสม
ขณะที่ คปภ.ควรจะมองภาพรวมให้ออกว่าเกิดอะไรขึ้น และใช้อำนาจในฐานะผู้กำกับธุรกิจประกันภัยเป็นคนกลางในการเจรจากับบริษัทประกันภัยต่อต่างประเทศให้ยังคงทำธุรกิจอยู่กับไทยต่อไป และดูแลประชาชนไม่ให้จ่ายเบี้ยประกันภัยที่แพงมากกว่าประเทศอื่นๆ
แม้แต่บริษัทประกันภัยเองก็ควรจะเร่งหาแนวทางช่วยเหลือลูกค้าให้ได้รับความคุ้มครองโดยเร็ว ไม่ควรฉวยโอกาสนี้เพิ่มเบี้ยประกันเต็มที่ เพราะก่อนหน้านี้ลูกค้าเหล่านี้ทำกำไรให้บริษัทประกันภัยมามากกว่าเบี้ยที่จ่ายเสียอีก
วิกฤตน้ำท่วมครั้งใหญ่ในประเทศไทยครั้งนี้ กำลังจะเปลี่ยนโฉมหน้าการประกันภัยธรรมชาติ หรือมหันตภัยในประเทศไทยไปอย่างสิ้นเชิง จากที่ลูกค้าเคยได้รับการแถมฟรีอยู่ในสัญญาประกันภัยทรัพย์สิน อัคคีภัย ต่อไปจะไม่มีแถมแล้ว และยังต้องจ่ายเบี้ยประกันเพิ่มอย่างต่ำ 100% หรือสูงสุดเกือบ 400% แต่ได้รับความคุ้มครองแค่ 10-30% จากที่เคยได้ 100%
หากรัฐยังไม่เร่งวางแผนแก้ไขปัญหาน้ำท่วมให้เป็นรูปธรรม คนไทยก็ต้องควักเงินจ่ายค่าประกันแพงต่อไปอย่างไม่มีวันสิ้นสุด




