
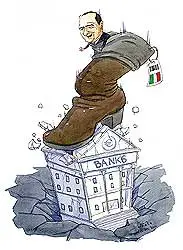


แบงก์ยุโรปจ่อปากเหวลุ้นหนี้เน่าจะหัวหรือก้อย!
นับเป็นเรื่องให้ต้องลุ้นต้องตามชนิดห้ามคลาดสายตากันทีเดียว
นับเป็นเรื่องให้ต้องลุ้นต้องตามชนิดห้ามคลาดสายตากันทีเดียว
โดย...ทีมข่าวต่างประเทศ
นับเป็นเรื่องให้ต้องลุ้นต้องตามชนิดห้ามคลาดสายตากันทีเดียว สำหรับวิกฤตหนี้สาธารณะของยุโรปซึ่งกินเวลายืดเยื้อยาวนานเสียยิ่งกว่ามหากาพย์ กับบทสรุปที่ยากจะคาดเดา
เพราะสารพัดมาตรการทางการเงินที่นำมาใช้ในการแก้ไขปัญหาหนี้ของกลุ่มสหภาพยุโรป (อียู) ดูจะไม่เป็นผล ทั้งการระดมเงินช่วยเหลือจากธนาคารกลางยุโรป (อีซีบี) การทำเรื่องกู้จากกองทุนการเงินระหว่างประเทศ (ไอเอ็มเอฟ) การปรับปรุงโครงสร้างหนี้โดยขอความร่วมมือจากภาคเอกชน การทุ่มเงินเข้าซื้อพันธบัตรรัฐบาลประเทศที่มีปัญหาหนี้ และแม้กระทั่งการขอแกมบังคับให้รัฐบาลประเทศที่เป็นหนี้ดำเนินนโยบายรัดเข็มขัดลดการขาดดุลงบประมาณ
วิกฤตหนี้ยังคงแผลงฤทธิ์ และมีทีท่าลุกลามรุนแรงขึ้นเรื่อยๆ จนส่อแววกระเทือนเสถียรภาพของธนาคาร ทั้งธนาคารกลางและธนาคารพาณิชย์ในภูมิภาค
ทั้งนี้ ความเสี่ยงที่อาจส่งผลให้ธนาคารและสถาบันทางการเงินในภูมิภาคล้มครืนได้ก็คือการที่ตัวเลขเงินฝากของธนาคารเหล่านั้นเริ่มลดลงเรื่อยๆ
ข้อมูลจากอีซีบีถือเป็นสิ่งที่ยืนยันได้อย่างชัดเจนมากที่สุด โดยรายงานของอีซีบีระบุว่า เงินทุนสำรองของบรรดาธนาคารในภูมิภาคเริ่มร่อยหรอลง เนื่องจากนักออมรายย่อยและเหล่ากองทุนทั้งหลายต่างดึงเงินฝากของตนเองออกจากระบบ เพื่อหาแหล่งพักเงินที่ปลอดภัยจากวิกฤตหนี้ยุโรป
สาเหตุก็สืบเนื่องมาจากนโยบายแก้ไขปัญหาหนี้ของอีซีบีที่ร้องขอแกมบังคับให้บรรดาธนาคารพาณิชย์และสถาบันการเงินในภูมิภาคปล่อยกู้ให้กับประเทศที่มีปัญหา ไม่ว่าจะเป็นกรีซ โปรตุเกส ไอร์แลนด์ สเปน และอิตาลี ด้วยการเข้าซื้อพันธบัตรของประเทศเหล่านั้น
ผลลัพธ์ที่ได้จึงทำให้ธนาคารยืนอยู่บนปากเหวที่ต้องลุ้นจนเหนื่อยใจว่าทรัพย์สินที่ถืออยู่จะด้อยค่าหายไปเมื่อใดหากประเทศที่มีปัญหาเกิดเบี้ยวหนี้ขึ้นมา
ทั้งนี้ สำหรับธนาคารพาณิชย์ในกรีซ ประเทศที่มีปัญหาหนี้ที่ยังแก้ไม่ตกจนน่าหวั่นใจมากที่สุดแห่งหนึ่ง จำนวนเงินฝากของสถาบันการเงินในกรีซตกฮวบลงมากว่า 19% ขณะที่เงินฝากในสถาบันการเงินของเยอรมนีลดลง 12% และสเปนลดลง 14% นับตั้งแต่สิ้นปี 2553
การที่เงินฝากของบรรดาธนาคารกลางและธนาคารพาณิชย์ในประเทศต่างๆ ในยุโรปพากันลดลง สะท้อนให้เห็นชัดเจนดีว่าบรรดานักลงทุนที่หวังผลในเงินออมเริ่มหมดความเชื่อมั่นและเชื่อถือต่อธนาคารในภูมิภาค
เรียกได้ว่าแม้ธนาคารกลางและสถาบันทางการเงินจะปรับขึ้นอัตราดอกเบี้ยเงินฝากให้น่าดึงดูดมากเพียงใด นักลงทุนในเงินออมก็ไม่ขอที่จะเสี่ยงด้วย
ตัวอย่างที่เห็นได้ชัดที่สุดของบรรดาธนาคารพาณิชย์ในโปรตุเกสที่ปรับขึ้นอัตราดอกเบี้ยให้นักออม แต่ตัวเลขคนออมโดยเฉพาะอย่างยิ่งผู้ออมที่ไม่ใช่ชาวโปรตุเกสได้ลดจำนวนเงินฝากลงมากว่า 19% นับตั้งแต่เดือนมี.ค. 2553
ทั้งนี้ จำนวนเงินฝากของธนาคารที่ได้มาจากประชาชนคนธรรมดา และจากบรรดาบริษัทห้างร้านต่างๆ หมายถึงเงินทุนที่แสดงถึงสถานะความมั่นคงของธนาคาร สำหรับการบริหารจัดการในฐานะแหล่งทุนที่ดี และที่เก็บเงินที่ปลอดภัยและสามารถงอกเงยได้
ทว่า สถานการณ์ในปัจจุบันกลับกลายเป็นว่านอกจากจะไม่มีเงินไหลเข้าแล้ว บรรดาธนาคารพาณิชย์เหล่านั้นยังต้องจำยอมรับบทเป็นเจ้าหนี้ใจดีถือสินทรัพย์ที่มีความเสี่ยงสูง จนทำให้สถานะของธนาคารเสี่ยงยิ่งขึ้นไปอีก
ล่าสุด มูดี้ส์ อินเวสเตอร์ เซอร์วิส บริษัทจัดอันดับความน่าเชื่อถือชั้นนำของโลก ประกาศปรับลดอันดับเครดิต 2 ธนาคารยักษ์ใหญ่ของฝรั่งเศส โซซีเอเต เจเนราล และเครดิต อากริโกล ลง 1 ระดับจาก Aa1 เป็น Aa2 และจาก Aa2 เป็น Aa3 ตามลำดับ
สาเหตุสืบเนื่องมาจากการที่ 2 ธนาคารมีสินทรัพย์เสี่ยง โดยเฉพาะอย่างยิ่งพันธบัตรรัฐบาลกรีซอยู่ภายในการครอบครองเป็นจำนวนมาก จนเกรงกันว่าอาจไม่มีเงินทุนสำรองเพียงพอในกรณีที่หนี้กรีซกลายเป็นหนี้เสีย ตามที่นักลงทุนในตลาดและนักวิเคราะห์พากันหวาดวิตก
ขณะที่ธนาคารบีเอ็นพี พาริบาส ธนาคารชั้นนำของฝรั่งเศส ที่แม้จะไม่โดนปรับลดอันดับ แต่ก็ได้รับคำเตือนจากมูดี้ส์ว่ามีสิทธิโดนปรับลดอันดับได้ทุกเมื่อ จนธนาคารถึงกับต้องเร่งเทขายสินทรัพย์ที่มีความเสี่ยงสูงถึง 7 หมื่นล้านยูโร เพื่อลดความเสี่ยงจากการโดนหั่นอันดับความน่าเชื่อถือในอนาคต
อย่างไรก็ตาม แม้จะเร่งเทขายทรัพย์สิน แต่จากรายงานของอีซีบี พบว่าบรรดากองทุนและธนาคารพาณิชย์นอกภูมิภาค เช่น ในสหรัฐ ได้เริ่มจำกัดปริมาณเงินลงทุนในเยอรมนี ฝรั่งเศส และอังกฤษ และยุติการลงทุนในสเปนและอิตาลีอย่างสิ้นเชิง
ขณะที่จากการสำรวจของฟิทช์ เรทติ้งส์ แสดงให้เห็นว่าธนาคารพาณิชย์และสถาบันทางการเงินในสหรัฐลดการลงทุนในธนาคารยุโรปลงถึง 20%
การที่เงินฝากที่เข้ามาลงทุนในธนาคารลดลง ส่งผลให้ธนาคารจำต้องจำกัดปริมาณการปล่อยเงินกู้สำหรับผู้ประกอบการในประเทศ ซึ่งจำเป็นต่อการเติบโตขยายตัวของเศรษฐกิจภายในประเทศ ท่ามกลางวิกฤตเศรษฐกิจโลก
ด้านอีซีบีซึ่งถือเป็นสถาบันทางการเงินที่ใหญ่และทรงอานุภาพที่สุดในภูมิภาคก็ตกอยู่ในสภาพที่ไม่ได้ดีไปกว่าธนาคารอื่นเท่าไรนัก เพราะเป็นหัวเรือใหญ่สำคัญในการทุ่มเงินมหาศาลเข้าซื้อพันธบัตรของประเทศที่มีหนี้สูงไว้กว่า 5 แสนล้านยูโร จนอาจเรียกได้ว่าอีซีบีคือด่านหน้าของแท้ที่จะต้องรับมือก่อนใครเพื่อนหากกรีซเบี้ยวหนี้
อย่างไรก็ตาม ความเสี่ยงที่แท้จริงและน่ากลัวสำหรับธนาคารพาณิชย์และสถาบันการเงินต่างๆ ไม่ใช่หนี้สาธารณะของกรีซ แต่เป็นอิตาลี
ทั้งนี้ หากพิจารณาถึงจำนวนธนาคารพาณิชย์ที่เข้าไปถือครองพันธบัตรของกรีซ กับจำนวนปริมาณหนี้กรีซที่มีอยู่ ผลกระทบต่อกลุ่มสหภาพยุโรปอาจกล่าวได้ว่าไม่มากเท่าไรนัก
แต่สาเหตุที่ทำให้อียูและอีซีบีพยายามอย่างเอาเป็นเอาตายไม่ให้กรีซต้องล้มครืนเพราะหนี้ เนื่องจากความกังวลที่ว่าปัญหาดังกล่าวจะลุกลามไปยังประเทศอื่นๆ โดยเฉพาะอย่างยิ่งอิตาลี
ต้องยอมรับว่าแม้จะถือเป็นประเทศร่ำรวยแห่งหนึ่งของยุโรป แต่อิตาลีก็มีปริมาณหนี้มากถึง 120% ของผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) ซ้ำร้ายไปกว่านั้น ธนาคารพาณิชย์และสถาบันทางการเงินหลายรายต่างเข้ามาถือครองพันธบัตรรัฐบาลอิตาลีไว้จำนวนมาก
เรียกได้ว่าหากอิตาลีเบี้ยวหนี้เมื่อใด บรรดาธนาคารเหล่านั้นคงหนีไม่พ้นเข้าขั้นโคม่าตามแดนมะกะโรนีไปด้วยแน่ และมีสิทธิลากระบบการเงินการธนาคารของภูมิภาคให้ล้มครืน
เมื่อมีความอยู่รอดของทั้งภูมิภาคเป็นเดิมพัน อย่างน้อยก็น่าจะอุ่นใจได้เปลาะหนึ่งว่าอียูคงไม่ยอมปล่อยให้ประเทศที่เป็นหนี้ล้มละลายเป็นแน่
แต่จะจบแบบให้เจ็บน้อยที่สุดอย่างไรนั้น ตอนนี้ถือว่ายุโรปยังหาทางออกไม่เจอจริงๆ!




