
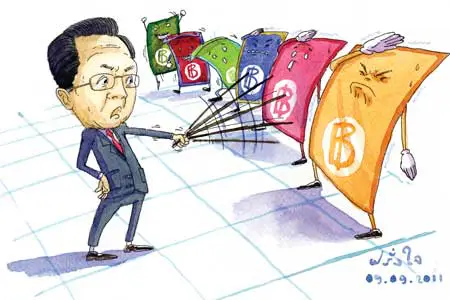


ตีตรวนแบงก์รัฐ...แนวคิดดี-ปฏิบัติยาก
การประกาศใส่โซ่ตรวนการทำงานของสถาบันการเงินเฉพาะกิจของรัฐ
โดย...ทีมข่าวการเงิน
การประกาศใส่โซ่ตรวนการทำงานของสถาบันการเงินเฉพาะกิจของรัฐ ของ ธีระชัย ภูวนาถนรานุบาล รมว.คลัง ด้วยการประกาศ Master Plan จัดระเบียบให้ธนาคารรัฐยึดหลักมาตรฐานสากลเหมือนเช่นธนาคารพาณิชย์กำลังกลายเป็นทอล์ก ออฟ เดอะ ทาวน์
เพราะมาตรฐานดังกล่าวจะกระเทือนต่อแนวปฏิบัติ วิธีการทำงานสถาบันการเงินของรัฐที่ต้องปล่อยกู้กับบรรดาคนรายย่อยคนรากหญ้าอย่างมาก
ทั้งนี้ เพราะหากปฏิบัติตามแนวทางดังกล่าวหมายถึงว่า ธนาคารของรัฐจะต้องมีการตั้งสำรองตามมาตรฐานโลก การทำบัญชี การจ้างผู้ตรวจสอบบัญชีชั้นนำที่ได้มาตรฐาน และการรายงานงบการเงินโชว์ต่อสาธารณะจะต้องสะท้อนความเสี่ยงของลูกหนี้ที่แท้จริงออกมา
นอกจากนี้ ตัววัดในการทำงานของธนาคารรัฐก็ต้องเปลี่ยนจากที่เคยคำนึงถึงประสิทธิภาพการทำมาหาได้ และการเป็นส่วนหนึ่งในการขับเคลื่อนนโยบายของรัฐบาลเพื่อพยุงและพัฒนาสังคมให้ดีขึ้น ก็จะหันมาเน้นหนักในเรื่องความมั่นคงของสถาบันการเงินและการทำกำไร การลดความสุ่มเสี่ยงในการปล่อยกู้จนเกิดปัญหาหนี้เสียลง
ถ้าเป็นแบบนี้ถือว่าอันตรายต่อเป้าหมายของการตั้งธนาคารเฉพาะกิจของรัฐขึ้นมา เพื่ออุดช่องโหว่ที่ธนาคารพาณิชย์ไม่เข้าไปช่วยผู้ประกอบการและคนไทยที่ไร้ราก
ธนาคารเอสเอ็มอีแบงก์นั้นมีการยกร่างกฎหมายโดยรัฐสภาให้เกิดขึ้นได้อย่างไร ถ้าไม่ใช่เพราะธนาคารพาณิชย์ไม่สนใจจะปล่อยกู้ให้กับคนระดับล่างที่ค้าขายเล็กๆ จากนั้นค่อยๆ ฟูมฟักเพื่อสร้างเถ้าแก่น้อยให้เติบใหญ่
แม้ธีระชัยจะยกเหตุผลศึกษาของธนาคารโลกและธนาคารแห่งประเทศไทย (ธปท.) ที่แสดงความเป็นห่วงเรื่องความเสี่ยงในการปล่อยสินเชื่อที่นอกลู่นอกทางไปแข่งขันกับธนาคารเอกชนนั้นอาจทำให้เกิดหนี้เสียมากขึ้นมาประกอบได้อย่างน่าฟัง
ถ้ามองในด้านดีแนวคิดนี้ของ ธีระชัย ถือว่าเป็นการสร้างมาตรฐานให้กับสถาบันการเงิน ในฐานะที่ธนาคารรัฐเป็นแหล่งระดมเงินฝากจากประชาชนรายย่อยรวมกันมากกว่า 2.5–2.6 ล้านล้านบาท เพราะถ้าปล่อยสินเชื่อที่มีความเสี่ยงย่อมนำไปถึงเสถียรภาพของธนาคารรัฐ
จากผลการตรวจสอบฐานการเงินของ ธปท. ล่าสุดพบว่า มีธนาคารรัฐบางแห่งที่มีการปล่อยสินเชื่อแบบไม่ชอบมาพากล ที่สำคัญเป็นการปล่อยกู้ที่ไม่สอดคล้องกับเป้าหมายการทำงานของธนาคาร โดยมียอดปล่อยกู้ต่อรายมากถึง 1,000-2,000 ล้านบาท รวมๆ แล้วเป็นเงินมากถึง 8,000-9,000 ล้านบาท
ประกอบกับที่ผ่านมาธนาคารรัฐเริ่มแข่งขันแย่งชิงลูกค้ากันเอง แม้จะทำแบบไม่โจ่งครึ่ม แต่ดูได้ยอดปล่อยกู้ที่โป่งๆ ขึ้นเช่นกัน กรณีสินเชื่อบ้านและสินเชื่อเอสเอ็มอีที่มีการแอบฉกลูกค้ากันเอง
แต่ถ้ามองในด้านลบจะเห็นว่าการออกมาขีดเส้นจัดระเบียบธนาคารรัฐของ ธีระชัย เท่ากับเป็นการส่งสัญญาณให้ธนาคารรัฐเหยียบเบรกการปล่อยกู้ทันที
แน่นอนว่าจะกระทบต่อการปล่อยสินเชื่อให้กับคนยากจน คนที่ด้อยโอกาสเพราะเจ้าหน้าที่ของธนาคารรัฐจะต้องเลือกแต่ลูกค้าดีๆ ที่มีความเสี่ยงต่ำตามแบบธนาคารพาณิชย์
ถ้า ธปท. พบว่า มีธนาคารรัฐไม่กี่แห่งที่ปล่อยกู้ให้พวกพ้องเกินตัว ทำไม รมว.คลัง ถึงไม่ลงดาบหรือตรวจสอบธนาคารรัฐแห่งนั้นแบบตรงไปตรงมา

แต่กลับเลือกที่จะเอากฎกติกาของธนาคารพาณิชย์มาควบคุมการทำงานของธนาคารรัฐทั้งหมด
คำถามต่อมาที่ รมว.คลัง ต้องนำไปพิจารณาประกอบการวางมาตรฐานคือ การปล่อยสินเชื่อให้บริษัท ทีทีแอนด์ที และบริษัท ปิคนิค แห่งละ 1,000 ล้านบาท ของธนาคารออมสินเป็นไปตามนโยบายของรัฐบาลหรือไม่
การที่ ธ.ก.ส.ถูกสั่งให้ปล่อยกู้เพื่อเสริมสภาพคล่องเป็นคราวไป คราวละ 20-30 ล้านบาท ให้กับโรงสีสิริภิญโญเป็นไปตามมติ ครม.หรือไม่
กรณีที่ธนาคารรัฐถูกสั่งให้ปล่อยกู้แท็กซี่ วินมอเตอร์ไซค์รับจ้างตามโครงการประชาวิวัฒน์ ขนาดมีการตั้งเป้าหมายปล่อยกู้ที่ละ 4,000-5,000 ล้านบาท เป็นตามนโยบายของรัฐบาลหรือไม่
การแก้หนี้นอกระบบ การปรับโครงสร้างบัตรเครดิต การปล่อยกู้ให้โครงการกองทุนหมู่บ้าน การช่วยเหลือผู้ประกอบการที่ได้รับผลกระทบจากการชุมนุม ความไม่สงบทางการเมืองเหล่านี้เป็นไปตามนโยบายรัฐบาลหรือไม่
ไม่ต้องใช้เวลาในการขบคิดยาวนานก็ตอบได้เลยว่า ใช่ทั้งหมด
แถมเป็นนโยบายที่ธนาคารรัฐต้องแบกรับภาระทำตามนโยบายของรัฐบาลที่ใช้ธนาคารรัฐในการกระตุ้นเศรษฐกิจด้วยการปล่อยกู้ในอัตราดอกเบี้ยผ่อนปรนมานานกว่า 10 ปี
แต่ละปีธนาคารรัฐมียอดสินเชื่อที่อัดเข้าสู่ระบบเพื่อกระตุ้นเศรษฐกิจให้ขับเคลื่อนไปไม่น้อยกว่า 3-4 แสนล้านบาท และลูกหนี้เหล่านี้ส่วนใหญ่เป็นกลุ่มเสี่ยงที่ไม่มีธนาคารพาณิชย์แห่งไหนยอมปล่อยกู้
ถ้านับจากนี้ไปธนาคารรัฐต้องทำธุรกิจตามมาตรฐานสากล ถามว่าคนจนและผู้ประกอบการรายย่อยเหล่านี้จะไปพึ่งพิงแหล่งเงินจากที่ไหน
สุดท้ายคนระดับล่างที่ไร้ทางออกก็ต้องไปกู้หนี้สินนอกระบบ และรัฐบาลก็สั่งให้ธนาคารรัฐไปแก้หนี้คนกลุ่มนี้ต่อไปอีกใช่หรือไม่
มาตรฐานในการกำหนดเป็นแนวปฏิบัติให้กับธนาคารของรัฐแม้จะดูดีเอามากๆ ในวิธีคิด แต่วิธีปฏิบัตินั้นต้องถือว่าลำบากมาก
ลำบากขนาดหากออกกฎกติกามาคนที่จะถูกรุมสกรัมจากบรรดารัฐมนตรี นักการเมืองก่อนเป็นคนแรกคือ รมว.คลังนั่นแหละ
เพราะถ้าธนาคารของรัฐเกิดอาการแหยงกับมาตรการปฏิบัติอันสากลแล้วไซร้ คนที่ไม่สามารถเข้าถึงแหล่งเงินจากธนาคารพาณิชย์คงต้องอับจนหนทาง หรือไม่ก็ต้องควักจ่ายในอัตราที่สูงกว่าปัจจุบัน
ขณะเดียวกันนั้นนโยบายสารพัดแจกของรัฐบาลที่จำเป็นต้องใช้แขนขาของธนาคารรัฐอัดฉีดเงินนอกงบประมาณลงไปคงทำไม่ได้อีกต่อไป
นี่คือภาพใหญ่ที่ต้องช่วยกันขบคิดให้แตก
ข้อควรพิจารณาคือ ในปัจจุบันนี้ธนาคารรัฐของไทยได้ทำอะไรให้เกิดการสูญเสีย และทำลายการขยายตัวของระบบหรือทำให้เสื่อมทรุดลงจนต้องหาทางป้องกันไว้หรือไม่
ลักษณ์ วจนานวัช ผู้จัดการ ธ.ก.ส.ชี้แจงว่า ธ.ก.ส.ได้เดินหน้าสำรองตามมาตรฐาน IAS 39 ไป โดยลูกหนี้ที่มีหนี้ค้างชำระนานเกิน 3 เดือนขึ้นไป ธนาคารจะตั้งสำรอง 100% ถือว่าเข้มกว่าธนาคารพาณิชย์บางแห่ง
ขณะที่เงินกองทุนต่อสินทรัพย์เสี่ยง หรือ BIS ratio มีอยู่ถึง 13% ส่วนกรณีที่มีการปล่อยกู้ลูกค้ารายใหญ่มีเพียงรายเดียวคือ โรงงานสับปะรดกระป๋องประจวบฯ นั้นให้กู้ 255 ล้านบาท เนื่องจากบริษัทต้องการให้ธนาคารหาเกษตรกรลูกค้านำผลผลิตคือสับปะรดส่งเข้าโครงการ ซึ่งเป็นการปล่อยกู้ตามโครงการสินเชื่อห่วงโซ่มูลค่า ที่คาดว่าจะมีการเสนอหลักการและวัตถุประสงค์ให้กับ รมว.คลัง ในฐานะประธาน ธ.ก.ส. ในการประชุมคณะกรรมการธนาคารวันที่ 29 ก.ย.นี้
ขณะที่ เลอศักดิ์ จุลเทศ ผู้อำนวยการธนาคารออมสิน กล่าวว่า ธนาคารมียอดสินเชื่อกว่า 1.25 ล้านล้านบาท เป็นการปล่อยสินเชื่อรายย่อย 95% คิดเป็นจำนวน 3 ล้านบัญชี ที่เหลือ 5% เป็นการปล่อยกู้ให้กับภาคธุรกิจและผู้ประกอบการรายใหญ่เป็นวงเงินสินเชื่อ 8 หมื่นล้านบาท
ในจำนวนนี้เป็นการปล่อยสินเชื่อดอกเบี้ยต่ำ (ซอฟต์โลน) ให้กับผู้ประกอบการ 3 จังหวัดชายแดนภาคใต้ 1.7 หมื่นล้านบาท จากวงเงินที่ตั้งไว้ 2.5 หมื่นล้านบาท หลังจากที่ธนาคารแห่งประเทศไทย (ธปท.) หยุดไม่ปล่อยกู้ซอฟต์โลน รัฐบาลจึงขอให้ธนาคารดำเนินการแทน
บทสรุปสุดท้ายคือ จากนี้ไป รมว.คลัง และกระทรวงการคลังต้องกำหนดยุทธศาสตร์ และตัวชี้วัดการทำงานของธนาคารรัฐให้ชัดเจนว่า ธนาคารรัฐต้องพยายามทำกำไร เพื่อหารายได้นำส่งเข้ากระทรวงการคลัง
หรือว่าต้องการให้ธนาคารรัฐปล่อยกู้เพื่ออุดช่องโหว่ในส่วนที่ธนาคารพาณิชย์เข้าไปไม่ถึง
เพราะถ้าธนาคารรัฐต้องทำทั้งสองอย่างในเวลาเดียวกัน เช่น ที่ผ่านมาเท่ากับว่าจะมีความขัดแย้งในเชิงนโยบาย จนหาหลักยึดพิงกันไม่ได้เสียที




