
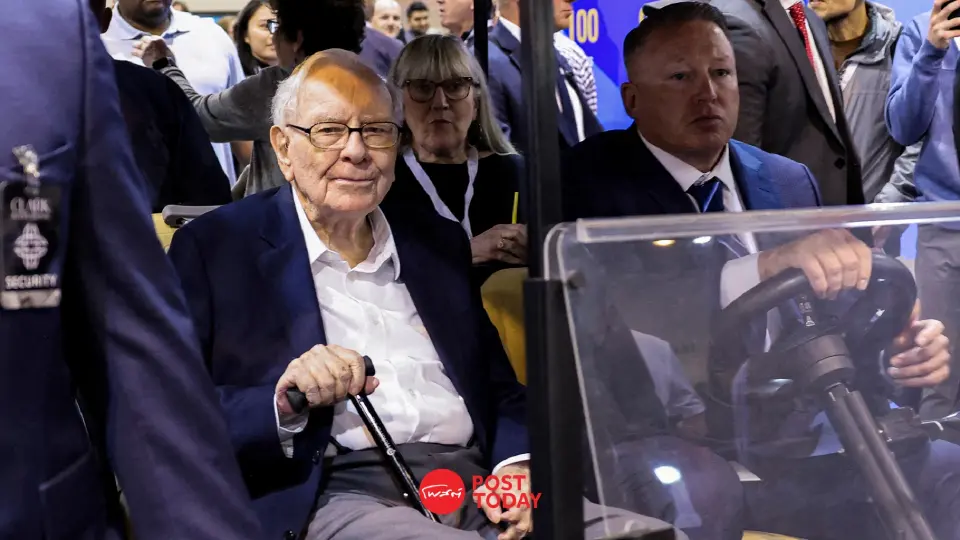


นักวิเคราะห์มองบัฟเฟตต์ขายหุ้น Apple ปรับพอร์ทถือ "เงินสด" ลดความเสี่ยง
นักวิเคราะห์มอง Berkshire Hathaway ของวอร์เรน บัฟเฟตต์ เทขายหุ้น Apple 49.4% เป็นเพียงการปรับสมดุลการลงทุน แม้จะเทขาย 2 ไตรมาสติด
วอร์เรน บัฟเฟตต์ ได้ขายหุ้น Apple ของ Berkshire Hathaway ไปประมาณครึ่งหนึ่งในไตรมาสที่สอง และเปิดเผยว่า บริษัทมีเงินสดสะสมสูงถึงกว่า 270 พันล้านดอลลาร์ ณ สิ้นเดือนมิถุนายน จากมูลค่าตลาดของบริษัท 890 พันล้านล้าน หรือคิดเป็น 30% นับเป็นสัดส่วนที่สูงประวัติการณ์ ซึ่งส่งผลให้นักลงทุนกังวลเกี่ยวกับความเป็นไปได้ที่จะเกิดภาวะเศรษฐกิจถดถอย
Apple ยังคงเป็นหุ้นที่ Berkshire ถือครองมากที่สุด ณ สิ้นไตรมาสที่สอง โดยมีมูลค่า 84.2 พันล้านดอลลาร์ ลดลงจาก 174.3 พันล้านดอลลาร์ ณ สิ้นปี 2023 บัฟเฟตต์เริ่มขายหุ้น Apple ในไตรมาสที่สี่ของปีที่แล้ว แต่การขายได้ขยายตัวมากขึ้นในปี 2024
Brian Baker นักวิเคราะห์การลงทุนของบริษัท Bankrate บริษัทให้บริการทางการเงินในเมืองนิวยอร์ก สหรัฐอเมริกาฯ มองว่าการลดการถือครองหุ้น Apple ของ Berkshire มาจากหลายปัจจัย เพราะบัฟเฟตต์ได้กล่าวชื่นชมธุรกิจของผู้ผลิต iPhone ในการประชุมประจำปีของ Berkshire เมื่อเดือนพฤษภาคม โดยกล่าวว่ามีความเป็นไปได้สูงที่ Apple จะยังคงเป็นหุ้นที่ Berkshire ถือครองมากที่สุด ณ สิ้นปี 2024 และน่าจะยังคงถือครองหุ้น Apple ต่อไปแม้ว่าเขาจะไม่ได้บริหารบริษัทแล้วก็ตาม

มองว่าการขายหุ้นครั้งนี้ เป็นเหตุผลในเรื่องการบริหารจัดการหุ้น มากกว่าจะมาจากปัจจัยภายนอก คือ
1 การปรับสมดุลพอร์ตการลงทุน
การที่บัฟเฟตต์ขายหุ้นที่ Berkshire ถือครองมากที่สุด เป็นการลดผลกระทบที่จะมีต่อมูลค่าของ Berkshire ในอนาคต หาก Berkshire ไม่ได้ขายหุ้น Apple ไปเลย มูลค่าหุ้นที่ถือครองจะสูงถึงเกือบ 200 พันล้านดอลลาร์ ณ สิ้นเดือนมิถุนายน เทียบกับมูลค่าตลาดของ Berkshire ที่ประมาณ 890 พันล้านดอลลาร์ แม้ว่าบัฟเฟตต์จะยังชอบธุรกิจของ Apple แต่การถือครองหุ้นในสัดส่วนที่สูงขนาดนั้นจะส่งผลกระทบอย่างมากต่อ Berkshire ในระยะยาว
2 การคำนวณมูลค่าของหุ้น
ไม่ว่าธุรกิจจะดีแค่ไหน ราคาหุ้นก็อาจสูงถึงระดับที่นักลงทุนไม่สามารถได้รับผลตอบแทนที่น่าดึงดูดในระยะยาวได้ เมื่อ Berkshire ซื้อหุ้น Apple ครั้งแรกในปี 2016 ราคาหุ้นอยู่ที่ประมาณ 10 เท่าของกำไรต่อหุ้นรายปี เมื่อเวลาผ่านไป อัตราส่วนราคาต่อกำไรนี้ได้ขยายตัวและปัจจุบันอยู่ที่ประมาณ 30 เท่า
บัฟเฟตต์อาจยังชื่นชอบลักษณะธุรกิจของ Apple เท่ากับตอนที่เขาเริ่มลงทุน แต่มีความแตกต่างอย่างมากระหว่างการจ่ายในอัตราส่วน P/E ที่ 10 เท่ากับ 30 เท่า บริษัทจำเป็นต้องเติบโตในอัตราที่สูงเพื่อรักษาอัตราส่วน P/E ที่สูง และสำหรับบริษัทขนาดใหญ่อย่าง Apple การทำเช่นนั้นไม่ใช่เรื่องง่าย

3 การคำนึงถึงการจ่ายภาษี
บัฟเฟตต์เคยกล่าวว่านักลงทุนต้องคำนึงถึงภาษีกำไรจากการขาย บัฟเฟตต์มองถึงการจ่ายภาษีจากกำไรในอัตราปัจจุบันที่ต่ำ ขณะที่ในอนาคตอัตราภาษีอาจสูงขึ้น
"เรากำลังจ่ายภาษีในอัตรา 21 เปอร์เซ็นต์สำหรับกำไรที่เราได้รับจาก Apple" บัฟเฟตต์กล่าวกับผู้ถือหุ้นในเดือนพฤษภาคม "อัตรานี้เคยอยู่ที่ 35 เปอร์เซ็นต์ไม่นานมานี้ และเคยสูงถึง 52 เปอร์เซ็นต์ในอดีต"
"ผมคิดว่าด้วยนโยบายการคลังในปัจจุบัน บางอย่างต้องเปลี่ยนแปลง และผมคิดว่าภาษีที่สูงขึ้นมีความเป็นไปได้สูง" บัฟเฟตต์กล่าว
4 เรียนรู้จากความผิดพลาดในอดีต
ประเด็นที่น่าสนใจเกี่ยวกับการที่บัฟเฟตต์ขายหุ้น Apple คือความคล้ายคลึงกับการลงทุนของ Berkshire ที่มูลค่าเคยสูงขึ้นมากคือ โคคา-โคลา ในช่วงปลายทศวรรษ 1990 ราคาหุ้นของโคคา-โคลาพุ่งสูงขึ้นจากราคาที่ Berkshire ซื้อครั้งแรกในช่วงปลายทศวรรษ 1980 และมีการซื้อขายในราคาประมาณ 40 เท่าของกำไร
ในขณะนั้น บัฟเฟตต์เป็นกรรมการบริษัทของโคคา-โคลา ซึ่งทำให้เขายากที่จะขายหุ้น แม้ว่าเขาอาจรู้ว่าหุ้นมีมูลค่าสูงเกินไป ซึ่ง Berkshire ยังคงถือครองหุ้นไว้
โดยเมื่อสิ้นปี 1998 หุ้นโคคา-โคลาที่ Berkshire ถือครองมีมูลค่า 13.4 พันล้านดอลลาร์ สิบสองปีต่อมา ณ สิ้นปี 2010 มูลค่าการถือครองอยู่ที่ 13.2 พันล้านดอลลาร์ Berkshire ได้รับเงินปันผลในช่วงเวลานั้น แต่อัตราส่วน P/E ที่สูงในช่วงปลายทศวรรษ 1990 ทำหน้าที่เสมือนตัวถ่วงราคาหุ้นเป็นเวลากว่าทศวรรษ บัฟเฟตต์ดูเหมือนจะตั้งใจที่จะหลีกเลี่ยงความผิดพลาดเดียวกันนี้กับหุ้น Apple ของ Berkshire




