


การร่วมมือระหว่างประเทศในมาตรการและนโยบายภาษี
ในเรื่องของมาตรการภาษีโดยเฉพาะเรื่องนโยบายภาษีระหว่างประเทศ
โดย...เบญจมาศ กุลกัตติมาส KPMG
ในเรื่องของมาตรการภาษีโดยเฉพาะเรื่องนโยบายภาษีระหว่างประเทศ เรามักจะได้ยินการกล่าวถึงบทบาทขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา หรือที่เรียกกันสั้นๆ ว่า OECD (Organization for Economic Co-operation and Development) อยู่เสมอ OECD เป็นองค์กรหนึ่งที่มีความสำคัญระดับโลก สมาชิกกลุ่มแรกประกอบด้วยประเทศในยุโรปที่เป็นประเทศที่พัฒนาทางเศรษฐกิจแล้ว และต่อมาได้ขยายออกรับสมาชิกซึ่งเป็นประเทศที่มีเศรษฐกิจดีนอกยุโรป ในปัจจุบันมีสมาชิกทั้งหมด 34 ประเทศ รวมถึงเกาหลีและญี่ปุ่น ซึ่งเป็นเพียงสองประเทศในเอเชียที่เป็นสมาชิก OECD
ในปัจจุบัน OECD มีบทบาทสำคัญในการเสริมสร้างความแข็งแกร่งทางเศรษฐกิจให้แก่ประเทศสมาชิก โดยประเทศสมาชิกในกลุ่ม OECD ได้ร่วมหารือกันเพื่อดำเนินการหามาตรการป้องกันการวางแผนภาษีที่จะมีผลให้เกิดการเคลื่อนย้ายกำไรเพื่อเสียภาษีในประเทศที่ภาระภาษีต่ำกว่า หรือที่เรียกว่า BEPS (Base Erosion and Profit Shifting)
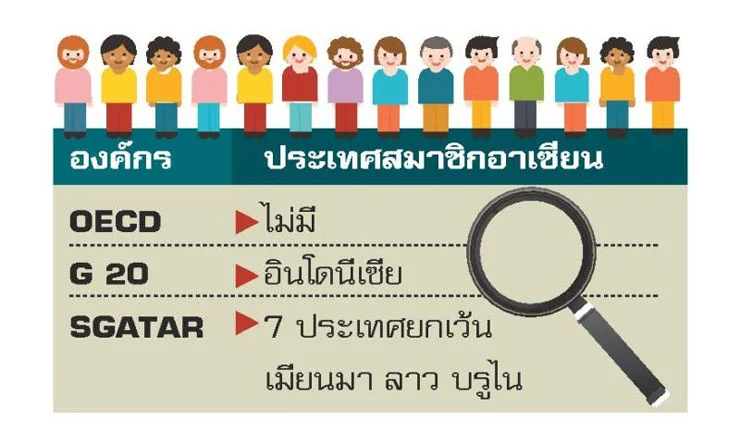
หันมาดูอาเซียนซึ่งไม่มีประเทศใดในอาเซียนเป็นสมาชิกใน OECD เลย จะมีเพียงอินโดนีเซียที่ร่วมพันธกรณีในฐานะสมาชิกในกลุ่ม G20 อาจจะมีคำถามว่าแล้วประเทศสมาชิกอาเซียนนอกจากอินโดนีเซียจะต้องร่วมพันธกรณีในมาตรการ BEPS ที่เสนอโดย OECD ด้วยหรือไม่ เนื่องจากมาตรการ BEPS มุ่งไปในเรื่องมาตรการและนโยบายภาษีที่เกี่ยวข้องกับการโยกย้ายกำไรระหว่างประเทศ แม้อาเซียนจะไม่ได้มีพันธกรณีที่จะต้องปฏิบัติตามมาตรการ BEPS แต่ก็จะได้รับผลกระทบไปด้วยเช่นกัน ทั้งนี้เป็นผลมาจากการที่ OECD ได้พยายามผลักดันให้ประเทศนอก OECD และ G20 ให้ร่วมพันธกรณีในมาตรการ BEPS ด้วย
ที่เห็นอย่างชัดเจนก็จะเป็นเรื่องการผลักดันในเรื่องกฎหมาย Transfer Pricing การกำหนดให้มีเอกสารที่เปิดเผยข้อมูลในการทำธุรกรรมระหว่างประเทศ แม้ประเทศที่ไม่ได้ร่วมพันธกรณีในมาตรการ BEPS ก็จำเป็นต้องเปิดเผยข้อมูลอันเนื่องมาจากการมีธุรกรรมในหรือผ่านประเทศที่มีกฎหมายบังคับตามมาตรการ BEPS ของ OECD/G20 ส่วนหนึ่งในการผลักดันของ OECD ต่อภูมิภาคนี้คือการเข้าพบหรือเจรจาโดยตรงกับประเทศนอกสมาชิก และการให้ความช่วยเหลือในด้านวิชาการ ซึ่งในเดือน ก.ย.ที่จะถึงนี้ ทราบมาว่าจะมีการจัดอบรมในเรื่อง Transfer Pricing ที่ประเทศสิงคโปร์ ซึ่งเป็นครั้งแรกของความร่วมมือระหว่าง SGATAR กับ OCED
ทั้งนี้ SGATAR (The Study Group on Asian Tax Administration and Research : คณะศึกษาด้านการบริหารและค้นคว้าทางภาษีอากรแห่งเอเชีย) เป็นการร่วมมือของกลุ่มประเทศสมาชิกในภูมิภาคเอเชียแปซิฟิก โดยมีวัตถุประสงค์เพื่อแลกเปลี่ยนประสบการณ์เกี่ยวกับการปฏิบัติงานด้านการบริหารจัดเก็บภาษีอากรและในด้านอื่นๆ ที่เกี่ยวข้อง การนำเสนอแนวทางเพื่อการบริหารจัดเก็บภาษีอากรให้มีประสิทธิภาพสูงสุด รวมถึงการเชื่อมความสัมพันธ์อันดีระหว่างหน่วยบริหารจัดเก็บภาษีในภูมิภาคนี้ ซึ่งจะมีการประชุม ที่เรียกว่า SGATAR Meeting ปีละครั้งในเดือน พ.ย.ของทุกปี โดยแต่ละประเทศในกลุ่ม SGATAR จะส่งตัวแทนซึ่งเป็นเจ้าหน้าที่กรมสรรพากรระดับสูงเข้าร่วมประชุม
ในปัจจุบัน กลุ่ม SGATAR มีสมาชิกทั้งหมด 17 เขตเศรษฐกิจ ซึ่งมีทั้งประเทศที่เป็นสมาชิก OECD และ G20 และ AEC ได้แก่ ออสเตรเลีย สาธารณรัฐประชาชนจีน เขตปกครองพิเศษฮ่องกง อินโดนีเซีย ญี่ปุ่น สาธารณรัฐเกาหลี เขตปกครองพิเศษมาเก๊า มาเลเซีย มองโกเลีย นิวซีแลนด์ ปาปัวนิวกินี ฟิลิปปินส์ สิงคโปร์ ไต้หวัน ไทย กัมพูชา และเวียดนาม
ที่ผ่านมาอธิบดีกรมสรรพากรไทยก็ได้เข้าร่วมประชุมกับ กลุ่ม SGATAR ด้วย แม้จะไม่ทั้งหมดทุกประเทศในอาเซียนที่เป็นสมาชิกในกลุ่มนี้ก็ตาม แต่ในการประชุมที่ผ่านๆ มาก็ทราบจากข่าวว่า ลาว ก็มีการส่งบุคลากรมาร่วมสังเกตการณ์ในการประชุม SGATAR ด้วย จึงถือได้ว่า การประชุม SGATAR เป็นเวทีที่มีโอกาสที่ประเทศสมาชิก OECD สามารถให้ข้อมูลแก่สมาชิกอาเซียน แลกเปลี่ยนประสบการณ์การจัดเก็บ รวมถึงผลักดันมาตรการ BEPS ของ OECD
จึงมีแนวโน้มว่า แม้อาเซียนจะไม่ได้มีพันธกรณีในมาตรการ BEPS หรือมาตราอื่นๆ ของ OECD โดยตรง แต่คงหนีไม่พ้นที่จะต้องนำมาพิจารณาเพื่อปรับปรุงกฎหมายภายในประเทศของตน




