


การเปลี่ยนแปลงภาษีเงินได้บุคคลธรรมดา ของไทยในรอบ 25 ปี
เมื่อเดือน ก.พ.ที่ผ่านมา มีข่าวดีว่ากรมสรรพากรได้ขยายระยะเวลาการใช้อัตราภาษีเงินได้ของบุคคลธรรมดา
โดย...เบญจมาศ กุลกัตติมาส KPMG in Thailand
เมื่อเดือน ก.พ.ที่ผ่านมา มีข่าวดีว่ากรมสรรพากรได้ขยายระยะเวลาการใช้อัตราภาษีเงินได้ของบุคคลธรรมดาที่ได้มีการลดลงและประกาศให้ใช้เป็นการชั่วคราวมาตั้งแต่ปี 2556 และสิ้นสุดในปี 2558 ออกไปอีกหนึ่งปี กล่าวคือบัญชีอัตราภาษีเงินได้ที่ลดลงจะยังคงใช้ในปี 2559 ต่อไปอีกหนึ่งปี
และต่อมาก็ได้มีข่าวดีเพิ่มขึ้นไปอีกในการประชุมคณะรัฐมนตรีเมื่อวันที่ 19 เม.ย. 2559 คณะรัฐมนตรีได้มีมติเห็นชอบตามข้อเสนอของกระทรวงการคลังเกี่ยวกับการปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดา โดยข้อเสนอรวมถึงการปรับปรุงค่าใช้จ่าย ค่าลดหย่อนและปรับปรุงขั้นเงินได้ของบัญชีอัตราภาษีเงินได้บุคคลธรรมดา
สาระสำคัญของการปรับปรุงในครั้งนี้ คือ การเพิ่มอัตราค่าใช้จ่ายของเงินเดือน ค่าจ้าง ค่านายหน้า ฯลฯ อันเป็นเงินได้พึงประเมินตามมาตรา 40 (1) และ (2) แห่งประมวลรัษฎากร จากเดิมให้หักค่าใช้จ่ายเป็นการเหมาได้ 40% ของเงินได้แต่ไม่เกิน 6 หมื่นบาท เป็น 50% ของเงินได้แต่ไม่เกิน 1 แสนบาท และปรับปรุงการหักค่าลดหย่อน โดยค่าลดหย่อนสำหรับผู้มีเงินได้และคู่สมรส จากเดิมคนละ 3 หมื่นบาท เป็นคนละ 6 หมื่นบาท และค่าลดหย่อนบุตรจากเดิมคนละ 1.5 หมื่นบาท และจำกัดจำนวนไม่เกิน 3 คน เป็นคนละ 3 หมื่นบาทโดยไม่จำกัดจำนวนบุตร แต่ได้ยกเลิกค่าลดหย่อนการศึกษาบุตรที่เดิมให้หักลดหย่อน 2,000 บาท/คน
ดังนั้นคนที่มีบุตรที่กำลังศึกษาจะได้เพิ่มค่าลดหย่อน 1.3 หมื่นบาท/คน ในขณะที่คนมีบุตรที่อยู่ในเกณฑ์ได้รับการหักลดหย่อนแต่บุตรไม่ได้กำลังศึกษาอยู่จะได้เพิ่ม 1.5 หมื่นบาท/คน และข้อเสนอรวมถึงปรับปรุงขั้นเงินได้ และบัญชีอัตราภาษีเงินได้บุคคลธรรมดา โดยแต่เดิมอัตราภาษี 30% ใช้กับขั้นเงินได้สุทธิที่มากกว่า 2 ล้านบาท แต่ไม่เกิน 4 ล้านบาท โดยขยายขั้นนี้ให้เป็นไม่เกิน 5 ล้านบาท
ทั้งนี้ เงินได้สุทธิที่จะเสียภาษีในอัตราสูงสุดคือ 35% คือเงินได้สุทธิที่เกิน 5 ล้านบาท ถ้าดูจากจำนวนเงินที่เพิ่มอาจจะรู้สึกว่าการปรับปรุงนั้นไม่ได้สูง แต่ที่ทำให้การปรับปรุงครั้งนี้ถือว่าเป็นการปรับปรุงที่สำคัญเพราะเป็นการปรับปรุงค่าใช้จ่ายและค่าลดหย่อนในรอบ 25 ปีเลยทีเดียว
อย่างไรก็ดี แม้ตัวเลขจะยังคงดูน้อยเมื่อเทียบกับสภาพเศรษฐกิจในปัจจุบัน แต่ก็ถือเป็นก้าวสำคัญในการเปลี่ยนแปลง ซึ่งทำให้ทั้งคนที่มีรายได้ทุกระดับตั้งแต่ระดับต่ำ ปานกลางและรายได้สูง ต่างได้รับประโยชน์มากบ้างน้อยบ้างพอสมควร
กล่าวคือจำนวนค่าใช้จ่ายและค่าลดหย่อนที่เพิ่มขึ้นทำให้คนที่มีรายได้ต่ำถึงปานกลาง โดยเฉพาะบุคคลโสดที่ไม่ต้องเสียภาษีหากมีเงินได้ไม่ถึง 2 หมื่นบาท/เดือน ก็ได้รับการขยายเพิ่มให้ไม่ต้องเสียภาษี หากมีเงินได้ไม่ถึง 2.6 หมื่นบาท/เดือน ในขณะที่ปัจจุบันอัตราเงินเดือนขั้นต่ำอยู่ที่ 1.5 หมื่นบาท/เดือน เพราะฉะนั้นในปีหน้าคนที่มีรายได้ต่ำกว่า 2.6 หมื่นบาท/เดือน ซึ่งมีอยู่มากในตลาดแรงงานก็จะไม่มีภาระภาษีเงินได้บุคคลธรรมดา ในขณะที่คนมีรายได้สูงแม้จะเห็นว่าค่าใช้จ่ายที่เพิ่มเป็น 1 แสนบาทอาจไม่มาก แต่ก็ยังพอได้รับประโยชน์จากการขยายขั้นบันไดอัตราภาษี ที่ทำให้ประหยัดภาษีได้เพิ่มขึ้นอีก 5% สำหรับเงินได้ส่วนที่เกิน 4 ล้านบาทแต่ไม่เกิน 5
ล้านบาท
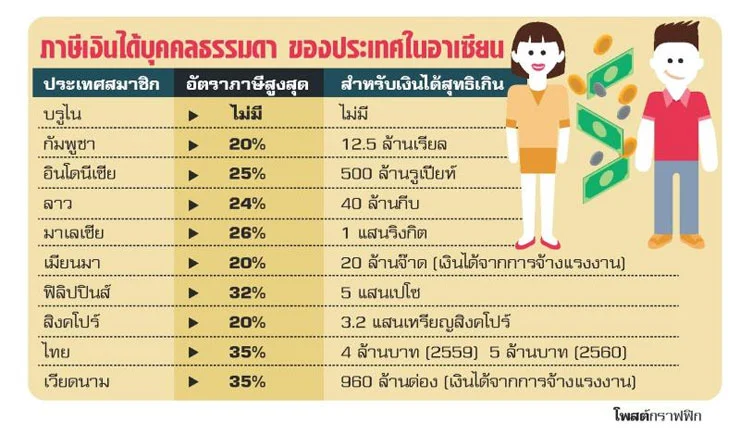
ถ้ามองอาเซียนหากเทียบอัตราภาษีในประเทศสมาชิกอาเซียนแล้ว อัตราภาษีเงินได้บุคคลธรรมดาสูงสุดของไทยเท่ากับเวียดนามคือ 35% ซึ่งเป็นอัตราสูงที่สุดเมื่อเทียบกับประเทศสมาชิกอาเซียน ในอนาคตมีการคาดการณ์ว่าอาเซียนจะมีการร่วมมือกันมากขึ้นเพื่อให้เป็นไปตามข้อตกลงของประชาคมเศรษฐกิจอาเซียนซึ่งน่าจะส่งเสริมให้มีการปรับปรุง Supply Chain ส่งผลให้มีการเคลื่อนย้ายแรงงาน แน่นอนว่าปัจจัยหนึ่งในการพิจารณาคือต้นทุนแรงงาน
โดยไทยถือว่าได้เปรียบในเรื่องค่าครองชีพที่จัดว่าไม่สูงเมื่อเทียบกับประเทศอื่นๆ และยังมีความสะดวกสบายในด้านการเดินทางเนื่องจากทำเลที่ตั้งของประเทศไทย ถือเป็นศูนย์กลางของกลุ่มประเทศสมาชิกอาเชียน
ถ้าภาษีเงินได้บุคคลธรรมดาสามารถแข่งขันได้แล้ว ก็จะดึงดูดให้ไทยเป็นตัวเลือกในการตั้งฐานในประเทศไทย และโยกย้ายแรงงานชำนาญการซึ่งมักมีรายได้สูงเข้ามาในประเทศไทยไม่ว่าจะเป็นสำนักงานภูมิภาคหรือสำนักงานใหญ่ หรือฐานการผลิต ซึ่งมีกฎหมายที่ให้สิทธิประโยชน์อื่นๆ รองรับอยู่แล้ว เช่น การลดหรือยกเว้นภาษีเงินได้นิติบุคคล และการผ่อนปรนข้อกำหนดในการจ้างแรงงานต่างชาติ เป็นต้น




