


Doing Business
วัตถุประสงค์หนึ่งของการรวมตัวเป็นประชาคมเศรษฐกิจอาเซียน หรือ เออีซี
โดย...เบญจมาศ กุลกัตติมาส KPMG in Thailand
วัตถุประสงค์หนึ่งของการรวมตัวเป็นประชาคมเศรษฐกิจอาเซียน หรือ เออีซี ของประเทศสมาชิกอาเซียนก็เพื่อให้เกิดการพัฒนาในประเทศสมาชิก และการร่วมมือระหว่างประเทศสมาชิกเพื่อเสริมสร้างศักยภาพในการเป็นตลาดและฐานการผลิตร่วมกัน สร้างขีดความสามารถทางเศรษฐกิจ สร้างความเท่าเทียมในการพัฒนาทางเศรษฐกิจ การบูรณาการเข้ากับเศรษฐกิจโลก ซึ่งจะช่วยดึงดูดนักลงทุน
ต่างชาติในภูมิภาคอื่นๆ เข้ามาลงทุนในอาเซียนมากขึ้น เมื่ออาเซียนเป็นที่สนใจของนักลงทุนต่างชาตินอกอาเซียน ความยากง่ายต่อการประกอบธุรกิจในประเทศสมาชิกก็มีผลต่อการตัดสินใจของนักลงทุน
จากผลสำรวจ Doing Business 2016 ของ world bank จากจำนวน 189 ประเทศ ในเรื่องของประเทศที่ง่ายต่อการเข้าไปทำธุรกิจ (ease of doing business) หากเทียบกับผลสำรวจปีที่แล้วโดยภาพรวมประเทศสมาชิกในอาเซียนมีทั้งที่คงเดิม คือ สิงคโปร์ที่ยังคงรักษาแชมป์เป็นที่หนึ่ง และมาเลเซียเองยังคงรักษาลำดับ 18 ของทั้งหมดและอันดับสองของอาเซียน ที่ลำดับลดลง คือ ไทย จากเดิมลำดับ 26 ลดมาเป็นลำดับที่ 49 แต่ยังคงเป็นลำดับที่สามของประเทศในกลุ่มอาเซียน ขณะที่เวียดนามลำดับลดลงจากผลสำรวจปีที่แล้วจาก 78 เป็น 90 และยังเสียอันดับที่สี่ของอาเซียนให้แก่บรูไน จากเดิม 101 ขยับขึ้นมาเป็นลำดับที่ 84 โดยห้าประเทศสมาชิกที่เหลือลำดับในกลุ่มอาเซียนยังคงเดิมโดยมีลำดับโลกสูงขึ้น มีเพียงฟิลิปปินส์ที่อันดับลดลงจาก 95 เป็น 103
จากบทสรุปในผลสำรวจหลายๆ ประเทศมีการปรับปรุงในเรื่องของกฎระเบียบ และผ่อนคลายขั้นตอนในการจดทะเบียนต่างๆ ที่เกี่ยวข้องกับการประกอบธุรกิจในประเทศ เช่น บรูไน กัมพูชา เมียนมา หรือ เวียดนาม อินโดนีเซีย มีการลดระยะเวลาในการจดทะเบียนให้เร็วขึ้น รวมถึงมีการใช้สื่ออิเล็กทรอนิกส์มาช่วย ทั้งการจดทะเบียน หรือ การชำระภาษีทางออนไลน์ ประเทศไทยเองหน่วยงานของรัฐก็มีการปรับปรุง ลดขั้นตอน รวมถึงการใช้สื่ออิเล็กทรอนิกส์เข้ามาช่วยในการยื่นแบบฟอร์มต่างๆ
อย่างไรก็ดี ลำดับของไทยที่ลดจาก 26 เป็น 49 ก็ทำให้ต้องพิจารณาว่าอาจจะยังมีเรื่องที่ต้องปรับปรุงเพิ่มเติม นอกจากเรื่องกฎระเบียบขั้นตอนยังมีปัจจัยอื่นๆ ที่นักลงทุนพิจารณาความเหมาะสม ถ้าในด้านภาษีนอกจากการแข่งขันกันเรื่องการลดอัตราภาษี การสนับสนุนส่งเสริมกิจการใดๆ เป็นพิเศษโดยการลดหรือยกเว้นภาษีแล้ว จำนวนอนุสัญญาความตกลงเพื่อการเว้นการเก็บภาษีซ้อน หรือที่เรามักจะเรียกสั้นๆ ว่า อนุสัญญาภาษีซ้อน ที่แต่ละประเทศทำกับประเทศต่างๆ เป็นปัจจัยหนึ่งในการเลือกประเทศที่จะเข้ามาจัดตั้ง โดยเฉพาะการเลือกประเทศที่ใช้เป็นศูนย์กลางบริษัทในกลุ่ม หรือ Holding company เพื่อไปลงทุนในประเทศอื่นๆ อนุสัญญาภาษีซ้อนจะสำคัญมาก
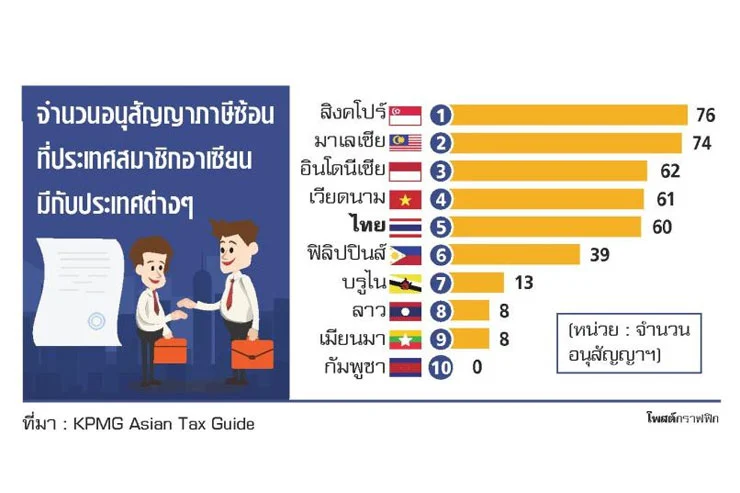
อนุสัญญาภาษีซ้อนเป็นการทำสัญญาแบบทวิภาคี เพื่อขจัดภาษีซ้ำซ้อนของภาษีที่เก็บจากเงินได้ตัวเดียวกันที่กิจการอาจต้องเสียภาษีให้มากกว่าหนึ่งประเทศอันเนื่องมาจากหลักเกณฑ์ในการจัดเก็บภาษีภายในของแต่ละประเทศ ถ้าดูเฉพาะในอาเซียนประเทศสมาชิกที่มีการทำอนุสัญญาภาษีซ้อนกับประเทศต่างๆ สูงสุดสองอันดับในกลุ่มอาเซียน คือ สิงคโปร์และมาเลเซีย ซึ่งสอดคล้องกับอันดับประเทศที่ง่ายต่อการเข้าไปทำธุรกิจ ขณะที่ไทยทำอนุสัญญาภาษีซ้อนจำนวน 60 ประเทศ
ทั้งนี้ หนึ่งในมาตรการอำนวยสิทธิประโยชน์ตาม AEC Blueprint ในส่วนของมาตราภาษีจะเน้นให้ประเทศในอาเซียนเร่งจัดทำอนุสัญญาภาษีซ้อนระหว่างกันให้ครบทุกประเทศ ในปัจจุบันมาเลเซียกับเวียดนาม เป็นประเทศที่มีการทำอนุสัญญาภาษีซ้อนครบกับทุกประเทศสมาชิก หากไม่นับกัมพูชาซึ่งเป็นประเทศเดียวที่ไม่มีอนุสัญญาภาษีซ้อนกับประเทศใดเลย รองลงมา คือ สิงคโปร์กับไทย โดยสิงคโปร์ยังไม่ได้ทำกับลาว ขณะที่ไทยยังไม่ได้ทำกับบรูไน ในอนาคตแต่ละประเทศคงจะเร่งให้มีการเจรจาเพื่อให้มีการทำอนุสัญญาภาษีซ้อนระหว่างประเทศสมาชิกอาเซียนให้ครบ เพื่อเพิ่มขีดความสามารถในการแข่งขัน




