


ภาษีมูลค่าเพิ่มอาเซียน
ภาษีมูลค่าเพิ่มระยะนี้เริ่มมีการพูดถึงเรื่องการปรับภาษีมูลค่าเพิ่มของไทย
โดย...เบญจมาศ กุลกัตติมาส
ภาษีมูลค่าเพิ่มระยะนี้เริ่มมีการพูดถึงเรื่องการปรับภาษีมูลค่าเพิ่มของไทย ว่า หลังจากสิ้นสุดการขยายการจัดเก็บภาษีมูลค่าเพิ่มในอัตรา7% ในวันที่ 30 ก.ย. 2560 เริ่มมีการเกิดคำถามว่าทิศทางภาษีมูลค่าเพิ่มไทยหลังจากนั้นจะเป็นอย่างไร เดิมทีเมื่อมีการขยายเวลาอัตรา 7% ต่อไปอีก 1 ปี ในปีที่แล้ว ก็มีการพูดกันว่าจะมีการขึ้นอัตราในปีถัดไป เมื่อใกล้เวลาจะสิ้นสุดในปีนี้ก็เริ่มมีความสนใจกันว่าจะมีการปรับขึ้นหรือไม่
อย่างไรก็ดี เร็วๆ นี้รัฐบาลได้ประกาศว่ายังไม่ได้มีนโยบายในเรื่องนี้ แน่นอนว่ารัฐต้องการรายได้เพิ่มขึ้นเพื่อชดเชยรายได้ที่หายไปจากการลดภาษีเงินได้นิติบุคคล และจากการแก้ไขภาษีบุคคลธรรมดาที่ทำให้รัฐได้ภาษีน้อยลง แต่หลายๆ ภาคส่วนมองว่ายังต้องประคับประคองเศรษฐกิจให้ฟื้นตัวก่อน การขึ้นภาษีมูลค่าเพิ่มจะส่งกระทบต่อกำลังการใช้จ่าย ภาษีมูลค่าเพิ่มเป็นภาษีทางอ้อมชนิดหนึ่งที่ผู้บริโภคเป็นผู้รับภาระโดยไม่สามารถหลีกเลี่ยงได้
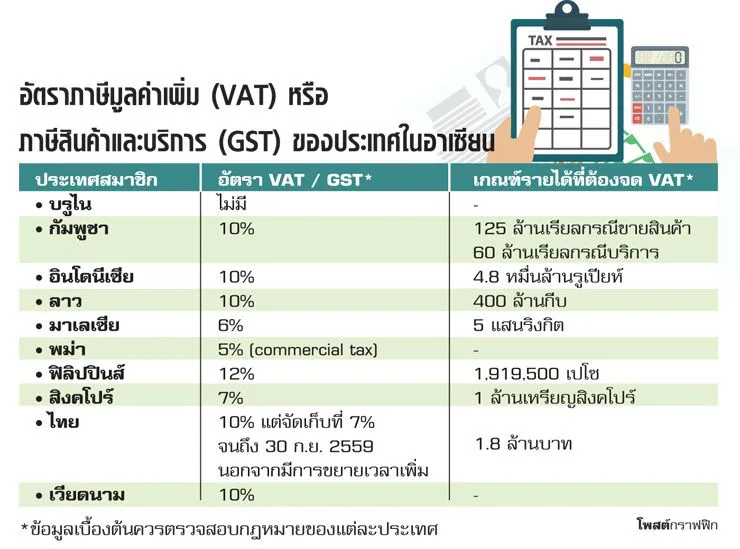
ถ้าเปรียบเทียบกับแนวโน้มโลก จะพบว่ามีการลดภาษีเงินได้นิติบุคคลแต่เพิ่มภาษีมูลค่าเพิ่ม แต่ถ้าเปรียบเทียบเฉพาะในประเทศอาเซียน ดูเหมือนว่ามีการเคลื่อนไหวในเรื่องอัตราภาษีนิติบุคคลในรอบ 5 ปีที่ผ่านมา เพียง 3 ประเทศ คือ ไทยลดจาก 30% เหลือ 20% เวียดนามลดจาก 25% เหลือเท่าไทย คือ 20% ขณะที่มาเลเซียมีการลดอัตราจาก 25% เหลือ 24% ในปี 2559 แต่พบว่าไม่มีการปรับภาษีมูลค่าเพิ่มเลย มีเพียงมาเลเซียที่เพิ่งเริ่มใช้ภาษีมูลค่าเพิ่มในปี 2558 เมื่อเทียบกับประเทศสมาชิกถือว่าอัตราภาษีมูลค่าเพิ่มของไทยไม่แตกต่างจากเพื่อนบ้านในอาเซียน โดยฟิลิปปินส์มีอัตราสูงสุดที่ 12% และมาเลเซียมีอัตราน้อยสุด คือ 6% ขณะที่บรูไนไม่มีการเก็บภาษีมูลค่าเพิ่ม หรือประเภทอื่นๆ ที่คล้ายกัน
สำหรับผู้ประกอบกิจการแล้ว ภาษีมูลค่าเพิ่มไม่เป็นต้นทุนของกิจการ ผู้ประกอบการเสียภาษีมูลค่าเพิ่มโดยการนำภาษีขาย คือ ภาษีมูลค่าเพิ่มที่ผู้ประกอบการเรียกเก็บจากผู้บริโภคหักด้วยภาษีซื้อ คือ ภาษีมูลค่าเพิ่มที่เกิดจากการใช้จ่ายของผู้ประกอบการ ภาษีซื้อที่ผู้ประกอบการจ่ายไปจะเป็นต้นทุนของกิจการ กรณีที่เป็นผู้ประกอบการที่ไม่อยู่ในบังคับภาษีมูลค่าเพิ่ม หรือไม่เป็นผู้ประกอบการภาษีมูลค่าเพิ่ม เนื่องจากมีรายได้ไม่ถึงเกณฑ์ที่ต้องจดภาษีมูลค่าเพิ่ม
อย่างประเทศไทย ผู้ประกอบการขนาดย่อมที่มีรายได้ไม่ถึง 1.8 ล้านบาท/ปี ได้รับยกเว้นไม่ต้องจดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่ม แต่ถ้าปีไหนถึง 1.8 ล้านบาทแล้วก็ต้องจดทะเบียนภาษีมูลค่าเพิ่มและถือเป็นผู้ประกอบการภาษีมูลค่าเพิ่มตลอดไป แม้ว่าในบางปีจะมีรายได้ไม่ถึง 1.8 ล้านบาทก็ตาม ในประเทศสมาชิกก็มีหลักเกณฑ์รายได้ขั้นต่ำที่ได้รับยกเว้นไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่มเช่นกัน เช่น สิงคโปร์หากมีรายได้ไม่เกิน 1 ล้านเหรียญสิงคโปร์ ก็ไม่ต้องจดเป็นผู้ประกอบการภาษีมูลค่าเพิ่ม มาเลเซียไม่เกิน 5 แสนริงกิต ลาวไม่เกิน 400 ล้านกีบ อินโดนีเซียไม่เกิน 48 พันล้านรูเปียห์ ในขณะที่เวียดนามดูเหมือนจะไม่มีขั้นต่ำที่ยกเว้น เป็นต้น
ดังนั้น หากเข้าไปประกอบกิจการในต่างประเทศ ต้องศึกษาก่อนว่ากิจการที่จะประกอบไม่ว่ากิจการขายหรือบริการอยู่ในบังคับภาษีมูลค่าเพิ่มของประเทศนั้นๆ หรือไม่ และมีรายได้อยู่ในเกณฑ์ที่ต้องจดภาษีมูลค่าเพิ่มหรือไม่ เพราะหากจดทะเบียนภาษีมูลค่าเพิ่มล่าช้า ภาษีมูลค่าเพิ่มที่จ่ายไปพร้อมกับค่าใช้จ่ายก่อนจดภาษีมูลค่าเพิ่มอาจจะไม่สามารถนำมาขอคืน หรือหักออกจากภาษีขายในอนาคตได้ โดยทั่วไปกฎหมายภาษีมูลค่าเพิ่มจะมีการกำหนดภาษีซื้อที่ไม่สามารถนำมาหักจากภาษีขายได้ หรือที่เรียกว่าภาษีซื้อต้องห้าม เช่น ไทยถือว่าภาษีมูลค่าเพิ่มที่เกิดจากรายจ่ายที่ไม่เกี่ยวข้องกับกิจการเป็นภาษีมูลค่าเพิ่มต้องห้าม ขณะเดียวกันประมวลรัษฎากรก็กำหนดให้ค่าใช้จ่ายที่ไม่เกี่ยวข้องกับกิจการเป็นค่าใช้จ่ายต้องห้ามในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล ดังนั้นผู้ประกอบการจะต้องพิจารณาด้วยว่าภาษีซื้อที่ตนจ่ายไปนั้นจะเป็นภาษีซื้อต้องห้าม รวมทั้งเป็นรายจ่ายต้องห้ามหรือไม่
เพื่อจะได้เสียภาษีได้อย่างถูกต้อง




