


ยุคคนมีเงินฝากอยู่ยาก ทำไงดี? (ตอนจบ)
โดย...กิติชัย เตชะงามเลิศ นักลงทุนหุ้นและอสังหาริมทรัพย์
โดย...กิติชัย เตชะงามเลิศ นักลงทุนหุ้นและอสังหาริมทรัพย์
บทความที่แล้วจบตอนเปรียบเทียบราคาต่อตารางเมตร (ตร.ม.) ของคอนโดที่แพงที่สุดในประเทศไทย ช่วงก่อนต้มยำกุ้ง (ปี 2540) กับปัจจุบัน 20 ปีที่ผ่านมา จะเห็นได้ว่าราคาคอนโดสูงขึ้นอย่างมากสาเหตุส่วนใหญ่มาจาก COST PUSH คือราคาที่ดินที่แพงขึ้นมาก ดูง่ายๆ สมัยที่กลุ่มเซ็นทรัลซื้อที่ดินจากสถานทูตอังกฤษย่านเพลินจิต ในราคา 9.5 แสนบาท/ตารางวา (ตร.ว.) ในปี 2549 บนพื้นที่ประมาณ 9 ไร่ มูลค่าประมาณ 3600 ล้านบาท ซึ่งในสมัยนั้นฮือฮามาก ต่อมาได้พัฒนาเป็นศูนย์การค้า CENTRAL EMBASSY และกำลังจะเปิดส่วนที่เป็นโรงแรม PARK HYATT เร็วๆ นี้
ล่าสุดมีการซื้อขายที่ดินบริเวณใกล้ๆ กันบนถนนวิทยุ ที่ผู้ซื้อคือกลุ่มโรงพยาบาลกรุงเทพ (BDMS) และผู้ขายคือเจ้าของที่ดินโรงแรมปาร์คนายเลิศ ที่ราคา ตร.ว. ละ 1.80 ล้านบาท รวมมูลค่า 10,800 ล้านบาท บนพื้นที่ประมาณ 15 ไร่ โดยผู้ซื้อจะนำมาพัฒนาเป็นศูนย์ดูแลสุขภาพ
การเปลี่ยนมือของที่ดินแปลงต่างๆ ในย่านธุรกิจ แล้วนำมาพัฒนาเป็นคอนโดเพื่อเป็นที่อยู่อาศัย อาคารสำนักงาน โรงแรม ศูนย์การค้า ฯลฯ ทำให้ที่ดินในย่านใจกลางเมืองน้อยลงมาก ในขณะที่ความต้องการของนักพัฒนาอสังหาริมทรัพย์ทั้งหลายยังมีอยู่สูง ราคาที่ดินจึงยังมีแนวโน้มถีบราคาสูงขึ้นไปอีก ยิ่งช่วงที่ภาวะดอกเบี้ยยังต่ำๆ อยู่แบบนี้ ยิ่งทำให้เจ้าของที่ดินทำเลดีๆ ยอมที่จะกอดที่ดินไว้ ถ้าไม่ได้ราคาดีๆ ดูแล้วแนวโน้มคนกรุงเทพฯ คงจะเหมือนคนฮ่องกง สิงคโปร์ ลอนดอน หรือมหานครอื่นๆ ที่มนุษย์เงินเดือน ส่วนใหญ่จะไม่สามารถที่จะเป็นเจ้าของกระทั่งยูนิตขนาดเล็กของคอนโดในเมืองได้เลย จริงๆ แล้วในปัจจุบันหลายๆ คนก็ไม่มีปัญญาที่จะซื้อหาได้อยู่แล้ว
ลองคิดดูสิครับ เงิน 12 ล้านบาท อาจจะแลกกับห้องขนาดเพียง 30 ตร.ม.เท่านั้น และยิ่งช่วงหลังๆ มานี้ สถาบันการเงินได้ระมัดระวังในการปล่อยกู้เป็นอย่างมาก ทำให้อัตราการปฏิเสธสินเชื่อขึ้นสูงมากในหลายๆ โครงการ บางโครงการอัตรานี้ขึ้นไปถึง 30-40% เลยทีเดียว โดยเฉพาะโครงการที่เจาะกลุ่มเป้าหมายระดับล่างถึงกลางล่าง ซึ่งยังคงจะเป็นแบบนี้ไปอีกช่วงเวลาหนึ่ง จนกว่าเศรษฐกิจจะดีขึ้นกว่านี้ และอัตราหนี้สินครัวเรือน/ผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) จะลดลง
กลับมาที่เรื่องการเพิ่มอัตราดอกเบี้ยเงินฝากให้ได้อีกสัก 1-2% ที่เกริ่นไว้ในตอนที่ 1 ปัจจุบันเรามีสถาบันคุ้มครองเงินฝาก ซึ่งตั้งขึ้นมาหลังจากที่ช่วงวิกฤตเศรษฐกิจคราวก่อนที่สถาบันการเงินล้มไปหลายบริษัท ซึ่งสร้างความเชื่อมั่นกับสถาบันการเงินถูกสั่นคลอนอย่างรุนแรง จึงทำให้ต่อมารัฐบาลได้จัดตั้งสถาบันคุ้มครองเงินฝากเพื่อสร้างความมั่นใจจากผู้ฝากเงินทั้งหลาย เมื่อปี 2551 ตาม พ.ร.บ.สถาบันคุ้มครองเงินฝาก พ.ศ. 2551 โดยมีหน้าที่หลัก คือ
1.คุ้มครองเงินฝากให้แก่ผู้ฝากเงิน โดยจ่ายคืนเงินให้แก่ผู้ฝากโดยเร็วเมื่อสถาบันการเงินปิดกิจการ
2.เก็บเงินนำส่งจากสถาบันการเงินที่ได้รับความคุ้มครอง เพื่อสะสมไว้เป็นกองทุนคุ้มครองเงินฝาก สำหรับใช้ในการจ่ายคืนเงินให้แก่ผู้ฝากเงินตามวงเงิน และระยะเวลาตามกฎหมายกำหนด หากสถาบันการเงินใดถูกปิด
3.ชำระบัญชีสถาบันการเงินที่ถูกปิด และนำเงินที่ได้จากการชำระบัญชีจ่ายคืนให้แก่ผู้ฝากในกรณีที่มีเงินฝากเกินวงเงินที่กำหนดไว้
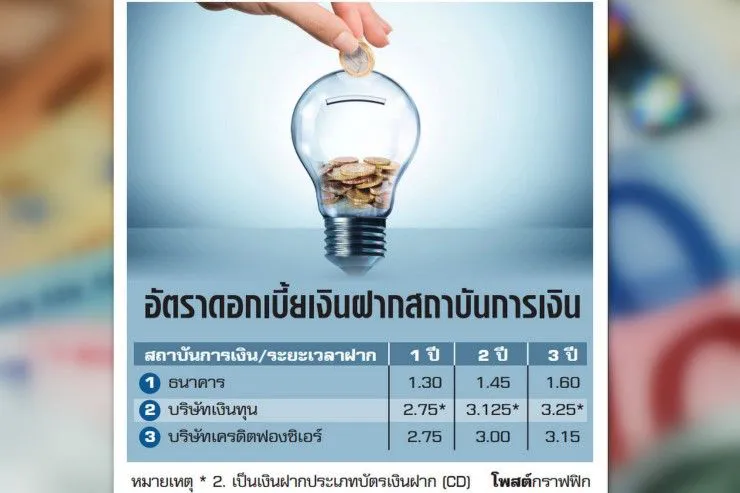
ปัจจุบันมีธนาคารพาณิชย์ 30 แห่ง บริษัทเงินทุน 2 แห่ง และบริษัทเครดิตฟองซิเอร์อีก 3 แห่ง อยู่ภายใต้รายชื่อสถาบันการเงินที่ได้รับความคุ้มครอง โดยปัจจุบันวงเงินคุ้มครองสูงสุดคือ 15 ล้านบาท ซึ่งจะสิ้นสุดวันที่ 10 ส.ค. 2561 แล้ววงเงินคุ้มครองสูงสุดจะเหลือเพียง 10 ล้านบาท ในช่วงระหว่าง 11 ส.ค. 2561 ถึง 10 ส.ค. 2562 แล้วจะลดลงเหลือเพียง 5 ล้านบาท ในช่วงระหว่าง 11 ส.ค. 2562 ถึง 10 ส.ค. 2563 แล้วหลังจากนั้นจะลดลงเหลือเพียง 1 ล้านบาทเท่านั้น จึงเป็นโอกาสดีสำหรับคนที่มีเงินออมมากๆ และยังฝากเงินอยู่กับธนาคาร ที่จะแบ่งเงินฝากไปไว้กับสถาบันการเงินเล็กๆ ไม่ว่าจะเป็นบริษัทเงินทุน 2 แห่ง และบริษัทเครดิตฟองซิเอร์อีก 3 แห่ง ที่เสนออัตราดอกเบี้ยเงินฝากในอัตราที่สูงกว่าธนาคารประมาณ 2 เท่าเลยทีเดียว
สมมติว่าท่านมีเงินฝาก 10 ล้านบาท อยู่ที่ธนาคาร 10 ล้านบาท 3 ปี ถ้าท่านเปลี่ยนมาฝากกับบริษัทเงินทุน ท่านจะได้ดอกเบี้ยเพิ่มขึ้นปีละ 1.65 แสนบาท 3 ปี รวมแล้วได้ดอกเบี้ยเพิ่มอีก 495,000 บาท เกือบครึ่งล้านเลยทีเดียว แล้วอย่างนี้จะฝากเงินกับธนาคารกันอีกไหมครับ




