


ตราสารหนี้กับบทเรียนครั้งใหม่ เมื่อ บราซิล ถูกลดเกรดลง ‘ขยะ’
โดย สวลี ตันกุลรัตน์, เยาวนา หลิมเลิศรัตน์
โดย สวลี ตันกุลรัตน์, เยาวนา หลิมเลิศรัตน์
ถึงจะอยู่กันคนละทวีป แต่เมื่อบริษัทจัดอันดับความน่าเชื่อถือ ที่เราเรียกสั้นๆ ว่า S&P ประกาศลดอันดับความน่าเชื่อถือประเทศบราซิล จาก BBB- ลงมาเหลือ BB+ ก็ทำให้นักลงทุนไทยจำนวนไม่มาก (แต่จำนวนคนมาก) ตื่นเต้นกันพอสมควร
นั่นเพราะข้อมูลจาก บริษัท มอร์นิ่งสตาร์ รีเสิร์ช (ประเทศไทย) ชี้ให้เห็นว่า ในปัจจุบันกองทุนรวมในประเทศไทยมีเงินลงทุนอยู่ในบราซิลรวมกันมากกว่า 1 แสนล้านบาท โดยเกือบทั้งหมดเป็นการลงทุนผ่านกองทุนตราสารหนี้
บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) ที่ลงทุนตราสารหนี้ของบราซิลมากที่สุด คือ ไทยพาณิชย์ 6 หมื่นล้านบาท กสิกรไทย 3 หมื่นล้านบาท กรุงไทย 1.5 หมื่นล้านบาท และ บลจ.อื่นๆ ที่ยังไม่เปิดเผยตัวเลข เช่น บลจ.กรุงศรี
ตราสารหนี้...ขยะ!?!
ถ้าแค่ลดอันดับความน่าเชื่อถือแบบธรรมดาๆ คงไม่ได้ทำให้นักลงทุนตกใจได้มากขนาดนี้ แต่เป็นเพราะ
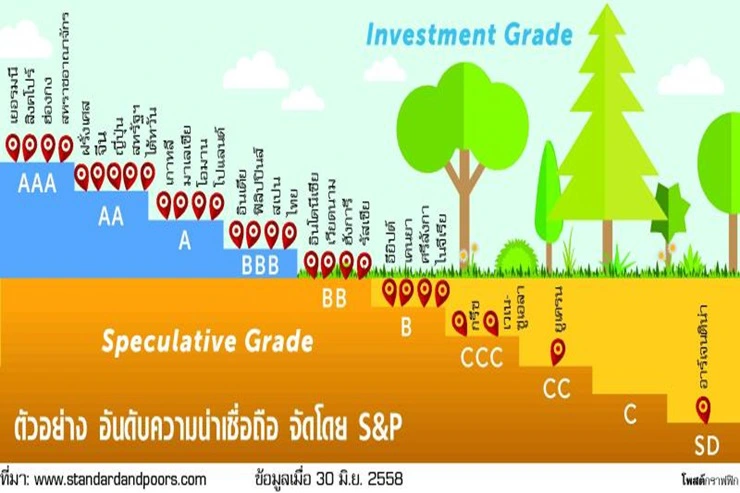
การลดเกรดครั้งนี้ทำให้ตราสารหนี้ของประเทศบราซิลหลุดจากกลุ่ม “น่าลงทุน” หรือ Investment Grade มาอยู่ในกลุ่ม “ไม่น่าลงทุน” หรือ Non-investment Grade
แม้ว่าระยะหลังบริษัทจัดอันดับความน่าเชื่อถือจะไม่เรียกว่า Non-investment Grade แต่เรียกว่าเป็น Speculative Grade แต่คนส่วนใหญ่ก็ยังตราหน้าตราสารหนี้ที่อยู่กลุ่มนี้ว่า “Junk Bond” หรือ “ตราสารหนี้ขยะ”
และความตื่นเต้นเริ่มต้นจากตรงนี้ เพราะตราสารหนี้ที่ตกมาอยู่กลุ่มนี้จะมีความเสี่ยงมากขึ้น และมีความเสี่ยงที่ผู้ออกตราสารจะไม่สามารถจ่ายหนี้ได้ตามที่กำหนดไว้ (ยิ่งเกรดลดลงไปมากแค่ไหน ความเสี่ยงก็มากขึ้นเท่านั้น)
แต่เป็นธรรมดาที่เมื่อ “ความเสี่ยง” มากขึ้น ก็จะต้องคาดหวังที่จะได้ “ผลตอบแทน” มากขึ้น
เมื่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เห็นว่ามีความเสี่ยงสูง จึงมีข้อกำหนดว่า กองทุนรวมสามารถลงทุนตราสารหนี้กลุ่มนี้ได้ แต่ลงทุนได้ไม่เกิน 5% ของพอร์ตสำหรับ
ผู้ออกตราสารหนี้แต่ละราย และรวมกันไม่เกิน 15% ของพอร์ต
เว้นแต่เป็นกองทุนที่เสนอขายให้นักลงทุนรายใหญ่ที่ลงทุนได้เต็ม 100% ซึ่งจะเรียกตราสารหนี้ที่กองทุนประเภทเข้าไปลงทุนว่า High Yield Bond โดยมีเพดานลงทุนไม่เกิน 25% สำหรับผู้ออกตราสารแต่ละราย
เพราะฉะนั้น ความตื่นเต้นจะทวีความรุนแรงมากขึ้น ถ้าเป็นกองทุนรวมที่เสนอขายนักลงทุนทั่วไปที่มีการลงทุนตราสารหนี้ที่อยู่ในกลุ่ม Speculative Grade เต็มเพดานอยู่แล้ว แต่ก็มีตราสารหนี้ของบราซิลอยู่ในพอร์ตด้วย เพราะสัดส่วนการลงทุนจะเกินเกณฑ์ที่ ก.ล.ต.กำหนด
ผู้จัดการกองทุนจะต้องตัดสินใจว่า จะทำอย่างไรให้สัดส่วนการถือตราสารหนี้กลุ่มนี้กลับมาเข้าเกณฑ์ และมีความเป็นไปได้ที่จะต้องยอมตัดใจขายแม้ว่าจะขาดทุน และการถูกลดเกรดของบราซิลจึงเป็นบทเรียนอีกครั้งที่ทำให้เราไม่ลืมว่า “ตราสารหนี้ก็มีความเสี่ยง”
ตื่นเต้น แต่ไม่ตื่นตูม
แม้ว่าบราซิลจะถูกลดเกรดลงมาอยู่ในโซน Speculative Grade แต่นั่นก็ยังเหลืออีกหลายขั้นกว่า
จะถึงขั้นสุดท้ายกลายเป็น “ผิดนัดชำระหนี้”
นอกจากนี้ ผู้จัดการกองทุนและนักวิเคราะห์ยังเชื่อตรงกันว่า บราซิลในวันนี้ยังไม่แย่ถึงขนาดที่จะผิดนัดชำระหนี้ แต่การถูกลดเกรดครั้งนี้ก็ถือเป็นสัญญาณเตือนที่ทำให้ต้องจับตามองอย่างใกล้ชิด
แต่ผู้จัดการกองทุนหลายแห่งมองเห็นสัญญาณเตือนนี้มาตั้งแต่ก่อนที่จะถูกลดเกรดแล้ว ทำให้เริ่มชะลอการลงทุนในบราซิลกันมาสักระยะหนึ่งแล้ว
“บลจ.กสิกรไทย ชะลอการเข้าลงทุนเพิ่มเติมในตราสารหนี้ของบราซิลมาระยะหนึ่งแล้ว เพื่อเป็นการหลีกเลี่ยงจากความเสี่ยงที่อาจเกิดขึ้น” นาวิน อินทรสมบัติ รองกรรมการผู้จัดการ บลจ.กสิกรไทย กล่าว
เช่นเดียวกับ บลจ.ไทยพาณิชย์ ที่ สมิทธ์ พนมยงค์ ประธานเจ้าหน้าที่บริหาร บอกว่า ชะลอการลงทุนมาตั้งแต่เดือน ส.ค. 2558
นอกจากนี้ กองทุนตราสารหนี้ที่ลงทุนในบราซิล ส่วนใหญ่เป็นกองทุนประเภทเทอมฟันด์ที่มีระยะเวลาลงทุนเพียงแค่ 3-6 เดือนเท่านั้น ซึ่งในระยะสั้นขนาดนี้ โอกาสที่บราซิลจะย่ำแย่ลงจนถึงกับผิดนัดชำระหนี้คงจะเป็นไปได้น้อย
“จากสถิติที่ผ่านมา ประเทศที่ถูกลดเกรดลงไปอยู่ Junk Bond จะมีตราสารหนี้ที่ผิดนัดชำระหนี้ประมาณ 3-5% ภายในเวลา 1 ปี หลังจากถูกลดเกรด เพราะฉะนั้นในช่วง 3-6 เดือนนับจากนี้คงยังไม่มีอะไรเกิดขึ้น” ผู้จัดการกองทุน บลจ.กรุงไทย กล่าว
เพราะฉะนั้น เราสามารถ “ตื่นเต้น” กับการลดอันดับของบราซิลได้ แต่อย่าให้ถึงกับ “ตื่นตูม”




