


การปรับฐานของตลาดหุ้นในเอเชียน่าจะใกล้จุดต่ำสุด
โดย คมศร ประกอบผล หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้
โดย คมศร ประกอบผล หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้
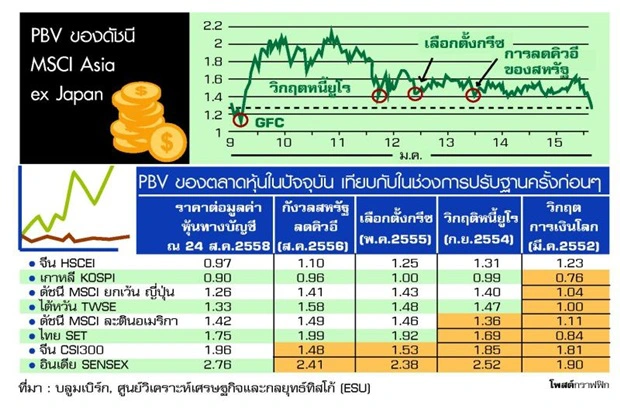
เราประเมินการปรับฐานของตลาดหุ้น Emerging Market ในรอบนี้ โดยเปรียบเทียบ PBV ratio ของตลาดในปัจจุบันกับการปรับฐานของตลาดในช่วง 3 ครั้งล่าสุด ได้แก่ 1) ช่วงที่ตลาดกังวลต่อการลด QE ของสหรัฐฯ (Taper Tantrum) ในเดือน ส.ค. 2013 2) วิกฤตการเมืองกรีซในเดือน พ.ค. 2012 และ 3) วิกฤตหนี้สาธารณะในยุโรป ช่วงเดือน ก.ย. 2011 นอกจากนั้นเรายังเปรียบเทียบ PBV ของตลาดหุ้นในปัจจุบันกับในช่วงต่ำสุดของวิกฤตเศรษฐกิจโลกในปี 2008 เพื่อประเมิน Downside ในกรณีแย่สุด
จากการศึกษาดังกล่าวเราพบว่า:
1.ตลาดหุ้นเอเชียโดยส่วนใหญ่เทรดที่ PBV ต่ำกว่าการปรับฐานในช่วง 3 ครั้งล่าสุดแล้ว โดยตลาดหุ้นเกาหลี ไต้หวัน และเอเชีย (ไม่รวมญี่ปุ่น) เทรดที่ PBV ต่ำกว่าช่วงการปรับฐาน 3 ครั้งล่าสุดราว 10%
2.ตลาดหุ้นจีน H-share ซื้อขายที่ PBV ต่ำกว่า 1 เท่า และต่ำกว่าช่วงวิกฤตเศรษฐกิจโลกในปี 2008
3.ตลาดหุ้นไทย และละตินอเมริกาเทรดที่ PBV ต่ำกว่าช่วงตลาดปรับฐานปี 2012-2013 แต่ยังสูงกว่าในช่วงวิกฤตหนี้ยุโรปปี 2011 แต่ Downside จากระดับปัจจุบันค่อนข้างจำกัด
4.ตลาดหุ้นจีน A-share และอินเดีย ยังเทรดที่ PBV สูงกว่าช่วงการปรับฐาน 3 ครั้งที่ผ่านมา แต่ก็เป็นผลจากการเปลี่ยนแปลงของปัจจัยภายในประเทศ เช่น การเพิ่มอัดฉีดสภาพคล่อง และการซื้อขายด้วยบัญชีมาร์จิ้นในจีน และการปฏิรูปเศรษฐกิจในอินเดีย
5.เรามองว่าการปรับตัวลงของตลาดหุ้นในรอบนี้เป็นพียงการปรับฐานในระยะสั้น และไม่ได้เป็นการกลับตัวเป็นขาลงในระยะยาว เนื่องจากแนวโน้มเศรษฐกิจและกำไรของตลาดหุ้นยังสามารถขยายตัวได้ (ซึ่งต่างจากวิกฤตเศรษฐกิจโลกในปี 2008 ซึ่งทำให้เศรษฐกิจโลกและกำไรของตลาดหุ้นหดตัว)
6.เราเชื่อว่าการปรับฐานของตลาดหุ้น โดยเฉพาะในตลาด North Asia และจีนน่าจะใกล้จุดต่ำสุด และมี downside ที่จำกัดแล้ว
7.ในกรณีเลวร้ายสุดที่สถานการณ์ปัจจุบันพัฒนาไปสู่วิกฤตเศรษฐกิจโลก (ซึ่งเราคาดว่ามีโอกาสเกิดน้อยมาก) ตลาดหุ้น EM ยังมี downside จากระดับ Valuation ในปี 2009 อยู่ราว 15-30% ในขณะที่ SET index มี downside ถึงประมาณ 50% เมื่อคำนวณจาก PBV ratio




