


หวังเกษียณสุขสบาย เริ่มให้ไว-ใจต้องกล้าเสี่ยง
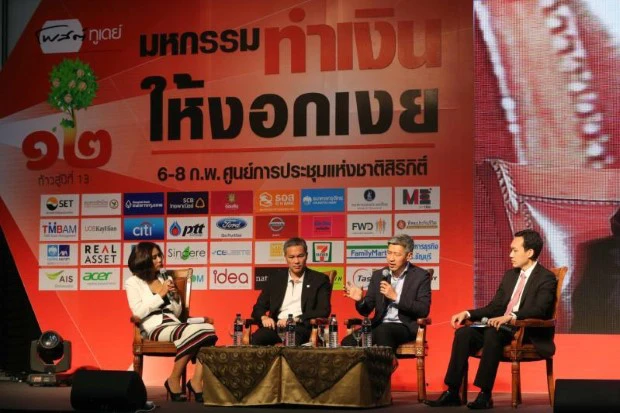
เจาะลึกการวางแผนลงทุนเพื่อให้เกษียณอย่างสุขสบาย มีเงินใช้ไม่ขาดมือ ในมหกรรมทำเงินให้งอกเงย โพสต์ทูเดย์
เจาะลึกการวางแผนลงทุนเพื่อให้เกษียณอย่างสุขสบาย มีเงินใช้ไม่ขาดมือ ในมหกรรมทำเงินให้งอกเงย โพสต์ทูเดย์
หวังว่าเราคงจะไม่เจอกันช้าไป สำหรับหัวข้อสัมมนา “เกษียณสุขสบาย มีเงินใช้ไม่ขาดมือ” วันสุดท้ายในงาน “มหกรรมทำเงินให้งอกเงย” ในโอกาสครบรอบ 12 ปี หนังสือพิมพ์โพสต์ทูเดย์
นั่นเพราะ เรืองวิทย์ นันทาภิวัฒน์ กรรมการผู้จัดการ บริษัท เอกวิทย์ เวลท์แพลนเนอร์ ในฐานะอุปนายกสมาคมนักวางแผนทางการเงินไทย บอกว่า “ถ้าเกษียณแล้วมาถามว่า ทำอย่างไรดีเงินไม่พอใช้ ก็ต้องบอกว่า เราเจอกันช้าไป เพราะการวางแผนเพื่อเกษียณต้องเริ่มต้นเร็ว”
วิน พรหมแพทย์ หัวหน้ากลุ่มลงทุน สำนักงานประกันสังคม (สปส.) บอกว่า ยิ่งออมเร็วยิ่งได้เปรียบ พร้อมกับยกตัวอย่างการออมเงินสำหรับคนในแต่ละช่วงอายุ โดยลงทุนได้ผลตอบแทน 5% เท่าๆ กัน จะต้องออมเงินด้วยจำนวนเงินที่ต่างกันในแต่ละเดือน เพื่อให้ได้ 4 ล้านบาท ไว้ใช้จ่ายในวัยเกษียณ
ถ้าอายุ 30 ปี ออมเดือนละ 5,000 บาท ก็เพียงพอที่จะทำให้เงินงอกเงยขึ้นมาเป็น 4 ล้านบาท ได้เมื่อวันเกษียณ แต่ถ้าอายุช่วง 40 ปี ต้องเพิ่มเป็น 1 หมื่นบาท และต้องเพิ่มเป็นเดือนละ 2.5 หมื่นบาท ถ้าปล่อยให้เวลาล่วงเลยไปถึงอายุ 50 ปี
วิน บอกว่า ดอกผลที่ได้จากการลงทุนก็มีผลต่อเงินลงทุนเช่นกัน เพราะเชื่อว่าคนไทยออมเงินเก่ง แต่ส่วนใหญ่จะออมไว้ในเงินฝาก
“ถ้าเราออมเงินโดยไม่ได้จัดสรรเงินลงทุนที่ได้ผลตอบแทนที่ดี แต่นำไปฝากธนาคาร คนที่อายุ 30 ปี แทนที่จะออมเดือนละ 5,000 บาท จะต้องเพิ่มเป็นออมเดือนละ 8,000 บาท เพื่อให้มีเงิน 4 ล้านบาทในวันเกษียณ ขณะที่อายุ 40 ปี ต้องเพิ่มเป็น 1.3 หมื่นบาทต/เดือน และอายุ 50 ปี ต้องเพิ่มเป็น 3 หมื่นบาท/เดือน”
อายุเท่าไรก็ต้องเสี่ยง
“น่าเสียดายที่คนส่วนใหญ่บอกว่า ไม่อยากจะรับความเสี่ยง เพราะการเสี่ยงน้อยจะทำให้เกิดความเสี่ยงสูงสุด โดยความเสี่ยงของคนที่เกษียณแล้ว คือ เงินต้นหาย แต่ความเสี่ยงของคนอายุ 30-40 ปี คือ มีเงินไม่พอในวัยเกษียณ” เรืองวิทย์ กล่าว
พร้อมกันนี้ เรืองวิทย์ แนะนำให้มนุษย์เงินเดือนอายุ 30-40 ปี ที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ หรือ กองทุนบำเหน็จบำนาญข้าราชการ เพิ่มสัดส่วนการลงทุนในหุ้นไม่ต่ำกว่า 90%
“กลับไปดูผลตอบแทนย้อนหลังกองทุนสำรองเลี้ยงชีพของบริษัทเลยว่ามีนโยบายลงทุนอะไรบ้าง และนโยบายที่เราเลือกลงทุนเป็นอย่างไร ถ้าได้ผลตอบแทนเฉลี่ยปีละ 5% แสดงว่า เงินอยู่ผิดที่ ใช้ไม่ได้แล้ว ต้องเปลี่ยนนโยบายลงทุน” เรืองวิทย์ กล่าว
ขณะที่ วศิน วัฒนวรกิจกุล กรรมการผู้จัดการ กลุ่มธุรกิจกองทุนรวม บริษัทหลักทรัพย์จัดการกองทุนรวม (บลจ.) บัวหลวง กล่าวว่า “เราทุกคนต้องมีการลงทุนสินทรัพย์เสี่ยง แม้ว่าจะเกษียณอายุแล้วก็ตาม”
อย่างไรก็ตาม วศิน ยอมรับว่า คนที่เกษียณอายุแล้วส่วนใหญ่ไม่ต้องการลงทุนที่มีความเสี่ยงมาก แต่ก็ทนไม่ได้ที่จะได้ผลตอบแทนน้อย จึงแนะนำให้กระจายการลงทุนในสินทรัพย์หลายประเภท เพราะสินทรัพย์เพียงอย่างเดียวไม่สามารถตอบโจทย์ได้ทุกอย่าง โดยที่การลงทุนแต่ละอย่างมีโอกาสให้ผลตอบแทนที่แตกต่างกัน เช่น เงินฝากอาจจะให้ดอกเบี้ยประมาณ 1-2% ตราสารหนี้ 3-4% กองทุนอสังหาริมทรัพย์ 7-8% และหุ้น 10-12%
“ถ้าต้องการผลตอบแทน 10% ต่อปี ก็จำเป็นต้องลงทุนหุ้นในสัดส่วนที่มากหน่อย แต่ถ้าต้องการผลตอบแทนแค่ 5% ก็สามารถลดสัดส่วนหุ้นลงมาได้ เช่น คนในวัยเริ่มสร้างครอบครัวอายุ 30 ปี ต้องมีหุ้นอยู่ไม่ต่ำกว่า 50% ของพอร์ต ช่วงอายุ 40 ปี ลงทุนหุ้นได้ 50% ส่วนที่เหลือเป็นเรื่องเล็กแล้ว เพราะเป็นการลงทุนที่มีความเสี่ยงต่ำ” วศิน กล่าว
พร้อมกันนี้ วศิน ยกตัวอย่างกองทุนผสมบีซีเนียร์สำหรับวัยเกษียณ (B-SENIOR) ซึ่งเป็นกองทุนที่ออกแบบมาเพื่อคนวัยเกษียณ จัดพอร์ตลงทุนสินทรัพย์ปลอดภัยประมาณ 70% และอีก 30% ลงทุนสินทรัพย์เสี่ยง โดยหวังให้ได้ผลตอบแทนประมาณ 4-5% ต่อปี
วิน กล่าวว่า “ความผิดพลาดของคนเกษียณ คือ เกษียณแล้วเอาเงินไปฝากธนาคารหมด ซึ่งสำหรับคนเกษียณแล้วควรจะมีการลงทุนในหุ้นประมาณ 30% เพราะดอกเบี้ยธนาคารจะแพ้เงินเฟ้อ ทำให้เงินที่มีอยู่มูลค่าลดลง อย่าคิดว่าเกษียณแล้วจะมีอายุเหลือน้อย เพราะปัจจุบันคนเราอายุยืนถึง 80 ปี เพราะฉะนั้นต้องลงทุนในสินทรัพย์เสี่ยงเพื่อทำให้เงินเติบโตตามเงินเฟ้อด้วย”
เรืองวิทย์ แนะนำว่า ไม่ว่าจะอายุน้อยหรือเกษียณแล้ว ก็อยากให้แบ่งพอร์ตลงทุนเป็นหลายๆ พอร์ต ตามวัตถุประสงค์ระยะสั้น ระยะกลาง และระยะยาว เพื่อบริหารเงินให้เหมาะสมขึ้น
“ถ้าเป็นพอร์ตลงทุนระยะสั้น ผมจะไม่มีหุ้นอยู่ในนั้นเลย เพราะต้องการความมั่นใจว่าเงินต้นจะไม่หายไปไหนและต้องมีสภาพคล่องตามระยะเวลาที่ต้องการใช้เงิน แต่ถ้าเป็นพอร์ตลงทุนระยะยาว จะไม่มีเงินฝากและตราสารหนี้อยู่เลย เพราะเป็นพอร์ตที่อยากได้ผลตอบแทนที่ดี” เรืองวิทย์ กล่าว
เกษียณแล้วต้องมีรายได้ประจำ
วศิน กล่าวว่า คนเกษียณแล้วหลายคนมีสินทรัพย์มาก แต่ไม่มีกระแสเงินสด เช่น มีตึกมูลค่า 10 ล้านบาท แต่ไม่มีประโยชน์ เพราะไม่ได้สร้างรายได้ประจำ
“หลายคนอาจจะคิดว่า เกษียณแล้วค่าใช้จ่ายจะลดลงจากตอนที่ทำงานประจำ แต่จริงๆ แล้วค่าใช้จ่ายจะมากขึ้น เพราะเรามีเวลาว่างมากขึ้น ซึ่งส่วนใหญ่จะไปทำกิจกรรมสันทนาการ เพราะฉะนั้นต้องจัดการกระแสเงินสดให้มีรายได้ประจำเข้ามา เพราะแม้ว่า เราจะหยุดทำงาน แต่ค่าใช้จ่ายไม่ได้หยุดไปด้วย”เรืองวิทย์ กล่าว
ดังนั้น หากต้องการ “เกษียณสุขสบาย มีเงินใช้ไม่ขาดมือ” ต้งวางแผนที่ให้มีรายได้ประจำก่อน หลังจากนั้นจึงนำเงินส่วนที่เหลือไปลงทุน และที่วิทยากรทั้งสามคนฝากไว้ คือ ระมัดระวังตกเป็นเหยื่อของคนลวง ที่จะอาศัยความโลภของเราเป็นเครื่องมือ
“สาเหตุที่ทำให้เราถูกหลอกลวง ส่วนใหญ่มากจากความอยากได้ของเราเอง ทำให้หลวมตัวได้ง่าย และเวลาตัดสินใจทางการเงินไม่จำเป็นต้องรีบ ใจเย็นๆ ตัดสินใจด้วยความมั่นใจ และถ้าลังเลก็ต้องคุยกับหลายคน อย่าคุยกับคนคนเดียว” วศิน แนะนำ




