

KBANK กางยุทธศาสตร์ขับเคลื่อนเศรษฐกิจยั่งยืน รับมือความไม่แน่นอน
กสิกรไทย เปิดยุทธศาสตร์ 3+1 & P มุ่งสร้างการเติบโตยั่งยืน ชูสินเชื่อเชื่อมซัพพลายเชน ดึง AI เสริมแกร่ง K PLUS งัด 3 ถูก สู้ศึก Virtual Bank เดินหน้า ESG เต็มสูบ
KEY
POINTS
- กสิกรไทย ลุยยุทธศาสตร์ 3+1 & P สร้างการเติบโตที่สมดุล มุ่งเน้นการเพิ่มประสิทธิภาพธุรกิจหลัก ต่อยอดนวัตกรรมและธุรกิจใหม่ และยกระดับผลิตภาพภายในองค์กร
- สนับสนุน 7 กลุ่มอุตสาหกรรมเป้าหมายของประเทศภายใต้นโยบาย Reinvent Thailand เพื่อช่วยลดความเหลื่อมล้ำและขับเคลื่อนเศรษฐกิจให้พ้นจากภาวะฟื้นตัวแบบ K-Shape
- มุ่งขับเคลื่อนธุรกิจสู่ความยั่งยืน (ESG) อย่างจริงจัง ควบคู่กับการบริหารความเสี่ยงเชิงรุกในทุกมิติ เพื่อสร้างความมั่นคงและพร้อมรับมือกับความไม่แน่นอนในอนาคต
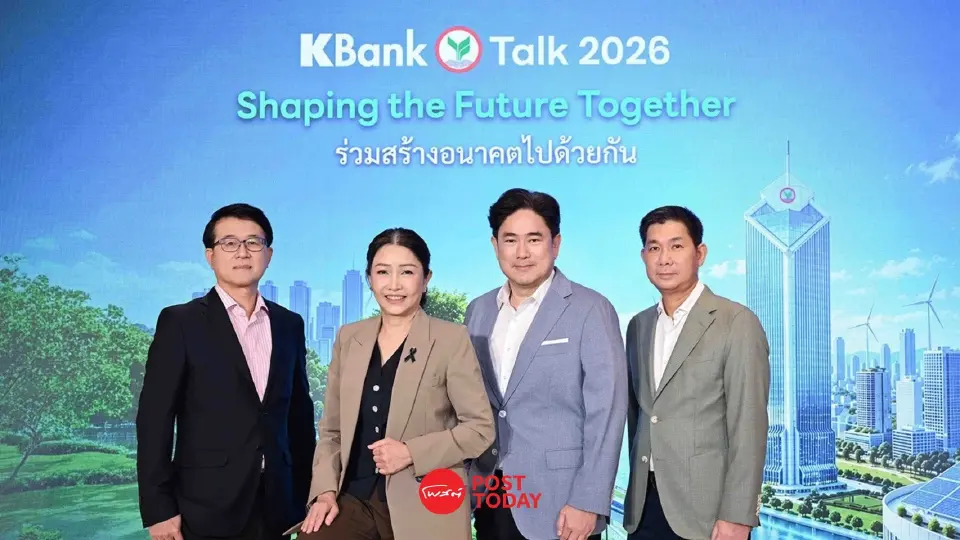
ท่ามกลางภาวะเศรษฐกิจโลกและเศรษฐกิจไทยที่เผชิญกับคลื่นความไม่แน่นอนรอบด้าน ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK ได้เปิดยุทธศาสตร์และการขับเคลื่อนองค์กรเพื่อสร้างการเติบโตที่สมดุลและยั่งยืน โดยมีคณะผู้บริหารระดับสูง 4 ท่าน ร่วมกันแถลงทิศทางการดำเนินงาน ครอบคลุมตั้งแต่ภาพรวมเศรษฐกิจ นโยบายสินเชื่อ การบริหารความเสี่ยง ลูกค้าบรรษัท ลูกค้า SME ลูกค้ารายย่อย ดิจิทัลแบงก์กิ้ง ตลอดจนการขับเคลื่อน ESG
นำโดย นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร, ดร.พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่, นายจงรัก รัตนเพียร ผู้จัดการใหญ่ และ นายรุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่
ชูยุทธศาสตร์ 3+1 & P ดันไทยพ้น K-Shape
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร KBANK ระบุว่า วิกฤตและความไม่แน่นอนเกิดขึ้นอย่างต่อเนื่องและถี่ขึ้นจนกลายเป็นสภาวะปกติที่ธุรกิจต้องปรับตัวและคาดการณ์ล่วงหน้า โดยเศรษฐกิจไทยมีสัญญาณฟื้นตัวแต่ยังอยู่ในลักษณะ K-Shape ซึ่งมีทั้งกลุ่มที่เติบโตได้ดี ขณะที่บางธุรกิจยังคงเผชิญแรงกดดันสูง
ทั้งนี้ ธนาคารพร้อมจัดสรรเงินทุนและทรัพยากรสนับสนุน 7 อุตสาหกรรมเป้าหมายของประเทศ ภายใต้นโยบาย Reinvent Thailand โดยมองในมิติของห่วงโซ่อุปทาน (Supply Chain) ตั้งแต่ผู้ประกอบการรายใหญ่ ผู้ผลิตชิ้นส่วน ไปจนถึง SME และรายย่อย เพื่อช่วยลดความเหลื่อมล้ำ
อย่างไรก็ตาม ธุรกิจที่อยู่นอก 7 กลุ่มนี้ก็ยังได้รับการสนับสนุน หากมีจุดแข็งที่สร้างความได้เปรียบในการแข่งขัน เช่น ต้นทุนต่ำ การเข้าถึงวัตถุดิบ หรือตลาดที่มีการกระจายความเสี่ยง เพื่อร่วมขับเคลื่อนไทยให้พ้นกับดักรายได้ปานกลางในอีก 12 ปีข้างหน้า
พร้อมขับเคลื่อนยุทธศาสตร์ 3+1 & P ประกอบด้วย 3 Core Business มุ่งเน้นเพิ่มประสิทธิภาพการปล่อยสินเชื่อ โดยอยู่ในโหมดระมัดระวัง ซึ่ง 99% ของสินเชื่อใหม่ยังเป็นการดูแลลูกค้าปัจจุบันที่คุ้นเคยเป็นหลัก ด้านรายได้ค่าธรรมเนียมยังคงขยายตัวได้ดี โดยเฉพาะในกลุ่มการชำระเงินข้ามพรมแดน (Cross Border Payment) ที่รองรับการสแกนผ่าน K PLUS ในกว่า 70 ประเทศ ควบคู่กับกลยุทธ์ Omni-Channel ที่เชื่อมโยงช่องทางดิจิทัลและพนักงาน เพื่อความสะดวก ปลอดภัย และให้คำปรึกษาที่ซับซ้อนได้อย่างลงตัว
+1 นวัตกรรมและการเติบโตใหม่ ต่อยอดบริษัทลูกและธุรกิจใหม่ เช่น LINE BK ซึ่งปัจจุบันสามารถสร้างกำไรได้แล้วหลังผ่านรอบวิกฤต รวมถึงแอปพลิเคชัน เหมียวจด, KGP, เงินให้ใจ, การขยายธุรกิจสู่ระดับภูมิภาค และสินทรัพย์ดิจิทัล ซึ่งจะเป็นผลบวกในระยะกลางถึงระยะยาว
P (Productivity) ยกระดับผลิตภาพและประสิทธิภาพการทำงานภายในอย่างต่อเนื่องตลอด 3 ปีที่ผ่านมาด้วยการนำเทคโนโลยีเข้ามาปรับใช้

การเติบโตระยะสำหรับแนวทางถัดไปจะเจาะลึก 3 กลุ่มลูกค้าหลัก ได้แก่ ลูกค้าบรรษัท, ลูกค้า SME และลูกค้าบุคคล ด้วยความเข้าใจที่ลึกซึ้งในระดับรายบุคคล โดยยึดหลัก “Do Well and Do Good” คือสร้างผลกำไรที่แข็งแกร่งควบคู่ไปกับการดูแลสังคม ผู้ถือหุ้น ลูกค้า และพนักงาน พร้อมปรับโครงสร้างองค์กรให้ยืดหยุ่น คล่องตัว เพื่อพร้อมรับมือกับทุกความเปลี่ยนแปลง
รุก Wealth สู่ Trusted Advisor ผสานพลัง AI หนุน K PLUS แกร่ง
ดร.พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ KBANK กล่าวว่า ธุรกิจ Wealth Management มุ่งสู่การเป็น “Trusted Advisor” เพื่อสร้างความสัมพันธ์ระยะยาวและส่งต่อความมั่งคั่งจากรุ่นสู่รุ่น โดยจับมือกับพันธมิตรระดับโลกอย่าง J.P. Morgan และ Lombard Odier เพื่อส่งมอบคำแนะนำที่มีคุณภาพ และต่อยอดการบริหารพอร์ตการลงทุนที่ง่ายและตรงใจผ่าน K PLUS
ส่วนธุรกิจการชำระเงิน (Payments) และ K PLUS โฉมใหม่ แม้จะมีแรงกดดันจากการปรับลดค่าธรรมเนียมธุรกรรม แต่ธนาคารยังคงรักษาความปลอดภัย ความง่ายในการใช้งาน และรักษาส่วนแบ่งตลาดดิจิทัลไว้ได้ที่ 30% ขณะที่แอปพลิเคชัน K PLUS ปัจจุบันมีฐานผู้ใช้งานแตะ 24 ล้านราย โดยมีการปรับปรุงโฉมใหม่ จัดหมวดหมู่ฟังก์ชันให้ค้นหาง่ายขึ้น และปรับขนาดตัวอักษรบนหน้าจอและสลิปให้ชัดเจนตามเสียงสะท้อนของลูกค้า

ทางด้านการสนับสนุนผู้ประกอบการ SME ธนาคารเดินหน้าเสริมความแข็งแกร่งให้แก่ SME ที่เผชิญแรงกดดันด้านต้นทุนและการแข่งขัน โดยนอกเหนือจากการสนับสนุนสินเชื่อแล้ว ยังเน้นติดอาวุธด้านองค์ความรู้ เทคโนโลยี นวัตกรรม การเชื่อมโยงเครือข่ายธุรกิจ และแนวทางความยั่งยืน เพื่อให้ผู้ประกอบการสามารถแข่งขันได้ในตลาดโลก
ขณะที่ยุทธศาสตร์การปรับตัวรับมือ AI ดร.พิพัฒน์พงศ์ ชี้ว่า AI จะไม่เข้ามาแทนที่คนแบบ 100% แต่จะเปลี่ยนวิธีทำงานของคนให้อยู่ร่วมกับ AI
โดยธนาคารวางแนวทางไว้ 3 ด้าน คือ 1. นำ AI มาเป็นเครื่องมือช่วยสนับสนุนการทำงานของพนักงาน 2. นำมาปรับปรุงประสบการณ์ของลูกค้าและเพิ่มประสิทธิภาพกระบวนการภายใน และ 3. พัฒนาโมเดลธุรกิจใหม่ (Transform Business Model)
สินเชื่อบรรษัทโต 7% เชื่อมซัพพลายเชนสู่ SME
นายจงรัก รัตนเพียร ผู้จัดการใหญ่ KBANK เผยว่า สินเชื่อธุรกิจรายใหญ่เติบโตอย่างโดดเด่นถึง 7% โดยเฉพาะในอุตสาหกรรมอิเล็กทรอนิกส์ พลังงาน และโครงสร้างพื้นฐาน ธุรกิจขนาดใหญ่มีความสามารถในการปรับตัวและเป็นกลไกหลักสำคัญที่จะเชื่อมต่อไปยังผู้ประกอบการ SME และลูกค้ารายย่อย ซึ่งหากบรรษัทขนาดใหญ่เติบโตได้ดี จะส่งผลเชิงบวกต่อรายได้และการจ้างงานของเศรษฐกิจโดยรวม
นายจงรัก ยังระบุอีกว่า ความเสี่ยงไม่ได้มีไว้เพื่อ “จำกัด” เท่านั้น แต่มองว่าเป็น “ที่มาของผลตอบแทนและรายได้” ธนาคารจึงดำเนินนโยบายอย่างสมดุลระหว่างการดูแลความมั่นคงของสถาบันการเงินกับการสนับสนุนสินเชื่อเพื่อขับเคลื่อนเศรษฐกิจ โดยไม่ปิดกั้นการปล่อยกู้แก่ SME
ขณะเดียวกัน ธนาคารยังคงให้ความสำคัญกับการบริหารความเสี่ยงเชิงรุกอย่างรอบด้านและมีวินัยเพื่อรักษาความมั่นคงของธนาคารและสนับสนุนลูกค้าให้สามารถรับมือกับความไม่แน่นอน ทั้งด้านเครดิตที่มุ่งการเติบโตอย่างมีคุณภาพ คัดเลือกลูกค้าที่มีศักยภาพ ติดตามสัญญาณความเสี่ยงผ่านระบบ Early Warning Signals และให้ความช่วยเหลือลูกค้าอย่างทันท่วงที
โดยการตั้งสำรองหนี้ในปีนี้ยังอยู่ในกรอบเป้าหมาย 1.40-1.60% แต่อาจจบในฝั่งบนของกรอบ ขณะที่รายได้ค่าธรรมเนียมเติบโตในระดับสูง ซึ่งช่วง 9 เดือน เติบโตถึง 16%
อีกทั้งธนาคารยังคงมีเป้าหมายผลักดันให้อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ก้าวสู่ระดับสองหลัก (Double Digit) เมื่อเศรษฐกิจไทยฟื้นตัวอย่างเต็มที่
ด้านมุมมองต่อเศรษฐกิจไทย คาดว่า GDP ไทยปีนี้ มีโอกาสปรับขึ้นจากระดับ 2.0% และปีหน้า น่าจะเติบโตได้สูงขึ้น หากภาครัฐและเอกชนขับเคลื่อนร่วมกัน

ส่วนการป้องกันภัยทุจริตทางดิจิทัลและบัญชีม้า เดินหน้ายกระดับระบบตรวจจับธุรกรรมผิดปกติเพื่อป้องกันลูกค้าจากการตกเป็นเหยื่อ เพิ่มความรวดเร็วในการจัดการบัญชีม้า และสร้างความตระหนักรู้ให้ลูกค้าอย่างต่อเนื่อง ควบคู่กับการยกระดับการกำกับดูแลและการปฏิบัติตามกฎเกณฑ์ ทั้งการป้องกันการฟอกเงิน (AML) การตรวจสอบข้อมูลลูกค้า
การร่วมมือกับทางการในการจัดการทุนเทา และการปฏิบัติตามเกณฑ์การบริหารจัดการความเสี่ยงของธุรกรรมที่เกี่ยวข้องกับเงินสด ทั้งการฝากเงินสด การถอนเงินสด และการแลกเงิน (มูลค่าตั้งแต่ 5 ล้านบาทขึ้นไป) ของธนาคารแห่งประเทศไทย รวมทั้งการเตรียมความพร้อมรองรับกฎเกณฑ์ใหม่
นอกจากนี้ ธนาคารยังให้ความสำคัญกับการบริหารความเสี่ยงด้านปฏิบัติการ ความมั่นคงปลอดภัยทางไซเบอร์ เทคโนโลยีสารสนเทศ ตลอดจนการบริหารความเสี่ยงด้านตลาดและสภาพคล่อง รวมทั้งการทดสอบภาวะวิกฤตและการเตรียมแผนรองรับ เพื่อรักษาเสถียรภาพทางการเงิน ความต่อเนื่องในการให้บริการ และความมั่นคงในระยะยาว
งัดกลยุทธ์ 3 ถูก สู้ศึก Virtual Bank เดินหน้ารุก ESG
นายรุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่ KBANK ให้มุมมองว่า การเข้ามาของธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ถือเป็นอีกหนึ่งผู้เล่นที่ช่วยกระตุ้นตลาด ซึ่งธนาคารไม่จำเป็นต้องกังวล เพราะมีแอปพลิเคชันอยู่ในมือถือของทุกคนอยู่แล้ว และมีความได้เปรียบด้านขนาดฐานลูกค้าและความเข้าใจตลาด
โดยตั้งเป้าตอบโจทย์ผู้บริโภคด้วยหลัก “3 ถูก” ได้แก่ ถูกต้อง (ข้อมูลถูกต้อง), ถูกใจ (บริการตรงใจ) และถูกตังค์ (คุ้มค่า)
ส่วนการปล่อยสินเชื่อลูกค้ารายย่อยแบบ Data-Driven ธนาคารมุ่งทดสอบโมเดลการใช้ข้อมูลและ Risk Appetite ในโครงการนำร่อง เช่น การอนุมัติสินเชื่อบ้านได้ภายใน 15 นาทีสำหรับกลุ่มลูกค้าที่คุ้นเคย และเตรียมขยายสู่โครงการใหม่ ๆ ร่วมกับกลไกข้อมูลอย่าง Your Data และเครดิตบูโร พร้อมทั้งยกระดับประสิทธิภาพกระบวนการติดตามหนี้ (Collection) ให้รัดกุมควบคู่กัน

ด้านการขับเคลื่อนความยั่งยืน (ESG & Sustainability) นายรุ่งเรือง เน้นย้ำว่า ESG ไม่ใช่เรื่องแฟชั่นแต่เป็นเรื่องจำเป็นที่ต้องทำจริง เพื่อรับมือกฎเกณฑ์ระดับโลก เช่น การป้องกันการฟอกเขียว
โดยบทบาทของธนาคารมุ่งเน้น 3 ขั้นตอนสำคัญ คือ ให้ความรู้ ผ่าน Skill Camp และเครือข่าย CEO ให้เครื่องมือวัดผล พัฒนาโปรแกรม KCLIMATE 1.5 เพื่อช่วยให้ธุรกิจวัดปริมาณคาร์บอนก่อนเริ่มลด และสนับสนุนเงินทุน เพื่อช่วยให้ผู้ประกอบการเปลี่ยนผ่านสู่ความยั่งยืนได้อย่างถูกจังหวะและไม่สูญเสียความสามารถทางการแข่งขัน