


สหรัฐขยับดอกเบี้ย ส่งผลกระทบต่อเศรษฐกิจไทย
ธนาคารกลางสหรัฐเริ่มปรับนโยบายการเงินเข้าสู่ภาวะปกติ โดยทยอยปรับขึ้นอัตราดอกเบี้ยระยะสั้นอย่างต่อเนื่อง
โดย ศรันต์ สุนันท์สถาพร สุจิต ชัยวิชญชาติ ลูกหิน วราโชติเศรษฐ์ ทีมวิจัย ธนาคารกรุงศรีอยุธยา
ธนาคารกลางสหรัฐเริ่มปรับนโยบายการเงินเข้าสู่ภาวะปกติ โดยทยอยปรับขึ้นอัตราดอกเบี้ยระยะสั้นอย่างต่อเนื่อง ไม่เพียงส่งผลกระทบต่อเศรษฐกิจสหรัฐเท่านั้น หากยังส่งผลข้างเคียงต่อประเทศอื่นๆ โดยเฉพาะกลุ่มประเทศตลาดเกิดใหม่ซึ่งรวมถึงประเทศไทยอีกด้วย ผลกระทบต่อเศรษฐกิจของแต่ละประเทศจะแตกต่างกันขึ้นอยู่กับปัจจัยสำคัญ 3 ประการ ได้แก่ ระบบอัตราแลกเปลี่ยน การเชื่อมโยงทางการค้า และความเปราะบางของเศรษฐกิจ
หลังจากที่ธนาคารกลางทั่วโลกดำเนินนโยบายการเงินผ่อนคลายต่อเนื่องยาวนาน การปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐถือเป็นจุดเปลี่ยนสำคัญที่ชี้ว่านโยบายการเงินทั่วโลกเริ่มทยอยกลับเข้าสู่ภาวะปกติ ภาวะดังกล่าวก่อให้เกิดความผันผวนในตลาดการเงินต่างๆ ทั้งในตลาดอัตราแลกเปลี่ยน ตลาดตราสารหนี้ และตลาดหุ้น ตลอดจนสินทรัพย์เสี่ยงอื่นๆ นอกจากนี้ต้นทุนการกู้ยืมที่สูงขึ้นและการอ่อนค่าของอัตราแลกเปลี่ยนได้ส่งผลกระทบต่อภาระหนี้ของทั้งภาครัฐและเอกชน
การปรับขึ้นอัตราดอกเบี้ยของสหรัฐส่งผลกระทบต่อประเทศตลาดเกิดใหม่1) ภายใน 1 ปี หลังจากการปรับขึ้นอัตราดอกเบี้ยของสหรัฐ ประเทศเกิดใหม่ที่มีอัตราเงินเฟ้อสูงจะได้รับผลทางลบทำให้จีดีพีลดลง 0.5% และผลกระทบจะทวีความรุนแรงขึ้นอีกเมื่อเวลาผ่านไป
2) ภายใน 5 ปี จีดีพีจะลดลง 1.5% ทั้งนี้สาเหตุที่อัตราเงินเฟ้อเป็นตัวแปรสำคัญในการกำหนดขนาดของผลกระทบ เนื่องจากภาวะเงินเฟ้อสูงสะท้อนปัญหาเชิงโครงสร้างด้านฐานะการเงินของรัฐบาล ซึ่งจะจำกัดความสามารถของประเทศในการตอบสนองต่อเหตุการณ์ไม่คาดฝันที่อาจเกิดขึ้น ในทำนองเดียวกัน ประเทศที่ขาดดุลบัญชีเดินสะพัดมากหรือมีทุนสำรองระหว่างประเทศต่ำขณะที่มีหนี้ต่างประเทศสูงก็จะสุ่มเสี่ยงต่อวิกฤตการเงิน หากเจ้าหนี้ต่างประเทศเรียกคืนเงินกู้ไทยมีเสถียรภาพทางการเงินเข้มแข็ง เอื้อให้สามารถรับมือกับความผันผวนของตลาดการเงินโลกได้ดีกว่าประเทศตลาดเกิดใหม่อื่นๆ
วิจัยกรุงศรีจึงคาดว่าไทยจะได้รับผลกระทบจากการปรับขึ้นดอกเบี้ยของสหรัฐน้อยกว่าประเทศตลาดเกิดใหม่อื่นๆ ในช่วงปี 2557-2560 ไทยเกินดุลบัญชีเดินสะพัดทุกปีเฉลี่ย 10.2% ของ GDP ซึ่งสูงกว่าค่าเฉลี่ย 0.4% ของกลุ่มประเทศตลาดเกิดใหม่ในช่วงเวลาเดียวกัน และคาดว่าปีนี้ไทยจะเกินดุลบัญชีเดินสะพัดเป็นปีที่ 5 ติดต่อกันที่ 4.52 หมื่นล้านดอลลาร์สหรัฐ หรือคิดเป็น 8.8% ของ GDP (ยอดรวมการเกินดุลบัญชีเดินสะพัด 5 เดือนแรกของปีนี้อยู่ที่ 1.73 หมื่นล้านดอลลาร์)
ขณะเดียวกัน ณ สิ้นปี 2560 ไทยมีทุนสำรองระหว่างประเทศอยู่ที่ 2.03 แสนล้านดอลลาร์ คิดเป็นร้อยละ 44.9 ของ GDP ซึ่งสูงมากเมื่อเทียบกับค่าเฉลี่ยของประเทศตลาดเกิดใหม่ที่ 23.4% และมีหนี้ต่างประเทศที่ 1.44 หมื่นล้านดอลลาร์ คิดเป็น 32.6% ของจีดีพี ซึ่งต่ำกว่ากว่าค่าเฉลี่ยของประเทศตลาดเกิดใหม่ที่ 41.9% ขณะที่อัตราเงินเฟ้อเฉลี่ยในช่วงปี 2557-2560 ของไทยอยู่ที่ 0.5% ซึ่งต่ำกว่าค่าเฉลี่ยของประเทศตลาดเกิดใหม่ที่ 8.7% อย่างมาก แม้จะมีแรงกดดันจากสถานการณ์ที่ทุกประเทศกำลังปรับนโยบายการเงินกลับเข้าสู่ภาวะปกติ แต่ไทยไม่จำเป็นต้องเร่งรีบปรับนโยบายให้สอดคล้องในระยะเวลาอันใกล้
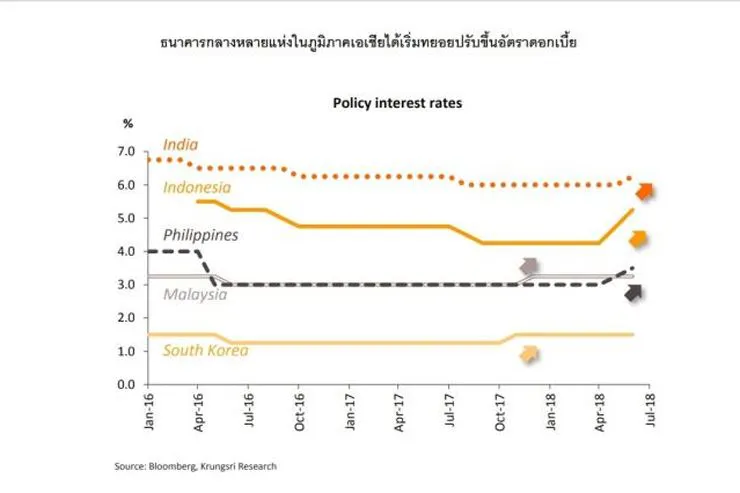
ทั้งนี้ ไม่เฉพาะแค่ธนาคารกลางของประเทศที่มีความเปราะบางเท่านั้นที่มีการปรับเปลี่ยนนโยบายการเงิน หากประเทศที่มีเสถียรภาพภาคการเงินอยู่ในเกณฑ์ดีอย่าง อินเดีย ฟิลิปปินส์ มาเลเซีย และเกาหลีใต้ ได้เริ่มทยอยปรับขึ้นอัตราดอกเบี้ยแล้วเช่นกัน เพื่อมิให้ทิศทางนโยบายการเงินระหว่างสหรัฐกับประเทศนั้นๆ ฉีกออกจากกันมากเกินไป ซึ่งอาจทำให้ภาวะเงินทุนไหลออกเลวร้ายยิ่งขึ้น โดยในไตรมาส 2/2561 สกุลเงินของประเทศเหล่านี้อ่อนค่าลง 2.5-5.1% และเงินทุนไหลออกจากตลาดหุ้นของแต่ละประเทศเฉลี่ยราว 2,000 ล้านดอลลาร์
ในขณะที่ไทยยังไม่เริ่มปรับขึ้นอัตราดอกเบี้ย แม้ว่าค่าเงินบาทจะอ่อนค่าถึง 5.9% ในไตรมาส 2/2561 (พลิกจากที่แข็งค่า 4.6% ในไตรมาส 1/2561) เนื่องจากการไหลออกของเงินทุนจากทั้งตลาดหุ้น (3.8 พันล้านดอลลาร์) และตลาดตราสารหนี้ (339 ล้านดอลลาร์) ตามที่ได้กล่าวไปในส่วนก่อนหน้า ทั้งนี้ไทยมีเสถียรภาพภาคการเงินที่เข้มแข็งจึงอ่อนไหวต่อการปรับขึ้นอัตราดอกเบี้ยสหรัฐน้อยกว่าประเทศอื่นๆ ทำให้ไม่จำเป็นต้องรีบดำเนินนโยบายตอบสนองอย่างเร่งด่วน
อย่างไรก็ตาม การปรับขึ้นอัตราดอกเบี้ยนโยบายดูเหมือนจะเป็นทางเลือกที่เหมาะสมที่สุดเพื่อรับมือกับสถานการณ์ปัจจุบัน การปรับขึ้นดอกเบี้ยไม่เพียงช่วยชะลอการไหลออกของเงินทุนและการอ่อนค่าของเงินบาทเท่านั้น หากยังช่วยรักษาเสถียรภาพระบบการเงินอีกด้วย เช่น ช่วยชะลอพฤติกรรมแสวงหาผลตอบแทนที่สูงขึ้น (Search for Yield) ซึ่งอาจนำไปสู่การประเมินความเสี่ยงต่ำกว่าที่ควร ดังนั้นการปรับขึ้นอัตราดอกเบี้ยจึงเป็นเครื่องมือที่มีประสิทธิภาพมากที่สุด เพราะเป็นเครื่องมือหนึ่งเดียวที่ตอบสนองได้ถึง 2 เป้าหมายอันได้แก่ การรักษาเสถียรภาพด้านราคา (ผ่านอัตราแลกเปลี่ยน) และเสถียรภาพระบบการเงิน สอดคล้องกับมุมมองของคณะกรรมการนโยบายการเงินที่ระบุไว้ในรายงานการประชุมวันที่ 20 มิ.ย. 2561 ว่า “คณะกรรมการฯ เห็นว่าอัตราดอกเบี้ยนโยบายเป็นเครื่องมือที่ช่วยป้องกัน ไม่ให้ปัญหารุนแรงมากขึ้นจนกระทบต่อเสถียรภาพเศรษฐกิจการเงินในวงกว้าง และต้องใช้ควบคู่กับมาตรการดูแลเสถียรภาพระบบการเงินเฉพาะจุด
วิจัยกรุงศรีคงมุมมองว่า กนง.จะปรับขึ้นอัตราดอกเบี้ย 0.25% ในไตรมาส 4/2561 เพื่อให้สอดคล้องกับภาวะเศรษฐกิจที่ปรับดีขึ้นในปัจจุบัน กล่าวคือ (1) เศรษฐกิจมีแนวโน้มขยายตัวเกินกว่าระดับศักยภาพในช่วงครึ่งปีหลัง (2) อัตราเงินเฟ้อคาดว่าจะอยู่ในกรอบเป้าหมายตลอดช่วง 12 เดือนข้างหน้า เนื่องจากการขยายตัวเริ่มกระจายสู่ภาคเศรษฐกิจต่างๆ ทั่วถึงมากขึ้น นอกจากนี้การทยอยลดการผ่อนคลายนโยบายการเงินจะช่วยหลีกเลี่ยงมิให้ทิศทางการดำเนินนโยบายการเงินของไทยกับประเทศอื่นๆ ในภูมิภาคเอเชียฉีกออกจากกันมากเกินไป




