


เงินทุนไหลออก…หรืออาเซียนถูกเมิน
ปี 2561 นับเป็นอีกปีที่ตลาดเกิดใหม่ต้องเผชิญแรงเหวี่ยงจากการไหลออกของเงินทุนต่างชาติ
โดย ฐนิตา ตุมราศวิน กองทุนบัวหลวง
ปี 2561 นับเป็นอีกปีที่ตลาดเกิดใหม่ต้องเผชิญแรงเหวี่ยงจากการไหลออกของเงินทุนต่างชาติ จากทิศทางการดำเนินนโยบายของธนาคารกลางหลักโลกอย่างธนาคารกลางสหรัฐ (เฟด) และธนาคารกลางยุโรป (อีซีบี)
ปี 2561 นับเป็นอีกปีที่ตลาดเกิดใหม่ต้องเผชิญแรงเหวี่ยงจากการไหลออกของเงินทุนต่างชาติ จากทิศทางการดำเนินนโยบายของธนาคารกลางหลักโลกอย่างเฟดและอีซีบี
ผลของเงินทุนที่ไหลออกนับตั้งแต่ต้นปีที่ผ่านมา ทำให้อัตราแลกเปลี่ยนประเทศเหล่านี้อ่อนค่าลงอย่างหนัก โดยเฉพาะรูเปียห์และเปโซที่อ่อนค่าลงมากที่สุดในรอบหลายปีเมื่อเทียบกับดอลลาร์สหรัฐ
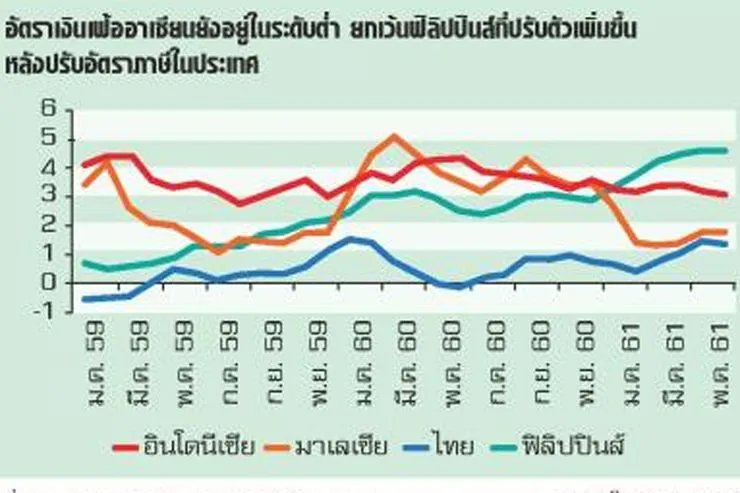
อย่างไรก็ดี มองว่า แม้ดุลบัญชีเดินสะพัดของอินโดนีเซียและฟิลิปปินส์จะขาดดุลต่อเนื่อง แต่พื้นฐานเศรษฐกิจอาเซียนโดยรวมยังแข็งแกร่งจีดีพีเติบโตต่อเนื่อง อัตราเงินเฟ้ออยู่ในระดับต่ำ บวกกับเงินทุนสำรองระหว่างประเทศที่อยู่ในระดับสูง ทำให้อาเซียนน่าจะยังไม่เกิดวิกฤตการเงินอย่างน้อยก็ในระยะอันใกล้นี้
ในระยะข้างหน้าต้องจับตาทิศทางการขึ้นดอกเบี้ยของเฟด อีซีบี และธนาคารกลางญี่ปุ่น (บีโอเจ) (นโยบายการเงิน) รวมทั้งแนวโน้มราคาน้ำมันดิบ และประเด็นการกีดกันทางการค้า
กระแสเงินทุนในตลาดโลกที่พร้อมจะเปลี่ยนทิศทางทุกเมื่อเป็นสิ่งหนึ่งที่ประเทศตลาดเกิดใหม่ โดยเฉพาะประเทศที่มีความอ่อนไหวต่อการไหลเข้าออกของเงินทุนต้องระมัดระวังเป็นพิเศษ สำหรับในปี 2018 นี้ก็เป็นอีกปีที่ประเทศตลาดเกิดใหม่ต้องเผชิญแรงเหวี่ยงในตลาดจากการไหลออกของเงินทุนต่างชาติ หากติดตามนโยบายทางการเงินของธนาคารกลาง ตลาดเกิดใหม่ ในช่วง 1-2 เดือนที่ผ่านมา จะเห็นว่าหลายประเทศต่างปรับขึ้นอัตราดอกเบี้ยนโยบายอย่างต่อเนื่อง เพื่อรักษาเสถียรภาพทางการเงินของตน อาทิ อาร์เจนตินา ที่ปรับขึ้นดอกเบี้ยนโยบายถึง 3 ครั้ง ในระยะเวลาเพียง 8 วัน จาก 33.25% เป็น 40.0% ขณะที่ตุรกีปรับอัตราดอกเบี้ยนโยบายขึ้นจาก 8.0% เป็น 17.75% ภายในเวลา 1 เดือน รวมไปถึงตลาดเกิดใหม่ในอาเซียน อย่างอินโดนีเซียและฟิลิปปินส์ที่ต่างปรับขึ้นอัตราดอกเบี้ยนโยบายเช่นเดียวกัน
ตลาดเกิดใหม่เมื่อสิ้นสุดยุคคิวอี
ปี 2551 นับเป็นจุดเริ่มต้นของการเพิ่มขึ้นอย่างรวดเร็วของสภาพคล่องในตลาดโลก หลังเฟด หันมาใช้มาตรการผ่อนคลายเชิงปริมาณ (คิวอี) เพื่อเพิ่มสภาพคล่องในระบบที่หดตัวอย่างรุนแรงในขณะนั้นจากวิกฤตซับไพรม์ ส่งผลให้กระแสเงินทุนจำนวนมากไหลเข้าสู่สินทรัพย์ทั่วโลก ทั้งตลาดทุน ตลาดตราสารหนี้ รวมไปถึงตลาดสินค้าโภคภัณฑ์ อย่างไรก็ดี หลังจากนั้นในปี 2556 เฟดได้ประกาศลดขนาดมาตรการคิวอีลง ซึ่งเป็นการดำเนินการในแนวทางนโยบายการเงินที่สวนทางกับนโยบายเดิม คือ จะทำให้สภาพคล่องในตลาดโลกหดตัว นักลงทุนจึงเกิดความตื่นตระหนก และดึงเงินทุนออกจากตลาดทั่วโลก โดยเฉพาะตลาดเกิดใหม่ ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลของประเทศเหล่านี้ปรับเพิ่มสูงขึ้น ดัชนีตลาดหลักทรัพย์ดิ่งลง ส่วนอัตราแลกเปลี่ยนก็อ่อนค่าลงอย่างรวดเร็ว
แต่หลังจากนั้นไม่นานอีซีบีและบีโอเจ ก็ประกาศใช้มาตรการทางการเงินเชิงผ่อนคลายขนาดใหญ่ และปรับลดดอกเบี้ยนโยบายลง ส่งผลให้เงินทุนต่างชาติไหลกลับเข้ามาในตลาดเกิดใหม่ อีกระลอก ก่อนจะกลับออกไปใหม่ในช่วงที่เฟดเริ่มปรับอัตราดอกเบี้ยนโยบายขึ้นเป็นครั้งแรกในเดือน ธ.ค. 2558 ทว่าการขึ้นดอกเบี้ยของเฟดในปี 2559-2560 เป็นไปได้ช้ากว่าที่ตลาดคาดไว้ ส่งผลให้กระแสเงินทุนไหลกลับเข้ามาในตลาดเกิดใหม่อีกครั้ง ทั้งหมดนี้แสดงให้เห็นว่าทิศทางการดำเนินนโยบายของธนาคารกลางหลักโลกนั้นมีผลต่อความผันผวนของตลาดเงินตลาดเกิดใหม่อย่างมาก
ทั้งนี้ ในช่วงปีที่ผ่านมาพัฒนาการทางเศรษฐกิจของสหรัฐที่ดีขึ้นต่อเนื่อง เริ่มจากการเติบโตของจีดีพี อัตราการว่างงานปรับตัวลดลง และอัตราเงินเฟ้อเร่งตัวขึ้นดีกว่าคาด สะท้อนพื้นฐานเศรษฐกิจที่แข็งแกร่งขึ้นของสหรัฐ ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของสหรัฐ ขึ้นมาทะลุ 3% ในช่วงเดือน เม.ย. และเฟดมีท่าทีปรับขึ้นอัตราดอกเบี้ยนโยบายมากขึ้นจากที่ตลาดคาดไว้ก่อนหน้าที่ 3 ครั้งเป็น 4 ครั้งในปี 2561 บวกกับอีซีบีได้ส่งสัญญาณยกเลิกการเข้าซื้อสินทรัพย์ในเดือน ธ.ค.นี้ และอาจเริ่มปรับขึ้นอัตราดอกเบี้ยในช่วงกลางปีหน้า ซึ่งการดำเนินนโยบายของทั้งเฟดและอีซีบีนี้ ทำให้สภาพคล่องในตลาดการเงินโลกหดตัวอีกครั้งหนึ่ง และสร้างความกังวลให้นักลงทุนว่าเงินทุนกำลังจะไหลกลับเข้าตลาดพัฒนาแล้ว จึงเป็นสาเหตุที่ทำให้เห็นแรงเทขายสินทรัพย์ในตลาดเกิดใหม่อย่างต่อเนื่องนับตั้งแต่ต้นปีที่ผ่านมา
ผลของกระแสเงินทุนที่ไหลออกจากตลาดเกิดใหม่ นับตั้งแต่ต้นปีที่ผ่านมานั้น ทำให้อัตราแลกเปลี่ยนของประเทศเหล่านี้อ่อนค่าลงอย่างหนัก โดยเฉพาะประเทศที่ปัจจัยพื้นฐานทางเศรษฐกิจอ่อนแอ อย่างอาร์เจนตินา ตุรกี และบราซิล สำหรับในอาเซียน อินโดนีเซีย และฟิลิปปินส์ เป็นสองประเทศที่ตลาดการเงินมักต้องเผชิญแรงเหวี่ยงสูงในช่วงที่นักลงทุนต่างชาติดึงเงินกลับ โดยล่าสุดค่าเงินรูเปียห์และเปโซอ่อนค่าลงมากที่สุดในรอบหลายปีทะลุ 1.4 หมื่นรูเปียห์/ดอลลาร์สหรัฐ และ 53 เปโซ/ดอลลาร์ไปแล้ว
หรืออาเซียนกำลังจะเผชิญกับวิกฤตการเงินอีกครั้ง
หากให้ตอบคำถามดังกล่าว ณ ตอนนี้ คำตอบคือ เรามองว่าอาเซียนจะยังไม่เข้าสู่วิกฤตการเงิน หรืออย่างน้อยก็ในระยะสั้น เนื่องจากหากดูปัจจัยที่ส่งผลต่อกระแสเงินทุนที่ไหลเข้า-ออก จะเห็นว่านอกจากทิศทางของการดำเนินนโยบายการเงินของธนาคารกลางหลักของโลกแล้ว พื้นฐานทางเศรษฐกิจของประเทศนั้นก็เป็นส่วนสำคัญเช่นเดียวกัน
ทั้งนี้ มองว่าพื้นฐานเศรษฐกิจอาเซียนโดยรวมยังแข็งแกร่ง อัตราเติบโตเศรษฐกิจ (จีดีพี) เติบโตต่อเนื่อง อัตราเงินเฟ้ออยู่ในระดับต่ำ บวกกับเงินทุนสำรองระหว่างประเทศที่อยู่ในระดับสูง แต่สำหรับดุลบัญชีเดินสะพัด เกินดุลเพียงแค่ไทยและมาเลเซีย ขณะที่อินโดนีเซียมีการขาดดุลต่อเนื่องแม้จะลดลงเมื่อเทียบกับในช่วงปี 2556-2557 ส่วนฟิลิปปินส์ก็มีการขาดดุลบัญชีเดินสะพัดมากขึ้น จากการนำเข้าสินค้าเพื่อใช้ก่อสร้างโครงสร้างพื้นฐานในประเทศ ซึ่งเป็นสาเหตุสำคัญที่ทำให้อินโดนีเซียและฟิลิปปินส์ได้รับผลกระทบจากการไหลออกของเงินทุนต่างชาติมากที่สุดในอาเซียน ยิ่งเมื่อการถือครองพันธบัตรรัฐบาลอินโดนีเซียของนักลงทุนต่างชาติมีสัดส่วนมากถึง 40% ทำให้อินโดนีเซียมีความอ่อนไหวต่อการไหลออกของเงินทุนมากกว่าประเทศอื่น
ในช่วงเดือนที่ผ่านมา ธนาคารกลางอินโดนีเซียและฟิลิปปินส์จึงต้องมีการปรับดอกเบี้ยนโยบายเพิ่มขึ้นอย่างต่อเนื่อง เพื่อรักษาเสถียรภาพค่าเงินในประเทศ โดยธนาคารกลางอินโดนีเซียมีการปรับขึ้นอัตราดอกเบี้ยถึง 1% ในช่วงเวลาเพียง 1 เดือนครึ่ง ขณะที่ธนาคารฟิลิปปินส์ได้ปรับอัตราดอกเบี้ยนโยบายไปแล้ว 2 ครั้งติดต่อกันเมื่อเดือน พ.ค.และ มิ.ย.ที่ผ่านมา แต่เรามองว่าพื้นฐานเศรษฐกิจด้านอื่นของอินโดนีเซียและฟิลิปปินส์ยังช่วยประคองการเติบโตทางเศรษฐกิจต่อไปได้ และน่าจะยังไม่เกิดเป็นวิกฤตในระยะสั้นนี้
สำหรับปัจจัยที่ต้องจับตาในระยะข้างหน้าที่อาจส่งผลต่อกระแสเงินทุนในตลาดโลก ได้แก่
1.ท่าทีการดำเนินนโยบายทางการเงิน และการขึ้นดอกเบี้ยนโยบายของธนาคารกลางต่างๆ ของโลก โดยเฉพาะเฟด อีซีบี และบีโอเจ
2.ประเด็นการกีดกันทางการค้าที่ส่งผลต่อการส่งออกของอาเซียน
3.ทิศทางของราคาน้ำมันดิบ โดยหากราคาน้ำมันปรับสูงขึ้นจะเป็นผลดีต่อมาเลเซียซึ่งเป็นประเทศผู้ส่งออกน้ำมันสุทธิ แต่สำหรับไทย อินโดนีเซีย และฟิลิปปินส์ที่ต้องพึ่งพาการนำเข้าน้ำมันจากต่างชาติเป็นหลักนั้น การเพิ่มขึ้นของราคาน้ำมันทำให้ประเทศเหล่านี้มีแนวโน้มขาดดุลการค้าและดุลบัญชีเดินสะพัด




