
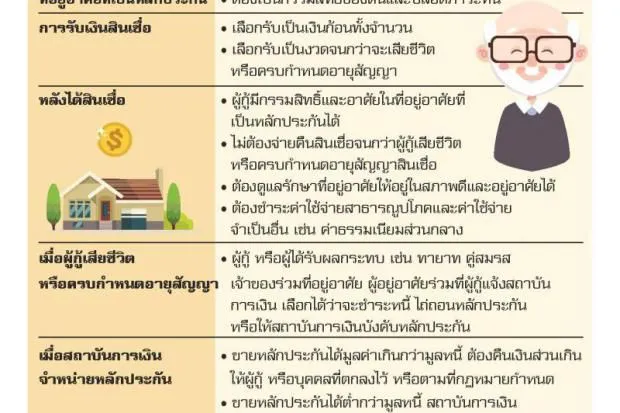


แนวทางรีเวิร์สมอร์ทเกจ ผู้สูงอายุต้องรู้ก่อนกู้
จารุพันธ์ จิระรัชนิรมย์จากข้อมูลสำนักงานสถิติและสังคมแห่งชาติ ปี 2562 ไทยจะมีสัดส่วนประชากรสูงอายุ (อายุ 60 ปีขึ้นไป) มากกว่าประชากรวัยเด็ก (อายุต่ำกว่า 15 ปี) ส่วนปี 2564 สัดส่วนผู้สูงอายุจะมากถึง 20% ของประชากรทั้งประเทศ สะท้อนการเข้าสู่สังคมผู้สูงอายุสมบูรณ์แบบ และจะเพิ่มเป็น 28% ในปี 2574
จารุพันธ์ จิระรัชนิรมย์
จากข้อมูลสำนักงานสถิติและสังคมแห่งชาติ ปี 2562 ไทยจะมีสัดส่วนประชากรสูงอายุ (อายุ 60 ปีขึ้นไป) มากกว่าประชากรวัยเด็ก (อายุต่ำกว่า 15 ปี) ส่วนปี 2564 สัดส่วนผู้สูงอายุจะมากถึง 20% ของประชากรทั้งประเทศ สะท้อนการเข้าสู่สังคมผู้สูงอายุสมบูรณ์แบบ และจะเพิ่มเป็น 28% ในปี 2574
ความท้าทายที่ทุกฝ่ายเป็นห่วง คือ ผู้สูงอายุจะมีเงินไม่เพียงพอยังชีพยามเกษียณ รัฐจึงมีแนวคิดสนับสนุนให้เกิดสินเชื่อเพื่อผู้สูงอายุโดยมีที่อยู่อาศัยเป็นหลักประกัน (รีเวิร์ส มอร์ทเกจ)
ที่ผ่านมา สถาบันการเงินหลายแห่งเตรียมพร้อมทำรีเวิร์ส มอร์ทเกจ แต่ที่ชัดเจนและทำออกมาแล้ว คือ ธนาคารออมสิน คลอดสินเชื่อเมื่อเดือน ต.ค.ที่ผ่านมา ชาติชาย พยุหนาวีชัย ผู้อำนวยการธนาคารออมสิน เตรียมวงเงินสินเชื่อรีเวิร์ส มอร์ทเกจไว้ 1 หมื่นล้านบาท คาดว่าสิ้นปีนี้จะปล่อยสินเชื่อไปได้ในวงเงิน 2,000-3,000 ล้านบาท
ขณะที่ปีหน้าน่าจะได้เห็นสถาบันการเงินต่างๆ ทยอยออกรีเวิร์ส มอร์ทเกจมากขึ้น โดยวันที่ 15 ธ.ค.ที่ผ่านมา สมบูรณ์ จิตเป็นธม ผู้ช่วยผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ได้ส่งหนังสือเวียนไปยังสถาบันการเงินต่างๆ แล้ว เพื่อแจ้งให้ทราบแนวนโยบายของ ธปท. เรื่อง การให้สินเชื่อเพื่อผู้สูงอายุโดยมีที่อยู่อาศัยเป็นหลักประกันของสถาบันการเงิน เป็นสัญญาณชัดเจน สนับสนุนรีเวิร์ส มอร์ทเกจที่จะทยอยออกมา
ธปท.ออกแนวนโยบายนี้ เพราะเล็งเห็นความสำคัญว่า รีเวิร์ส มอร์ทเกจจะเป็นทางเลือกให้ผู้สูงอายุใช้รอง รับการเข้าสู่สังคม ผู้สูงอายุของประเทศ แต่สินเชื่อประเภทนี้มีลักษณะแตกต่างจากสินเชื่อทั่วไป จึงออกแนวนโยบายเพื่อให้สถาบันการเงินบริหารความเสี่ยงจากการให้สินเชื่อรีเวิร์ส มอร์ทเกจ และคุ้มครองผู้บริโภคอย่างเหมาะสม
ประเด็นที่ ธปท.เน้น คือ สถาบันการเงินต้องให้ความสำคัญเรื่องการคุ้มครอง ผู้บริโภค เช่น นำเสนอหรือสร้างความรู้ความเข้าใจกับผู้กู้ที่เป็นผู้สูงอายุเกี่ยวกับลักษณะสินเชื่อ ความเสี่ยง และสิทธิกรณีต่างๆ ให้ชัดเจน ผู้สูงอายุจะได้ตัดสินใจตรงตามความต้องการและความเสี่ยงที่ตัวเองยอมรับได้ โดยให้สถาบันการเงินถือปฏิบัติตั้งแต่วันที่ 1 ม.ค. 2561 เป็นต้นไป
ใจความสำคัญของแนวนโยบายนี้ คือ ผู้กู้ต้องทราบข้อมูลและเงื่อนไขของสินเชื่อที่ชัดเจนตั้งแต่ก่อนทำสัญญา ช่วงที่ทำสัญญา และระหว่างที่สัญญามีผลบังคับใช้แล้ว ที่สำคัญสถาบันการเงินต้องมีกระบวนการดำเนินการที่จะแน่ใจได้ว่าผู้กู้และผู้ที่อาจจะได้รับผลกระทบจากการขอสินเชื่อ เช่น คู่สมรส ทายาท เจ้าของที่อยู่อาศัยร่วม หรือผู้อยู่อาศัย ทราบข้อมูลและเงื่อนไข สินเชื่อนี้แล้ว อย่างน้อยก่อนหรือระหว่างที่ผู้กู้เข้าทำสัญญาสินเชื่อ
สิ่งที่ผู้กู้ควรทราบก่อนกู้ คือ วงเงินสูงสุดที่กู้ยืมได้ โดยสถาบันการเงินต้องแสดงสัดส่วนร้อยละของมูลค่าสินทรัพย์ที่เป็นหลักประกันเอาไว้ กรณีที่จ่ายเงินให้เป็นงวดก็ต้องทราบจำนวนเงินแต่ละงวดที่คาดว่าจะได้รับ ความถี่และระยะเวลาที่จะได้รับเงินงวด
นอกจากนี้ ต้องทราบจำนวนดอกเบี้ยที่คาดว่าต้องจ่ายคืนทั้งหมด โดยแสดงเป็นร้อยละของวงเงินหรือมูลหนี้ทั้งหมดที่คาดว่าต้องคืน พร้อมแสดงวิธีคำนวณดอกเบี้ย จำนวนวันต่อปี และความถี่ที่ใช้คำนวณดอกเบี้ย กรณีที่คิดอัตราดอกเบี้ยลอยตัว จะต้องแจ้งสถานการณ์อัตราดอกเบี้ยที่อาจเพิ่มขึ้นและผล กระทบจากดอกเบี้ยสูงขึ้น เช่น มูลหนี้คงค้างจะเพิ่มขึ้น หากมีค่าบริการอะไรที่อาจเรียกเก็บก็ต้องแจ้งผู้กู้ทราบ โดยเปิดเผยข้อมูลที่สถานที่ทำการแต่ละแห่งที่ให้บริการและเว็บไซต์ของสถาบันการเงิน
อีกประเด็น คือ หากสถาบันการเงินไม่สามารถให้บริการรีเวิร์ส มอร์ทเกจได้ต่อเนื่อง ต้องแจ้งผู้กู้ก่อน เพื่อให้ผู้กู้เลือกชำระยอดหนี้คงค้างและยกเลิกสัญญาสินเชื่อ กรณีไม่ใช้สิทธินี้สถาบันการเงินจึงจะโอนสินเชื่อนี้ให้สถาบันการเงินอื่นและแจ้งให้ผู้กู้รับทราบล่วงหน้า
ผู้สูงอายุที่สนใจร่วมโครงการ อย่าลืมศึกษาข้อมูลเหล่านี้ให้ดีจะได้ไม่มีปัญหาหลังกู้ มีเงินพอใช้ สุขใจยามเกษียณ




