
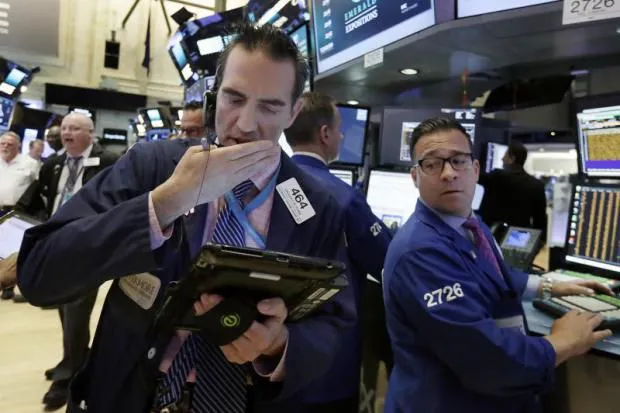


โลกแห่ทิ้งบอนด์ ซัพพลายล้น-ผลตอบแทนต่ำ
นันทิยา วรเพชรายุทธในสัปดาห์แห่งการโหวตผ่านร่างกฎหมายปฏิรูปภาษีครั้งใหญ่ที่สุดในรอบ 30 ปีของสหรัฐเช่นนี้ ผลกระทบในเชิงบวกได้เกิดขึ้นชัดเจนไปแล้วผ่านความเคลื่อนไหวในตลาดหุ้น หลังจากดัชนีอุตสาหกรรมดาวโจนส์ ดัชนีเอสแอนด์พี 500 และดัชนีแนสแด็ก ปิดตลาดสูงสุดทุบสถิติใหม่ไปเมื่อวันที่ 19 ธ.ค.ที่ผ่านมา และไม่ได้ทำให้เกิดภาวะทุนแห่ไหลออกจากตลาดเกิดใหม่อย่างที่หลายฝ่ายกังวลกัน
นันทิยา วรเพชรายุทธ
ในสัปดาห์แห่งการโหวตผ่านร่างกฎหมายปฏิรูปภาษีครั้งใหญ่ที่สุดในรอบ 30 ปีของสหรัฐเช่นนี้ ผลกระทบในเชิงบวกได้เกิดขึ้นชัดเจนไปแล้วผ่านความเคลื่อนไหวในตลาดหุ้น หลังจากดัชนีอุตสาหกรรมดาวโจนส์ ดัชนีเอสแอนด์พี 500 และดัชนีแนสแด็ก ปิดตลาดสูงสุดทุบสถิติใหม่ไปเมื่อวันที่ 19 ธ.ค.ที่ผ่านมา และไม่ได้ทำให้เกิดภาวะทุนแห่ไหลออกจากตลาดเกิดใหม่อย่างที่หลายฝ่ายกังวลกัน
แต่ในทางตรงกันข้าม ผลกระทบในเชิงลบได้ปรากฏขึ้นใน "ตลาดพันธบัตร" ที่อาจกล่าวได้ว่าเป็นแรงกระเพื่อมครั้งใหญ่ที่สุดในรอบหลายเดือนที่ผ่านมา และยังนับเป็นสัญญาณร้ายต่อการลงทุนในบอนด์ปี 2018 หรืออนาคตหลังจากนี้ไปด้วย
ในวันเดียวกันกับที่ตลาดหุ้นสหรัฐปิดทุบสถิติสูงสุด อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ก็ปรับตัวขึ้นถึง 3.3% ไปแตะระดับ 2.497% หรือสูงสุดนับตั้งแต่วันที่ 17 มี.ค. และขึ้นไปแตะ 2.5% ได้เมื่อวานนี้ ขณะที่บอนด์ยีลด์ในหลายประเทศตั้งแต่ยุโรปจนถึงเอเชียต่างก็ปรับตัวขึ้นถ้วนหน้าเช่นกัน อาทิ พันธบัตรอายุ 10 ปี ของเยอรมนี ที่ขึ้นสูงสุดรอบ 1 เดือน ไปแตะ 0.41% เมื่อวันที่ 20 ธ.ค. โดยขึ้นต่อเนื่องมาจากวันที่ 19 ธ.ค. ขณะที่บอนด์ยีลด์ในหลายประเทศของยุโรปปรับตัวขึ้นระหว่าง 0.05-0.10%
บอนด์ยีลด์ที่ปรับขึ้นถ้วนหน้าในสัปดาห์นี้กำลังสะท้อนให้เห็นถึง "แรงเทขาย" ในตลาดพันธบัตรครั้งใหญ่ และยังสะท้อนถึงภาวะขาลงครั้งใหญ่ของตลาดพันธบัตรที่เคยเป็นสินทรัพย์ปลอดภัยของโลกมาตลอดหลายสิบปี ที่ผ่านมาเช่นกัน
บิสเนสอินไซเดอร์ ระบุว่า แรง เทขายครั้งใหญ่ในตลาดบอนด์ช่วงสัปดาห์นี้มีเหตุผลหลายประการประกอบกัน ปัจจัยที่สำคัญที่สุด ก็คือ การผ่านร่างกฎหมายปฏิรูปภาษีของสภาคองเกรส ที่ทำให้นักวิเคราะห์เชื่อว่าจะกระตุ้นการเติบโตทางเศรษฐกิจและเงินเฟ้อมากขึ้น จนอาจนำไปสู่การขึ้นดอกเบี้ยของสหรัฐมากกว่าที่คาดไว้ ทำให้เลือกที่จะเทขายบอนด์ระบายออกมาส่วนหนึ่งก่อนในเวลานี้ โดยเฉพาะกลุ่มบอนด์ระยะยาวอายุ 10 ปี และ 30 ปี ที่มีอัตรายีลด์ปรับขึ้นสูงสุดเมื่อวันที่ 19 ธ.ค.ที่ผ่านมา
องค์กรแท็กซ์ฟาวเดชั่น ในสหรัฐคาดการณ์ว่า แผนภาษีอาจหนุนให้ค่าแรงเฉลี่ยทั่วสหรัฐปรับตัวขึ้นเฉลี่ย 1.5% ในอีก 10 ปี เช่นเดียวกับ ไรอัน บอร์น นักเศรษฐศาสตร์จากสถาบันวิจัย ลิเบอร์เทเรียน คาโต อินสติติวท์ ที่คาดการณ์ว่า ค่าแรงเฉลี่ยของแรงงานสหรัฐจะปรับขึ้นมาราว 1,500-2,000 ดอลลาร์สหรัฐ ในช่วงเวลาดังกล่าว ซึ่งจะยิ่งกระตุ้นกำลังซื้อและการบริโภคของสหรัฐให้กลับมา และอาจทำให้อัตราเงินเฟ้อปรับตัวเร็วขึ้นกว่าที่คาดไว้
อีกประเด็นสำคัญที่ขับเคลื่อนแรงเทขายในตลาดบอนด์ช่วงสัปดาห์นี้ ก็คือ ปริมาณบอนด์ที่จะล้นทะลักในปีหน้า 2018 หรือซัพพลายช็อกที่คาดว่าจะมีปริมาณสูงกว่ามากเมื่อเทียบกับปี 2017 ทั้งในแง่ของการออกบอนด์ใหม่และการไถ่ถอนตามกำหนด
ธนาคารเจพีมอร์แกน เชส แอนด์ โค คาดการณ์ว่า ในปีหน้าจะมีบอนด์ออกสู่ตลาดสหรัฐถึงราว 1.3 ล้าน ล้านดอลลาร์ หรือเพิ่มขึ้นกว่า 2 เท่า เมื่อเทียบกับในปีนี้ โดยฝั่งของธนาคารกลางสหรัฐ (เฟด) นั้น คาดว่าจะเริ่มเข้าสู่การปรับงบดุล โดยทยอยไม่ ต่ออายุพันธบัตรที่ครบกำหนดไถ่ถอน หรือโรลโอเวอร์ เหมือนในช่วงหลายปี ที่ผ่านมา
ไม่เพียงแต่สหรัฐเท่านั้น รัฐบาลอีกหลายประเทศต่างก็มีแผนที่จะใช้ช่วงโค้งสุดท้ายของยุคดอกเบี้ยต่ำในการออกพันธบัตรระยะยาว เช่น รัฐบาลเยอรมนี ที่มีแผนจะออกพันธบัตรอายุ 30 ปี เพิ่มขึ้นอีกในปีหน้า
ส่วนในฝั่งเอเชียนั้นเป็นที่คาดว่า ปี 2018 จะเป็นอีกปีที่ยังมีการออกตราสารหนี้มาอีกมาก โดยเฉพาะสกุลเงินดอลลาร์จากในปี 2017 ที่มีการออกตราสารหนี้สกุลดอลลาร์ถึงกว่า 3 แสนล้านดอลลาร์ หรือเพิ่มขึ้นราวเท่าตัวเมื่อเทียบกับปี 2015
ในขณะที่ปริมาณกำลังจะเพิ่มมากขึ้น แต่แรงซื้อล็อตใหญ่กลับมีทิศทางลดลง โดยเฉพาะเมื่อพิจารณาจากการคาดการณ์ว่าธนาคารกลางขนาดใหญ่ เช่น ธนาคารกลางยุโรป (อีซีบี) และธนาคารกลางญี่ปุุ่น (บีโอเจ) อาจต้องเริ่มเปิดเผยแผนทยอยลดและออกจากคิวอี หรือโครงการซื้อสินทรัพย์ในปีหน้านี้ ซึ่งจะทำให้แรงซื้อล็อตใหญ่ทยอยหายในระหว่างปี 2018-2020
ขณะที่ธนาคารกลางบางรายก็เริ่มประกาศทิศทางนโยบายการเงินขาขึ้นเพิ่ม เช่น ธนาคารกลางสวีเดน ที่แม้จะยังไม่ขึ้นดอกเบี้ย แต่ก็ประกาศแล้วว่าจะยุติโครงการซื้อสินทรัพย์ที่ดำเนินการมาตลอดเกือบ 3 ปี แม้ว่าแบงก์ชาติสวีเดนรับปากว่าจะยังไม่ทิ้งหมดซะทีเดียว และจะยังคงช่วยสนับสนุนตลาดตราสารหนี้ในประเทศบ้างไปจนถึงปี 2019 ก็ตาม
ด้าน รอบ อิสบิทท์ จากซันการ์เดน อินเวสต์เมนท์ รีเสิร์ช ให้มุมมองกับ ฟอร์บส์ว่า ตลาดบอนด์ที่อยู่ในภาวะตลาดกระทิงมาหลายปีก่อนหน้านี้ โดยเฉพาะในช่วงที่ธนาคารกลางทั่วโลกอัดฉีดเงินเข้าซื้อสินทรัพย์มาอย่าง ต่อเนื่องนั้น กำลังจะสิ้นสุดลง ซึ่งไม่ใช่เป็นเพียงเพราะการปรับนโยบายดอกเบี้ยเป็นขาขึ้นของสหรัฐเท่านั้น แต่เป็นเพราะนักลงทุนคาดว่าผลตอบแทนที่ได้ในอนาคตจะไม่เพียงพอต่อความต้องการอีกต่อไป
หากกล่าวให้ง่ายขึ้น ก็คือ ทิศทางเงินเฟ้อในอนาคตมีแนวโน้มจะปรับตัวสูงขึ้นมาก และการลงทุนในสินทรัพย์ปลอดภัยอย่างพันธบัตรรัฐบาลก็ให้ ผลตอบแทนที่ต่ำเกินไปเมื่อเทียบ กับการลงทุนอื่น และยังไม่พอต่อ วัยเกษียณในอนาคตอีกด้วย
เมื่อเทียบให้ดูอัตราผลตอบแทนเฉลี่ย 5 ปี ของการลงทุนในบอนด์ อีทีเอฟในสหรัฐ ซึ่งวัดเฉลี่ยการลงทุนในพันธบัตรอายุ 2 ปีขึ้นไป จัดทำโดยบาเคลย์สจะพบว่าอัตราผลตอบแทนเฉลี่ยที่เคยได้ 6.5% ต่อปี ณ สิ้นปี 2012 นั้น กลับทยอยลดลงต่อเนื่องจนมาอยู่ที่ราว 2% ในปีนี้ ซึ่งเทียบไม่ได้เลยเมื่อเทียบกับผลตอบแทนในการลงทุนอื่นๆ โดยเฉพาะหุ้นที่คาดว่าจะยังพุ่งได้ต่อเนื่องอีกในปีหน้า แม้ว่าหุ้นสหรัฐอย่างดาวโจนส์จะทุบสถิติไปมากกว่า 30 ครั้งแล้วในปีนี้ก็ตาม
แม้จะเป็นที่คาดว่าแรงเทขาย ในสัปดาห์นี้จะเป็นผลทางจิตวิทยา จากกฎหมายภาษีสหรัฐเป็นสำคัญ และยังไม่มีอะไรรับประกันได้ว่าเงินเฟ้อกับดอกเบี้ยจะพุ่งไปเร็วตามที่คาดเอาไว้ แต่อย่างน้อยที่สุดก็นับเป็นสัญญาณเบื้องต้นที่พอจะบ่งชี้ได้ว่า โลกยัง พร้อมที่จะรับการลงทุนความเสี่ยงสูงต่อในปีหน้า โดยยังไม่มีทีท่าว่าจะกลัวของแพงหรือฟองสบู่สินทรัพย์ง่ายๆ ในเวลานี้ n




