
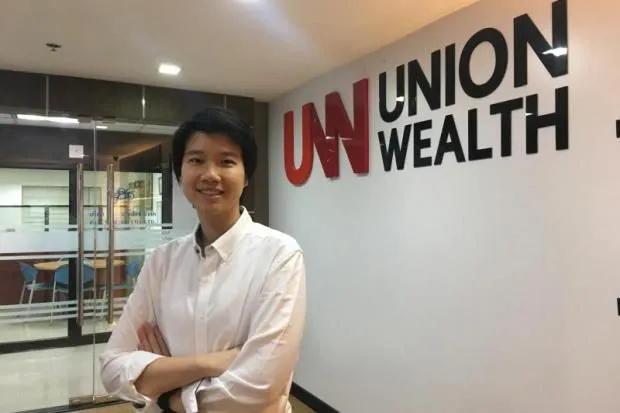


แววตา ปราชญ์เมธีกุล เก็บให้พอแล้วใช้เต็มที่
จารุพันธ์ จิระรัชนิรมย์หลายคนอยากมีอิสรภาพในการใช้ชีวิตจึงเลือกที่จะทำงานอิสระมากกว่าการทำงานประจำที่ต้องมีเวลาตอกบัตรเช้าเย็นชัดเจน แต่ขณะเดียวกันคนที่มีอิสรภาพทางการใช้ชีวิต ก็อาจประสบปัญหาการบริหารจัดการทางการเงินของตัวเองได้ เพราะรายได้หามาได้ไม่แน่นอน แต่รายจ่ายนั้นมีแน่นอนทุกเดือน
จารุพันธ์ จิระรัชนิรมย์
หลายคนอยากมีอิสรภาพในการใช้ชีวิตจึงเลือกที่จะทำงานอิสระมากกว่าการทำงานประจำที่ต้องมีเวลาตอกบัตรเช้าเย็นชัดเจน แต่ขณะเดียวกันคนที่มีอิสรภาพทางการใช้ชีวิต ก็อาจประสบปัญหาการบริหารจัดการทางการเงินของตัวเองได้ เพราะรายได้หามาได้ไม่แน่นอน แต่รายจ่ายนั้นมีแน่นอนทุกเดือน
อย่างไรก็ตาม ปัญหาเหล่านี้ไม่ใช่ปัญหาของ "แววตา ปราชญ์เมธีกุล" ประธานเจ้าหน้าที่บริหาร บริษัท ยูเนี่ยน เวลธ์ คอร์ปอเรชั่น แน่นอน
แววตา เล่าให้ฟังว่า หลังเรียนจบมหาวิทยาลัยมาก็เริ่มต้นชีวิตการทำงานด้วยการทำอาชีพขายประกันเมื่อสมัย 15 ปีก่อน ซึ่งเวลานั้นในไทยยังไม่มีเรื่องราวของการบริหารจัดการความมั่งคั่ง (เวลท์ แมเนจเมนต์)
กระทั่ง แววตา มีโอกาสได้ไปฟังวิทยากรบรรยายที่สิงคโปร์ โดยวิทยากรระบุว่า อีก 10 ปีข้างหน้า จะต้องมีงานเวลท์ แมเนจเมนต์แน่นอน แต่เรื่องเหล่านี้จะเริ่มจากประกันก่อนแล้วค่อยๆ เรียนรู้ทักษะการมีมนุษยสัมพันธ์ที่ดี (อินเตอร์เพอร์ซันนัล สกิล) บวกทักษะการเป็นเจ้าของธุรกิจเข้าไป แต่ไม่ใช่พัฒนาจากคนที่ทำงานประจำมาทำด้านนี้
ด้วยเหตุนี้เองทำให้แววตาตัดสินใจขายประกันไปด้วยควบคู่กับการศึกษาเรื่องเวลท์ แมเนจเมนต์เพิ่มเติม โดยเริ่มเดินทางไปดูงานในบริษัทต่างประเทศที่ทำเรื่องเวลท์ แมเนจเมนต์ เมื่อ 5-6 ปีก่อน พร้อมกับหาพันธมิตรเรื่อยมาและตัดสินใจเปิด บริษัท ยูเนี่ยน เวลธ์ คอร์ปอเรชั่น เพื่อทำเรื่อง เวลท์ แมเนจเมนต์ เมื่อ 3 ปีก่อน
ก่อนที่จะเริ่มบริหารจัดการเงินให้คนอื่นนั้น แววตา เริ่มต้นจากการเป็นลูกค้าของบริษัทตัวเองก่อน โดยการบริหารจัดการเงินของตัวเองเพื่อเป็นตัวอย่าง
หลักการของ แววตา คือ หาให้ได้มากกว่าที่ใช้ และแบ่งเก็บทุกเดือน ซึ่งเป็นแนวคิดชีวิตที่แววตาวางไว้เพื่อสร้างเนื้อสร้างตัว แววตาจะยอมเป็นหนี้เฉพาะการซื้อบ้านเท่านั้น แต่แววตาจะไม่เป็นหนี้บัตรเครดิต และแววตาจะหักเงินที่ต้องเก็บออกมาก่อนเสมอทุกเดือน
ในช่วงเริ่มแรกที่ทำงานขายประกันใหม่ๆ ก็จะฝากเงินเดือนละ 5,000 บาท แล้วที่เหลือก็ไว้ใช้ พอหาเงินได้มากขึ้นก็เพิ่มอัตราการเก็บเป็น 1 หมื่นบาท/เดือน เพิ่มอย่างนี้ไปเรื่อยๆ
"คนส่วนใหญ่พอรายได้มากขึ้นก็ยังเก็บเงินเท่าเดิม แต่เราเรียนรู้การเก็บเงินจนเป็นนิสัย ก็จะเพิ่มเงินเก็บไปเรื่อยๆ ส่วนหนึ่งคงเพราะชวนลูกค้าที่ทำประกันเก็บเงินเดือนละ 1-2 หมื่นบาท เราชวนคนอื่นเก็บ เราก็ต้องเก็บให้ได้ด้วย"
แววตา ระบุว่า การขายประกันจะมีรายได้ไม่แน่นอนขึ้นอยู่กับยอดขาย แต่ส่วนตัวแล้วไม่เคยคิดเลยว่าเราจะไม่มีรายได้ เพราะเราจะคิดเสมอว่ารายได้ต้องเติบโตทุกปี ซึ่งสิ่งเหล่านี้เกิดขึ้นได้เมื่อเราปฏิบัติ ด้วยการสร้างการบริการที่ดี พัฒนาตัวเองให้ดีขึ้นตลอดเวลา
เมื่อทำได้เช่นนี้ ฤดูกาลขายก็จะอยู่ที่ตัวเรา ยอดขายก็อยู่ที่เรากำหนดเอง และเมื่อยกระดับจากการขายประกันมาสู่การทำเรื่องเวลท์ แมเนจเมนต์ ก็ ไม่ต้องกลัวเรื่องรายได้ไม่แน่นอนเช่นกัน เพราะใช้หลักการเดียวกับที่ทำงานขายประกัน
ทั้งนี้ แววตา มองว่า ใน 1 สัปดาห์ คนทุกคนหนีไม่พ้นเรื่องการวางแผนจัดการชีวิตตัวเอง ดังนั้น เวลท์ แมเนจเมนต์ จึงไม่ใช่การขายสินค้าที่มีฤดูกาล แต่เป็นสินค้าที่มีความต้องการตลอดเวลา หากให้เปรียบแล้ว แววตาก็มองว่า การสร้างบริษัทนี้ขึ้นมาก็เหมือนกับความฝันที่อยากสร้างโรงพยาบาลรองรับความต้องการของประชาชน แตกต่างก็ตรงที่โรงพยาบาลแห่งนี้มีบุคลากรที่รักษาดูแลเรื่องการเงินให้
แววตา กล่าวเพิ่มถึงการบริหารความมั่งคั่งของตัวเองว่า นอกเหนือจากการแบ่งเก็บเงินแต่ละเดือนแล้วสิ่งที่แววตาทำเพิ่มเติมคือ เมื่อสะสมเงินได้ระดับหนึ่งแล้ว แววตาก็บริหารจัดการเงินก้อนนี้โดยการแบ่งเป็น 3 ส่วน คือ เงินระยะสั้น เงินระยะกลาง และเงินระยะยาว
สำหรับเงินระยะสั้น จะแบ่งไว้เผื่อกรณีฉุกเฉิน เมื่อหมุนเวียนในธุรกิจรวมถึงการใช้จ่ายของคนในครอบครัว โดยจะแบ่งส่วนนี้ไว้ในอัตรา 3-6 เท่าของรายจ่ายประจำ
ขณะที่เงินระยะกลางสำหรับ 2-7 ปี จะกันไว้สำหรับกรณีเปลี่ยนรถ ซื้อคอนโดมิเนียม โดยเงินก้อนนี้ก็จะนำไปหาผลตอบแทนที่ดีในกลุ่มเวลานี้ คือการลงทุนในพันธบัตร ที่ให้ผลตอบแทน 3% ขณะที่เงินระยะยาว จะนำไปซื้อกองทุนรวมที่ให้ผลตอบแทน 8%
แววตา ยอมรับว่า โดยส่วนตัวก็เล่นหุ้นเช่นกัน แต่จะจัดไม่จัดแบ่งเงินสำหรับการเล่นหุ้นไว้อยู่ในกลุ่มเงินลงทุนระยะสั้น ยาว หรือกลาง เงินสำหรับเล่นหุ้นจะเป็นเงินอีกส่วนที่ไม่เกี่ยวข้องกับเงินเพื่อการวางแผนเกษียณหรือเงินที่ใช้ยามจำเป็น เพราะแววตา มองว่า เงินที่ใช้เล่นหุ้นก็เหมือนเงินทุนสำหรับการศึกษาหาความรู้ใหม่ๆ หากเล่นหุ้นแล้วขาดทุนทั้งหมดก็จะไม่กระทบกระเทือนเงินออมเพื่อเกษียณ
แววตา ให้แง่คิดว่า การบริหารจัดการเงินที่ดีนั้น เริ่มจากหลักง่ายๆ คือ ตั้งเป้าหมายชีวิตให้ตัวเองก่อนว่าอนาคตอยากมีอิสรภาพทางการเงินแบบไหน อยากเกษียณเมื่ออายุเท่าไร แล้วต้องมีเงินเท่าไรใช้หลังเกษียณ เมื่อตั้งได้แล้ว จากนั้นก็มาคำนวณย้อนกลับว่า ตั้งแต่ปัจจุบันจะต้องหาเงินและเก็บเงินให้ได้เท่าไรเพื่อไปถึงเป้าหมาย เมื่อคิดได้เช่นนี้แล้ว ก็จะหาเงินเก็บให้ได้ตามเป้าหมาย ส่วนเงินที่เหลือจากก้อนนี้แล้วจะใช้จ่ายหมดไปก็ไม่เป็นไร
"การออมไม่ได้อยู่ที่คุณมีเงินเดือนเท่าไร แต่ต้องออมก่อนค่อยจ่าย ต้องเก็บ 10-30% อย่าเก็บต่ำกว่านี้ พอตัดเงินเพื่อเก็บเพียงพอแล้ว ที่เหลือก็ค่อยใช้ให้เต็มที่ได้ เราเดินทางสายกลาง คือ วันนี้ต้องโอเค แต่อนาคตต้องอยู่ได้ ไม่ใช่วันนี้ติดสุข แต่อนาคตอยู่ไม่ได้"
แววตา เชื่อว่า ข้อดีของการทำอาชีพอิสระก็คือ เราเป็นเจ้าของเวลา ซึ่งเวลาเป็นสิ่งที่เงินซื้อไม่ได้ เวลาที่มีอยู่ ก็อยู่ที่เราแล้วว่าจะจ่ายไปกับเรื่องอะไร ถ้าเราเอาเวลาไปให้ความสำคัญกับงาน กับการพัฒนาตัวเอง รายได้ก็จะมาเอง ส่วนเรื่องรายได้ไม่แน่นอนนั้น คำว่าแน่นอน หรือไม่แน่นอน เรากำหนดได้ ทุกอย่างอยู่ที่ตัวเรา
เหล่านี้คือแนวคิดบริหารเงินในแบบฉบับคน ที่คอยให้คำแนะนำการบริหารจัดการความมั่งคั่ง กับผู้อื่น




