
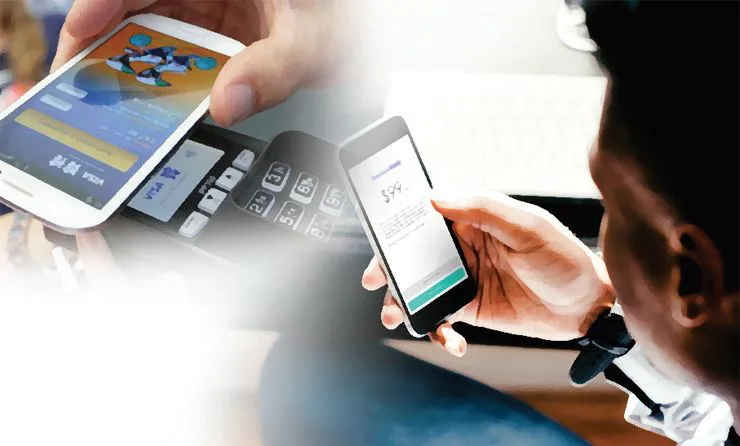


แบงก์ชาติออกกฎ คุมชำระเงินผ่านมือถือ
พฤติกรรมผู้บริโภคที่เปลี่ยนไป หันไปใช้บริการด้านธุรกรรมทางการเงินผ่านอุปกรณ์เคลื่อนที่ต่างๆ
โดย...พรสวรรค์ นันทะ
พฤติกรรมผู้บริโภคที่เปลี่ยนไป หันไปใช้บริการด้านธุรกรรมทางการเงินผ่านอุปกรณ์เคลื่อนที่ต่างๆ โดยเฉพาะการให้บริการผ่านโทรศัพท์มือถือได้รับความนิยมเป็นอย่างสูง โดย บริษัท นีลเส็น ได้เปิดเผยผลสำรวจการใช้สมาร์ทโฟนของคนไทยช่วงเดือน เม.ย.-มิ.ย. 2559 พบว่า การชำระเงินผ่านมือถือ มีอัตราการเติบโตเพิ่มขึ้นถึง 100% ส่วนการช็อปออนไลน์ผ่านมือถือเติบโต 57% และการใช้งานในส่วนของธุรกรรมธนาคาร บริการทางการเงิน และประกันภัย มีอัตราเพิ่มขึ้น 39%
ในขณะเดียวกัน ความสะดวกสบายดังกล่าวก็ต้องแลกมากับความเสี่ยงในการถูกขโมยข้อมูล หรือภัยคุกคามทางอิเล็กทรอนิกส์รูปแบบต่างๆ
เมื่อเดือน มี.ค.ที่ผ่านมา ธนาคารแห่งประเทศไทย (ธปท.) จึงได้ออกประกาศธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ (แบงก์รัฐ) และผู้ให้บริการการชำระเงินทางอิเล็กทรอนิกส์ที่มิใช่สถาบันการเงิน (นันแบงก์) ทุกแห่ง เรื่องการเสริมสร้างความเชื่อมั่นการชำระเงินโดยอุปกรณ์เคลื่อนที่ เพื่อให้ผู้ให้บริการการชำระเงินทางอิเล็กทรอนิกส์โดยอุปกรณ์เคลื่อนที่ (Mobile Payment Service Providers) มีแนวทางปฏิบัติในการยกระดับและสร้างมาตรฐานที่ดีของการให้บริการ สร้างความมั่นใจให้ผู้ใช้บริการ และทำให้เกิดการใช้ช่องทางการชำระเงินโดยอุปกรณ์เคลื่อนที่เพิ่มมากขึ้น
ประกาศ ธปท. ระบุว่า ปัจจุบันการชำระเงินผ่านอุปกรณ์เคลื่อนที่ (Mobile Payments) โดยเฉพาะโทรศัพท์มือถือ แท็บเล็ต ที่ขยายตัวอย่างรวดเร็ว และมีโอกาสจะโตเพิ่มขึ้นในระยะต่อไป แต่การทำทุจริตที่อาศัยช่องโหว่หรือความไม่รัดกุมของกระบวนการให้บริการเพิ่มมากขึ้น สะท้อนถึงมาตรฐานการให้บริการที่ยังไม่มีประสิทธิภาพดีเพียงพอ ตลอดจนแนวโน้มการเกิดภัยคุกคามทางไซเบอร์มีความหลากหลายและซับซ้อนมากขึ้น ทำให้การชำระเงินโดยอุปกรณ์เคลื่อนที่มีความเสี่ยงเพิ่มขึ้น และเพิ่มโอกาสสร้างความเสียหายแก่ผู้ใช้บริการได้
ความมั่นคงปลอดภัยในการใช้งาน กระบวนการจัดการ การปรับปรุงมาตรฐานอย่างต่อเนื่อง เพื่อลดความเสี่ยงด้านปฏิบัติการ และการป้องกันความเสี่ยงจากภัยคุกคามทางไซเบอร์ในรูปแบบต่างๆ รวมถึงการตอบโจทย์ของผู้ใช้บริการทางการเงินจึงเป็นเรื่องจำเป็น ธปท.จึงได้ออกแนวทางปฏิบัติให้ผู้ให้บริการการชำระเงินโดยอุปกรณ์เคลื่อนที่ ใช้เป็นแนวทางถือปฏิบัติในการยกระดับและสร้างมาตรฐานที่ดีของการให้บริการ เพื่อสร้างความเชื่อมั่นให้แก่ผู้ใช้บริการไว้ 3 ด้าน รวม 6 หลักการ ดังนี้
แนวปฏิบัติด้านที่ 1.เรื่องความเชื่อมั่นด้านความมั่นคงปลอดภัยในการใช้งาน มี 2 หลักการ คือ 1.1) การบริหารจัดการความเสี่ยงของผู้ให้บริการ ให้พิจารณาความเสี่ยงในการถูกคุกคามจากภัยไซเบอร์ ความมั่นคงปลอดภัย รวมถึงความเสี่ยงด้านการปฏิบัติงาน การรักษาข้อมูลความลับของลูกค้า รวมถึงความเสี่ยงจากการใช้บริการผู้ให้บริการภายนอก (Outsourcing) หรือผู้ให้บริการโทรศัพท์เคลื่อนที่ก่อนให้บริการ ซึ่งการประเมินความเสี่ยงของการให้บริการการชำระเงินโดยอุปกรณ์เคลื่อนที่ต้องดำเนินให้แล้วเสร็จก่อนเริ่มให้บริการ และต้องมีการทบทวนเป็นระยะอย่างน้อยปีละ 1 ครั้ง หลังจากเปิดให้บริการไปแล้ว หรือกรณีมีเหตุการณ์ที่กระทบต่อการบริการ รวมทั้งจัดให้มีระบบป้องกันแบบหลายชั้น มีกระบวนการติดตาม และรับมือต่อเหตุฉุกเฉิน
1.2) เป็นเรื่องของการพิสูจน์ตัวตนอย่างรัดกุม โดยมีระบบที่รัดกุมสามารถพิสูจน์ได้ว่าผู้รับหรือผู้สั่งทำธุรกรรมทางการเงินเป็นผู้มีสิทธิในการทำธุรกรรมจริง เพื่อให้มั่นใจว่าธุรกรรมนั้นไม่ได้ทำโดยบุคคลอื่นแอบอ้างหรือสวมรอยเป็นผู้ใช้บริการ เช่น การใช้รหัสผ่าน การใช้เลขประจำตัว เลขประจำเครื่องโทรศัพท์มือถือ การพิสูจน์อัตลักษณ์บุคคล (Biometric) การใช้เทคโนโลยีกุญแจสาธารณะ (Public Key Infrastructure) โดยใช้การพิสูจน์ตัวตนอย่างน้อย 2 องค์ประกอบร่วมกัน รวมทั้งมีกระบวนการแจ้งเตือนให้ผู้รับบริการทราบ หรือระงับการใช้บริการชั่วคราวหากมีการดำเนินการที่ผิดจากที่ควรเป็น
แนวปฏิบัติด้านที่ 2.ความเชื่อมั่นด้านกระบวนการให้บริการ มี 2 หลักการ คือ 2.1) การคุ้มครองผู้ใช้บริการ โดยมีการเก็บรักษาข้อมูลสำคัญที่ไม่พึงเปิดเผย ข้อมูลที่ใช้ในการพิสูจน์ตัวตน ข้อมูลธุรกรรมทางการเงินเป็นความลับ และป้องกันไม่ให้ผู้ที่ไม่มีหน้าที่เข้าถึงหรือแก้ไขข้อมูล รวมทั้งจัดเก็บร่องรอยการเข้าถึงเพื่อติดตามตรวจสอบในภายหลัง และต้องมีการคุ้มครองผู้ใช้บริการกรณีเกิดความผิดพลาด มีข้อร้องเรียน และเกิดความเสียหายจากการใช้บริการด้วย 2.2) การป้องกันและการปราบปรามการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้ายและการป้องกันการทุจริต ตามเกณฑ์ที่รัฐบาลหรือ ธปท.กำหนดอย่างเคร่งครัด และให้ความร่วมมือในการแลกเปลี่ยนข้อมูลที่จำเป็นต่อการปราบปรามและป้องกันด้วย
แนวปฏิบัติด้านที่ 3.ความเชื่อมั่นด้านการส่งเสริมให้มีระบบการให้บริการ เพื่ออำนวยความสะดวกและตอบโจทย์ผู้ใช้บริการ มี 2 หลักการ คือ 3.1) เปิดกว้างและส่งเสริมให้มีการใช้งานระหว่างกันได้ เพื่อให้ภาคธุรกิจแข่งขันกันอย่างเป็นธรรม เปิดกว้างให้ผู้บริโภคเลือกผู้ให้บริการได้อย่างเสรี ไม่จำกัดสิทธิในการสมัครใช้บริการ ไม่เจาะจงเฉพาะอุปกรณ์ เพื่อช่วยส่งเสริมการใช้เทคโนโลยีในการชำระเงินได้อย่างมีประสิทธิภาพ และ 3.2)การคำนึงถึงประสบการณ์การใช้งานของผู้ใช้บริการ และความพึงพอใจของผู้ใช้บริการ มีระบบการสร้างความรับรู้หลังการทำธุรกรรมทางการเงิน และลดปัญหาการชำระเงินซ้ำซ้อน




