
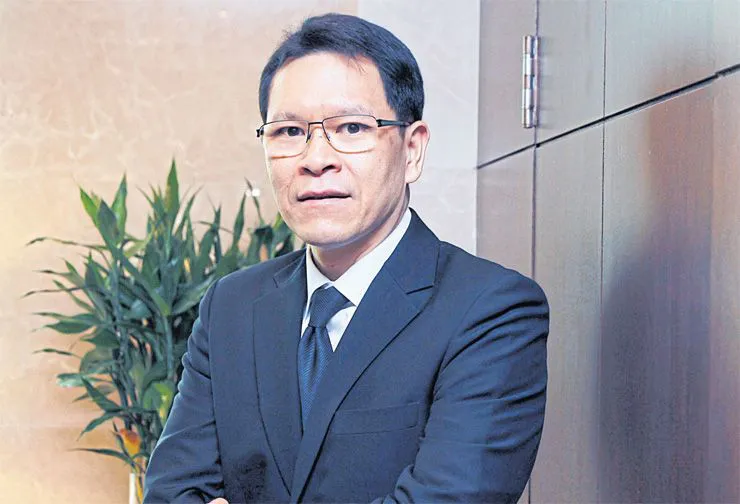


เปิดใจผู้ว่าการ ธปท. จะกำกับสหกรณ์ออมทรัพย์อย่างไร
คณะรัฐมนตรีได้มีมติเมื่อวันที่ 7 มี.ค. 2560 เห็นชอบร่าง พ.ร.บ.สหกรณ์ (ฉบับที่...) โดยกำหนดให้ ธนาคารแห่งประเทศไทย (ธปท.)
โดย...พรสวรรค์ นันทะ
คณะรัฐมนตรีได้มีมติเมื่อวันที่ 7 มี.ค. 2560 เห็นชอบร่าง พ.ร.บ.สหกรณ์ (ฉบับที่...) โดยกำหนดให้ ธนาคารแห่งประเทศไทย (ธปท.) มีหน้าที่เสนอแนะให้มีการตรา พ.ร.ฎ.กำหนดหลักเกณฑ์ วิธีการ เงื่อนไขในการกิจการของสหกรณ์ ซึ่งประกอบธุรกิจเงินทุนขึ้นโดยเฉพาะ และให้ ธปท.มีหน้าที่และอำนาจกำกับดูแลสหกรณ์ให้เป็นไปตาม พ.ร.ฎ. มีอำนาจสั่งแก้ไข ระงับ หากพบความเสียหายต่อประชาชนและขอให้นายทะเบียนสหกรณ์สั่งให้คณะกรรมการสหกรณ์พ้นจากตำแหน่ง หรือสั่งเลิกสหกรณ์ได้
นอกจากนี้ ครม.ยังเห็นชอบแนวทางการปฏิรูประบบการบริหารจัดการและกำกับดูแลกิจการสหกรณ์ออมทรัพย์และสหกรณ์เครดิตยูเนี่ยน จำนวน 2,006 แห่ง สินทรัพย์รวม 2.5 ล้านล้านบาท
วิรไท สันติประภพ ผู้ว่าการ ธปท. กล่าวว่า แนวทางการปฏิรูประบบการบริหารจัดการและกำกับดูแลกิจการสหกรณ์ออมทรัพย์และสหกรณ์เครดิตยูเนี่ยน ที่ ครม.เห็นชอบ น่าจะช่วยดูแลความเสี่ยงของสหกรณ์ได้ดีขึ้น ตอบโจทย์ปรัชญาของสหกรณ์และสามารถดำเนินการได้อย่างยั่งยืนในระยะยาว เช่น กำหนดวิธีการจ่ายเงินปันผล การตั้งสำรองหนี้ การนำหลักธรรมาภิบาลมาใช้กับคณะกรรมการสหกรณ์ การกำหนดระยะเวลากู้ให้เหมาะสม ไม่ใช่ปล่อยกู้นานถึง 50 ปี จำกัดขอบเขตการให้กู้กับสมาชิกสมทบ เน้นปล่อยกู้กับสมาชิก เป็นต้น เชื่อว่าจะเป็นผลดีต่อระบบเศรษฐกิจโดยรวมมากขึ้น เพราะหากปรับหลักเกณฑ์ในการดูแลได้ตามแนวทางเหล่านี้ เชื่อว่าการดูแลความเสี่ยงของกิจการสหกรณ์จะดีขึ้นได้ ไม่ว่าสหกรณ์ไปอยู่ภายใต้ในการกำกับของหน่วยงานใด
ทั้งนี้ แนวทางการปฏิรูปฯ ดังกล่าวเป็นการทำงานร่วมกันระหว่างกรมส่งเสริมสหกรณ์ กรมตรวจบัญชีสหกรณ์กระทรวงการคลังและ ธปท. ซึ่งทำมาระยะหนึ่งแล้ว เพราะเห็นว่าสหกรณ์มีขนาดใหญ่ขึ้นเรื่อยๆ โดยมีสัดส่วนประมาณ 15% ของเงินฝากทั้งระบบสถาบันการเงิน และมีสหกรณ์ที่มีสินทรัพย์สูงเกิน 5,000-1 หมื่นล้านบาทเพิ่มขึ้นต่อเนื่อง แม้ที่ผ่านมาสหกรณ์ที่มีการบริหารจัดการดีมีจำนวนอยู่ไม่น้อย แต่ก็มีสหกรณ์ที่มีปัญหาและมีข้อจำกัดในการบริหารจัดการด้านต่างๆ อยู่จำนวนไม่น้อยเช่นกัน ดังนั้น เมื่อสหกรณ์เหล่านี้มีขนาดใหญ่เรื่อยๆ ต้องมีกฎเกณฑ์เข้าไปกำกับดูแลเพื่อสร้างความไว้วางใจของสมาชิก หรือเจ้าของเงินให้มากขึ้น
ผู้ว่าการ ธปท. กล่าวว่า เกณฑ์ที่จะออกมาใหม่หลังทำงานร่วมกันกับหลายฝ่าย คือ การให้ความสำคัญเรื่องธรรมาภิบาล โดยเฉพาะคนที่เป็นคณะกรรมการต้องเข้าใจเรื่องการบริหารจัดการเงิน ต้องมีความรู้ ความเข้าใจปรัชญาของสหกรณ์และตอบโจทย์ของสมาชิกหลัก หลังๆเราเริ่มเห็นพฤติกรรมในช่วงอัตราดอกเบี้ยเงินฝากอยู่ในระดับต่ำมานาน มักมีผู้ฝากเงินโยกเงินฝากจำนวนมากมาหาผลตอบแทนที่สูงขึ้นในสหกรณ์เหล่านี้ ทำให้มีสมาชิกสมทบขนาดใหญ่มากขึ้น และเมื่อมีเงินไหลเข้ามามากๆ ทำให้บางครั้งบางสหกรณ์ที่มีกฎเกณฑ์หรือกติกาไม่รัดกุม นำเงินเหล่านี้ไปลงทุนในตราสาร หรือปล่อยกู้ให้กับคนที่ไม่ได้เป็นสมาชิกเพื่อหารายได้ หรือซื้อตั๋วแลกเงิน (บี/อี) กลายเป็นช่องโหว่
“สหกรณ์ไม่ควรแข่งกันให้ดอกเบี้ยที่สูงมากเพื่อดึงเงินไหลเข้ามา พอเงินเข้ามาเยอะๆ แล้วปล่อยออก ก็ไม่รัดกุม และไม่ระมัดระวัง รวมไปถึงการปล่อยกู้ให้กับสมาชิกที่ไม่ชัดเจน เช่น บางรายให้กู้นาน 30-50 ปี ซึ่งพอมาดูด้านบัญชีมันไม่สะท้อนความเสี่ยงเท่าที่ควร เพราะผ่อนน้อยและผ่อนนานมาก ดังนั้น เรื่องนี้ต้องมีเพดานให้เหมาะสมกับประเภทกู้ หรือเรื่องการเปิดบัญชีแล้วปิดไปเปิดบัญชีใหม่ไม่เรื่อยๆ ทำให้ไม่เห็นหนี้เสียไม่เห็นสถานะหนี้ที่แท้จริง ต้องปรับเกณฑ์ปรับวิธีการตั้งสำรองให้เหมาะสม วิธีการจ่ายเงินปันผลเพราะสหกรณ์ค่อนข้างมีวิธีการที่หลากหลายในการบริหารจัดการสิ่งเหล่านี้ รวมทั้งการนับหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ต้องสะท้อนสภาพหนี้ที่ถูกต้องและสะท้อนความเสี่ยงมากขึ้น ไม่ใช่เปิดบัญชีแล้วปิด แล้วไปเปิดใหม่ไปเรื่อยๆ” วิรไท กล่าว
ถึงจะปรับเกณฑ์มาดูแลคล้ายธนาคารพาณิชย์ แต่จะเข้มงวดเหมือนกำกับดูแลธนาคารพาณิชย์คงไม่ได้ เพราะลักษณะการดำเนินงานของสหกรณ์แตกต่างจากธนาคารและมีผลิตภัณฑ์ที่จำกัดมากกว่า ระหว่างนี้ที่กฎหมายยังไม่บังคับใช้เต็มรูปแบบในรูป พ.ร.บ.ทางกระทรวงเกษตรและสหกรณ์การเกษตร โดยกรมส่งเสริมสหกรณ์ระเบียบและประกาศมาดูแลสหกรณ์ได้ใช้ตามแนวปฏิบัติที่ ครม.เห็นชอบได้ ขณะเดียวกัน ระหว่างนี้เราก็จะพยายามร่วมมือกันพัฒนาผู้ตรวจสอบสหกรณ์อย่างต่อเนื่องให้ทันความเสี่ยงใหม่ๆ มากขึ้นด้วย
สาเหตุที่ ธปท.ไม่นำสหกรณ์มาอยู่ภายใต้การดูแลนั้น วิรไท กล่าวว่า เนื่องจาก ธปท.ไม่มีความสามารถเพียงพอ เพราะสหกรณ์กระจายอยู่ทั่วประเทศไทย และพันธกิจของ ธปท.ก็ดูแลความเสี่ยงของธนาคารพาณิชย์ทั้งระบบอยู่แล้ว ที่เชื่อมโยงตลาดเงิน ตลาดอินเทอร์แบงก์ หรือองค์กรใหญ่ในประเทศ ซึ่งต้องดูภาพรวมในด้านเสถียรภาพระบบชำระเงิน ระบบการเงินสถาบันการเงินดังนั้น อาจไม่เหมาะสมที่จะให้ ธปท.กำกับดูแลสหกรณ์อีก
สำหรับเกณฑ์กำกับดูแลกิจการสหกรณ์ 4 ด้านหลัก คือ 1.ให้กำกับดูแลทางการเงินในแนวทางเดียวกับสถาบันการเงินและสถาบันการเงินเฉพาะกิจ โดยนำหลักการกำกับดูแลสถาบันการเงินของบาเซิล 1 มาปรับใช้ให้เหมาะสมกับบริบทของสหกรณ์ และแยกตามขนาดสินทรัพย์ของสหกรณ์
2.ให้ร่างระเบียบนายทะเบียนสหกรณ์ว่าด้วยการกำกับดูแลกิจการทางการเงินของสหกรณ์ พ.ศ... ซึ่งจะมีสาระสำคัญในเรื่องธรรมาภิบาล ถ่วงดุลอำนาจในสหกรณ์ฯ การปล่อยสินเชื่อต้องแยกการวิเคราะห์สินเชื่อและการอนุมัติสินเชื่อออกจากกัน สหกรณ์ไม่ควรจ่ายเงินปันผลเกิน 80% ของกำไรสุทธิ สมาชิกสมทบของสหกรณ์ ต้องเป็นบิดา มารดา สามี ภรรยา และบุตรของสมาชิกสหกรณ์ฯ เท่านั้น งบการเงินของสหกรณ์ต้องเป็นไปตามมาตรฐานบัญชีไทย เปิดเผยข้อมูลงบการเงินให้แก่สมาชิกรับทราบ และกรรมการดำเนินการในสหกรณ์ฯ ห้ามดำรงตำแหน่งเกิน 2 วาระติดกัน
3.ความเสี่ยงด้านเครดิต ให้ปรับปรุงการจัดชั้นสินเชื่อหรือสินทรัพย์ให้สะท้อนถึงความสามารถในการชำระหนี้อย่างแท้จริง ให้มีการกันสำรอง ให้กู้สมาชิกสมทบต้องไม่เกินมูลค่าของเงินฝากและเงินค่าหุ้นของสมาชิกสมทบ และภาระหนี้ต่อรายได้สุทธิของสมาชิกรายใดรายหนึ่งต้องไม่เกิน 70% จำกัดประเภทและปริมาณหลักทรัพย์ที่สหกรณ์ฯ สามารถฝากหรือลงทุน โดยการลงทุนของสหกรณ์ฯ ต้องไม่เกิน 10% ของส่วนของผู้ถือหุ้น มูลค่าการลงทุนในหุ้นกู้ของแต่ละบริษัทต้องไม่เกิน 5% ของปริมาณหุ้นกู้ของบริษัทนั้น อัตราส่วนหนี้สินต่อทุนของผู้ถือหุ้น (Debt to Equity Ratio : D/E) ต้องไม่เกิน 1.5 เท่า การให้กู้แก่สหกรณ์ใดสหกรณ์หนึ่งต้องไม่เกิน 10% ของส่วนของผู้ถือหุ้น หรือไม่เกิน 15 ล้านบาท สำหรับสินเชื่อที่ไม่มีหลักประกัน และต้องเป็นสมาชิกบริษัทข้อมูลเครดิตแห่งชาติ เป็นต้น
4.ความเสี่ยงด้านสภาพคล่อง ต้องดำรงสินทรัพย์สภาพคล่องขั้นต่ำไม่น้อยกว่า 6% ของเงินรับฝากและเงินกู้ยืม โดยสินทรัพย์สหกรณ์ฯ ต้องสามารถเปลี่ยนเป็นเงินสดภายในระยะเวลาที่เหมาะสม ส่วนความเสี่ยงด้านปฏิบัติการ กำหนดแนวทางปฏิบัติด้านการควบคุมภายในเพื่อช่วยลดความเสี่ยงจากความผิดพลาดในการดำเนินงาน และการทุจริตของคณะกรรมการดำเนินการและผู้อำนวยการ
สหกรณ์ฯ เป็นหลัก




