
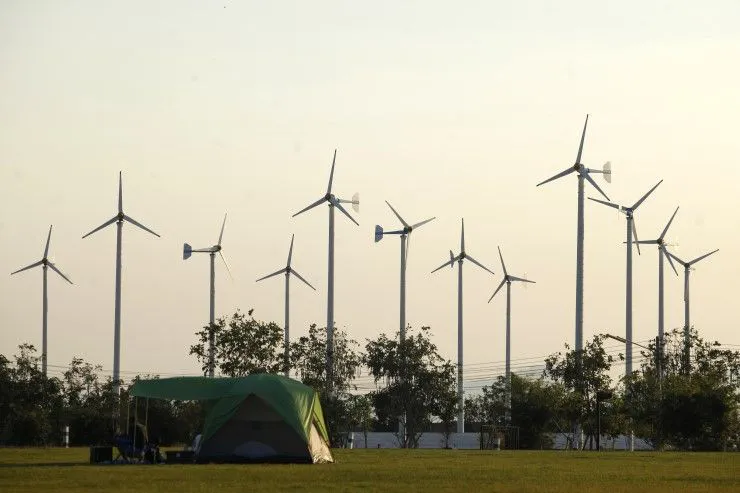


สินเชื่อพลังงานเปลี่ยนทิศ โรงไฟฟ้าลมเลิกฮิต-ขยะมาแรง
ปัจจุบันเกิดโรงไฟฟ้าใหม่ๆ ขึ้นมากมาย แต่เป็นการผลิตไฟฟ้าจากพลังงานทางเลือก ซึ่งใช้วัตถุดิบหลากหลาย
โดย...ศุภลักษณ์ เอกกิตติวงษ์
หนึ่งในสินเชื่อที่มีการขยายตัวสูงและธนาคารพาณิชย์ยินดีที่จะปล่อยกู้เพราะเป็นธุรกิจที่ยังอยู่ในช่วงขาขึ้น นั่นคือ สินเชื่อพลังงาน เนื่องจากประเทศไทยยังมีอัตราการขยายตัวของเศรษฐกิจสูง แต่การก่อสร้างโรงงานไฟฟ้ายังมีไม่พอกับความต้องการใช้ไฟฟ้าที่จะเพิ่มขึ้นในอนาคต
แต่แนวโน้มของสินเชื่อหมวดพลังงานก็มีการเปลี่ยนไปตามภาวะและสถานการณ์เช่นกัน ปัจจุบันเกิดโรงไฟฟ้าใหม่ๆ ขึ้นมากมาย แต่เป็นการผลิตไฟฟ้าจากพลังงานทางเลือก ซึ่งใช้วัตถุดิบหลากหลายเป็นแหล่งกำเนิดพลังงาน
สุวัฒน์ เตชะวัฒนวรรณา รองกรรมการผู้จัดการ ธนาคารกสิกรไทย เปิดเผยว่า ธนาคารพยายามกระจายการปล่อยสินเชื่อรายใหญ่ในกลุ่มพลังงานทดแทนมากขึ้น จากที่เคยมุ่งเน้นพลังงานลม หรือพลังงานแสงแดด จะเริ่มมามุ่งเน้นพลังงานประเภทใหม่ เช่น พลังงานขยะ ซึ่งเป็นกลุ่มที่ทางการกำลังส่งเสริมและพิจารณาการออกใบอนุญาตโรงไฟฟ้าพลังงานขยะ โดยขณะนี้อยู่ระหว่างการศึกษาพลังงานประเภทนี้อยู่ว่ามีความเสี่ยงอะไรบ้าง เช่น วัตถุดิบที่จะใช้ในการผลิตเพียงพอในระยะยาวหรือไม่
ส่วนการที่ธนาคารกสิกรไทยให้ความสำคัญกับสินเชื่อพลังงานลมน้อยลง ก็เพราะเป็นผลมาจากมีการแข่งขันสูงขึ้นมาก จนทำให้ส่วนต่างรายได้จากการปล่อยกู้ (มาร์จิ้น) แคบลง จนทำให้ไม่น่าสนใจที่จะไปบุกให้กู้
ทั้งนี้ ยืนยันว่าไม่เกี่ยวข้องกับความเสี่ยงที่เพิ่มขึ้นหลังจากที่มีกรณีคำสั่งห้ามตั้งกังหันลมในพื้นที่ ส.ป.ก.ของเอกชนรายหนึ่ง เพราะการปล่อยสินเชื่อมีความเสี่ยงเกิดขึ้นได้เป็นเรื่องปกติ ไม่ว่าจะเป็นความเสี่ยงคุณภาพหนี้ ความเสี่ยงจากการกำกับดูแล ความเสี่ยงจากกฎหมาย ซึ่งสิ่งที่ธนาคารทำคือต้องป้องกันความเสี่ยงที่อาจเกิดขึ้น
“เรากำลังมองไปพื้นที่อื่นแล้ว เพราะพลังงานลมกสิกรไทยถือว่าเข้าไปเป็นรายแรกๆ ซึ่งขณะนั้นยังแข่งขันไม่เยอะ จนกระทั่งธุรกิจนี้มีโอกาสมากขึ้น เกิดผู้ประกอบการใหม่ๆ ขึ้นมา แต่พื้นที่ที่จะทำเริ่มน้อยลง เพราะไม่ใช่จะนำเสาไปปักได้ทุกที่ จะต้องเป็นที่ที่มีช่องลมที่พอเพียง ขณะที่สถาบันการเงินก็เริ่มเข้ามาแข่งขันบิดราคาจนมาร์จิ้นแคบลง เราก็พอกับกลุ่มนี้ ไปหาพื้นที่อื่นที่มีโอกาสเปิดกว้างแทน” สุวัฒน์ กล่าว
ในขณะที่ธนาคารกสิกรไทยถอยออกจากพลังงานลมด้วยเหตุผลกำไรน้อย แต่ก็มีธนาคารอื่น อาทิ ธนาคารไทยพาณิชย์ ก็ชะลอสินเชื่อธนาคารลมเช่นกัน โดยถอยออกมาเพราะรอความชัดเจนว่าปัญหาการใช้ที่ดิน ส.ป.ก.ตั้งฟาร์มลมยังจะมีปัญหาอีกหรือไม่ ทำให้กระบวนการพิจารณาสินเชื่อที่ผู้ประกอบการยื่นขอมาต้องหยุดชะงักไปก่อน จนกว่าจะมีความชัดเจน
สุวัฒน์ กล่าวว่า แม้การแข่งขันสินเชื่อรายใหญ่ที่รุนแรงขึ้น แต่ธนาคารไม่ผ่อนคลายหลักเกณฑ์การปล่อยสินเชื่อรายใหญ่ โดยยึดตามกฎของธนาคารแห่งประเทศไทย (ธปท.) ไม่ให้เกินเพดานการปล่อยสินเชื่อรายใหญ่ (ซิงเกิ้ล เลนดิ้ง ลิมิต) ที่กำหนดไว้ 25% ของเงินกองทุน โดยธนาคารปล่อยสินเชื่อรายใหญ่แต่ละกลุ่มวงเงินเฉลี่ยวงเงินราว 20-21% ของเงินกองทุนเท่านั้น และไม่เคยขออนุญาตในการปล่อยสินเชื่อเกินเพดานที่กำหนด เพื่อให้เป็นไปตามการดูแลความเสี่ยงที่ดี
นอกจากนี้ จากการที่สินเชื่อขนาดใหญ่มีความเสี่ยงในการสูญเสียสูงกว่าสินเชื่อเอสเอ็มอีหรือสินเชื่อรายย่อย ธนาคารจึงมีหลักเกณฑ์สินเชื่อภายในเพื่อดูแลความเสี่ยงอีกชั้นหนึ่ง โดยมีโมเดลที่เรียกว่า Risk Adjusted Return on Capital พร้อมทั้งกำหนดอันดับความน่าเชื่อถือ (เรตติ้ง) 12 เลเวล เพื่อนำมาคำนวณกำหนดอัตราดอกเบี้ย ผลตอบแทน ที่เหมาะสมกับความเสี่ยง ส่งผลให้คุณภาพสินเชื่อรายใหญ่อยู่ในเกณฑ์ดี มีหนี้เสียต่ำเพียง 1.5% เท่านั้น




