


เข้าใจเครื่องมือ 'ออมเพื่อเกษียณ'
เมื่อเปิดประเด็นเรื่องการออมเพื่อเกษียณมาคุยกันครั้งใด ผมรู้สึกเป็นกังวลทุกที
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหาร K-Expert ธนาคารกสิกรไทย
เมื่อเปิดประเด็นเรื่องการออมเพื่อเกษียณมาคุยกันครั้งใด ผมรู้สึกเป็นกังวลทุกที เพราะจากประสบการณ์การให้คำปรึกษาที่ผ่านมา การออมเพื่อเกษียณเป็นเรื่องที่ได้รับความสนใจค่อนข้างน้อย ด้วยเหตุที่เป็นเรื่องไกลตัว กล่าวคือคนส่วนใหญ่มองว่ายังมีเวลาอีกหลายสิบปีกว่าตนเองจะเกษียณ หรือมองว่ามีเป้าหมายการใช้เงินอื่นๆ ที่มีความเร่งด่วนกว่าในเชิงเศรษฐศาสตร์ ความกินดีอยู่ดียามเกษียณจัดเป็นสินค้าประเภท Post-Experienced Goods หมายถึงสิ่งที่ผู้ซื้อจะเห็นประโยชน์หรือโทษก็ต่อเมื่ออยู่ในภาวะที่ต้องใช้มัน ทั้งนี้ หากลองเทียบเคียงการออมเงินเพื่อเกษียณในมุมของการจ่ายเงินเพื่อซื้อสินค้าแล้วจะพบว่า การออมน้อย (จ่ายเงินน้อย) จะก่อให้เกิดสภาวะความเป็นอยู่ที่ไม่ค่อยดีเท่าไหร่ (คุณภาพสินค้าไม่ดี)
การไม่ได้สนใจจะจ่ายเงินซื้อเพราะตนเองยังไม่อยู่ในจุดที่ต้องใช้นั้น ก็คล้ายกับตอนที่เรากำลังซื้อจักรยานหรือลูกฟุตบอลไปเล่นกีฬา โดยเราสนใจแต่สิ่งที่จะสร้างประโยชน์อย่างรวดเร็วชัดเจน โดยละเลยการจ่ายเงินซื้ออุปกรณ์กันกระแทกดีๆ ซึ่งอาจเป็นประโยชน์ในอนาคต หากประสบอุบัติเหตุขึ้นมาก็กลายเป็นว่าค่ารักษาพยาบาลอาจแพงกว่าค่าอุปกรณ์เสียอีก
เท่าที่สังเกตเห็น กลุ่มคนที่มีความสนใจการออมเพื่อเกษียณนั้นจะมีอยู่สองกลุ่ม คือกลุ่มผู้มีอายุในช่วง 45 ถึง 55 ปีซึ่งเข้าใกล้ช่วงเกษียณแล้ว และกลุ่มผู้หญิงซึ่งวางเป้าหมายว่าตนจะครองโสดไปตลอดชีวิต ไม่ว่าตอนนี้จะอายุเยอะหรืออายุน้อยก็ตาม สองกลุ่มนี้มีลักษณะคล้ายกันตรงที่เริ่มเห็นว่าสินค้าที่ชื่อว่า ความกินดีอยู่ดียามเกษียณ เป็นสิ่งจำเป็นที่ควรซื้อไว้
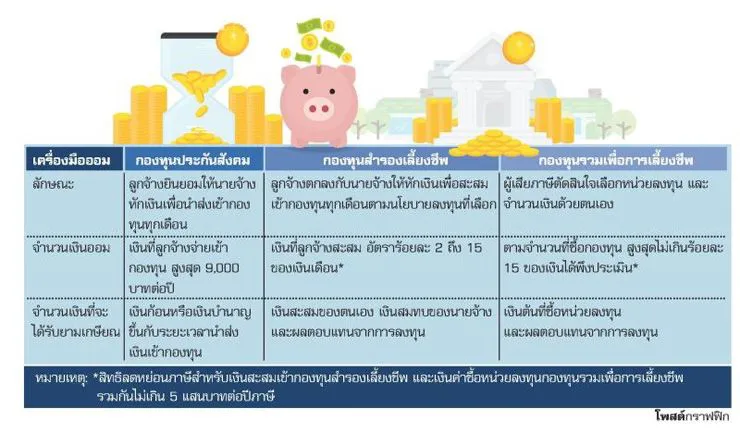
การจะออมเพื่อเกษียณให้ได้ประสิทธิภาพ ไม่ได้อยู่ตรงที่ควบคุมรายจ่ายหรือการเก็บออมอย่างสม่ำเสมอเท่านั้น การเลือกเครื่องมือการออมก็เป็นเรื่องสำคัญไม่น้อย โดยในประเทศไทยมีรูปแบบการออมเพื่อเกษียณอยู่ 3 แบบคือ กองทุนประกันสังคม กองทุนสำรองเลี้ยงชีพ และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF)
กองทุนประกันสังคมเป็นภาคบังคับสำหรับลูกจ้างประจำ กฎหมายกำหนดให้นายจ้างต้องนำส่งเงินเข้ากองทุนในอัตราร้อยละ 5 ของค่าจ้าง สูงสุดไม่เกินเดือนละ 750 บาท ทั้งนี้เงินบางส่วนที่หักเข้าไปส่วนหนึ่งนั้นจะนำไปเป็นการออมในส่วนของเงินบำนาญชราภาพภายใต้การจัดการของกองทุนประกันสังคม โดยนายจ้างและภาครัฐจะให้การสมทบอีกส่วนหนึ่งด้วย สิ่งนี้ถือเป็นสวัสดิการขั้นพื้นฐานที่ภาครัฐมีให้กับกำลังแรงงานไทย
อย่างไรก็ดี ข้อจำกัดของเครื่องมือนี้อยู่ที่จำนวนเงินที่จะได้รับยามเกษียณเมื่ออายุครบ 55 ปีบริบูรณ์ ในกรณีผู้ออมนำส่งเงินไม่ถึง 180 เดือนจะได้รับเงินก้อนซึ่งก็คือเงินที่ตนเองสะสมจากบางส่วนที่เข้าประกันสังคมนี้ เงินสมทบจากนายจ้างและเงินสมทบจากภาครัฐ รวมทั้งผลตอบแทนจากการลงทุน
ส่วนในกรณีที่นำส่งมาแล้วตั้งแต่ 180 เดือนขึ้นไป จะได้รับเงินรายเดือน (บำนาญ) ประมาณเดือนละ 3 ถึง 6 พันกว่าบาทแล้วแต่ระยะเวลาที่นำส่งเงินเข้ากองทุน เงินก้อนนี้ก็พอช่วยจุนเจือค่าครองชีพได้บ้าง แต่เราไม่อาจพึ่งพาเงินจากประกันสังคมแต่เพียงอย่างเดียว เพราะโดยทั่วไปในสังคมเมืองแม้เกษียณแล้วก็จะมีรายจ่ายประมาณ 1-1.5 หมื่นบาท/เดือน
กองทุนสำรองเลี้ยงชีพเป็นอีกเครื่องมือที่สำคัญ กองทุนนี้จัดเป็นภาคสมัครใจ กล่าวคือจะเกิดขึ้นได้ก็ต่อเมื่อนายจ้างสมัครใจจัดตั้งและลูกจ้างสมัครใจเป็นสมาชิก เมื่อทั้งสองฝ่ายตกลงกันแล้วก็จะมีการหักเงินนำส่งเข้ากองทุนตามอัตราที่ลูกจ้างระบุไว้ ในช่วงร้อยละ 2 ถึง 15 ของเงินเดือน
ใครที่นายจ้างจัดให้ก็ถือว่าโชคดี เพราะกฎหมายกำหนดให้นายจ้างต้องสมทบเงินอีกก้อนหนึ่งให้กับลูกจ้างภายใต้กองทุนนี้ ส่วนภาครัฐก็สนับสนุนด้วยการให้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาสำหรับเงินที่ลูกจ้างสะสมเข้ากองทุน นอกจากนี้ หากลาออกจากการเป็นสมาชิกตามเงื่อนไข เงินที่ได้รับมาทั้งหมดก็จะได้รับสิทธิยกเว้นไม่ต้องนำมาคำนวณเป็นเงินได้พึงประเมินด้วย สรุปแล้วได้ประโยชน์ 3 อย่างจากเงินสมทบของนายจ้าง สิทธิลดหย่อนภาษี และผลตอบแทนที่เกิดขึ้นจากเงินลงทุน
ข้อจำกัดของกองทุนสำรองเลี้ยงชีพอยู่ตรงความยืดหยุ่นในการเลือกนโยบายลงทุน เพราะจะลงทุนอย่างไรก็ต้องแล้วแต่ว่าคณะกรรมการกองทุนสำรองเลี้ยงชีพเป็นผู้กำหนดจัดหามาให้ ซึ่งบางแห่งอาจกำหนดให้มีแค่นโยบายลงทุนแบบเดียวก็เป็นได้ ดังนั้น ก็ต้องพิจารณาเลือกใช้ RMF เป็นตัวช่วยอีกแรงหนึ่ง
กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) เป็นการผสมระหว่างกองทุนรวมกับสิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดา ผู้ลงทุนจะได้ประโยชน์จากสิทธิลดหย่อนภาษี และผลตอบแทนจากการลงทุนตามนโยบายที่เลือกไว้ จุดเด่นของ RMF อยู่ที่สามารถสับเปลี่ยนนโยบายลงทุนภายใต้บริษัทจัดการเดียวกันได้อย่างสะดวก ในกรณีที่คาดว่าหุ้นจะขึ้นก็สับเปลี่ยนเงินเข้า RMF ประเภทหุ้น ส่วนในกรณีที่คาดว่าหุ้นจะลงก็สับเปลี่ยนออกไป RMF ประเภทอื่นเพื่อลดความเสี่ยงได้ การสับเปลี่ยนได้อิสระนี้น่าจะช่วยให้ผู้ที่ติดตามการลงทุนบริหารเงินของตนเองได้ถูกใจมากขึ้น ทั้งนี้ อย่าลืมศึกษาเงื่อนไขให้เข้าใจก่อนการลงทุนด้วยครับ




