


กว่าจะถึงวันเกษียณ ลงทุนอย่างไรให้เหมาะกับวัย
ถึงจะยังไม่แก่ แต่ก็ต้องคิดถึงชีวิตวัยเกษียณไว้บ้างแล้ว โดยเฉพาะคนที่จะอยู่เป็นโสด ไม่มีลูกหลาน
ถึงจะยังไม่แก่ แต่ก็ต้องคิดถึงชีวิตวัยเกษียณไว้บ้างแล้ว โดยเฉพาะคนที่จะอยู่เป็นโสด ไม่มีลูกหลาน ยิ่งต้องจัดเตรียมเสบียงไว้เลี้ยงตัวตอนแก่ไว้ให้รัดกุมกว่าคนที่หวังว่าจะมีลูกหลานมาคอยดูแล
แต่ในความเป็นจริง กว่าที่เราจะเริ่มห่วงตัวเองในวัยเกษียณก็เมื่ออายุราวๆ 40 ปีไปแล้ว ซึ่งสำหรับบางคนก็แทบจะไม่ทันอยู่แล้ว หรือบางคนก็เริ่มคิดเริ่มเก็บออมมาตั้งแต่อายุไม่มาก แต่ออมผิดวิธี ก็ไม่ได้รับประกันเสมอไปว่า เมื่อแก่แล้วจะมีกิน
เพราะถ้าดูจากสถิติของกองทุนสำรองเลี้ยงชีพที่เป็นแหล่งเงินออมเพื่อการเกษียณอย่างแท้จริง แต่กลับมีการลงทุนในหุ้นเพียงแค่ 15% เท่านั้น ที่เหลืออีก 85% เป็นการลงทุนในสินทรัพย์ที่มีความเสี่ยงน้อย และให้ผลตอบแทนน้อยด้วยเช่นกัน
เพราะฉะนั้นการเริ่มต้นช้ากับการเริ่มต้นไม่ถูกต้อง ในบั้นปลายแล้วก็อาจจะให้ผลลัพธ์ที่ไม่ต่างกัน
วิธีที่ดีที่สุด คือ เริ่มต้นให้เร็วที่สุด และเก็บออมไว้ในที่ที่เหมาะสมกับวัยมากที่สุด
ตามทฤษฎีแล้ว คนที่อายุน้อยต้องลงทุนที่มีความเสี่ยงมากหน่อย จะได้มีโอกาสได้ผลตอบแทนมากๆ แต่พออายุมากขึ้นก็ต้องค่อยๆ ลดสัดส่วนการลงทุนในสินทรัพย์เสี่ยงลงเรื่อยๆ เพื่อความปลอดภัยของเงินต้น
แต่เรื่องแบบนี้ “พูดง่ายแต่ทำยาก” เพราะบางทีก็ลืม บางทีก็ขี้เกียจ บางทีก็ไม่รู้ว่าต้องทำอย่างไร บางทีก็คิดว่าจะเปลี่ยนไปทำไมในเมื่อลงทุนแบบเดิมก็ดีอยู่แล้ว ทั้งๆ ที่จริงๆ แล้วมันอาจจะไม่ดีแล้วก็ได้
เพราะฉะนั้นคงจะดีถ้าจะมีคนมาช่วยจัดการให้
แล้วจะไปหาใครที่ไหนมาทำให้ ถ้าไม่ใช่ ผู้จัดการกองทุน ซึ่งบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) หลายแห่งมีกองทุนที่ออกแบบมาเพื่อการลงทุนให้เหมาะกับช่วงวัยต่างๆ (ตามทฤษฎี เป๊ะ!) เช่น
กลุ่มกองทุนกรุงศรีไลฟ์สเตจ พลัส ของ บลจ.กรุงศรี ซึ่งจัดสัดส่วน การลงทุนให้เหมาะกับคนในแต่ละช่วงอายุ โดยแบ่งออกมากว้างๆ 3 กลุ่ม ได้แก่
กรุงศรีไลฟ์สเตจ 20 พลัส สำหรับคนอายุระหว่าง 21-30 ปี
กรุงศรีไลฟ์สเตจ 30 พลัส สำหรับคนอายุระหว่าง 31-54 ปี
กรุงศรีไลฟ์สเตจ 55 พลัส สำหรับคนอายุมากกว่า 55 ปี
กลุ่มกองทุนเค ไลฟ์สไตล์ ของ บลจ.กสิกรไทย จะกำหนดจาก “ปีเกิด” ของนักลงทุน โดยปัจจุบันมี 4 กองทุน ได้แก่
เค ไลฟ์สไตล์ 2500 เหมาะกับคนที่เกิดก่อนปี พ.ศ. 2500
เค ไลฟ์สไตล์ 2510 เหมาะกับคนที่เกิดก่อนปี พ.ศ. 2510
เค ไลฟ์สไตล์ 2520 เหมาะกับคนที่เกิดก่อนปี พ.ศ. 2520
เค ไลฟ์สไตล์ 2530 เหมาะกับคนที่เกิดก่อนปี พ.ศ. 2530
ไม่ว่าจะเลือกกองทุนไหน ผู้จัดการกองทุนก็จะจัดสรรเงินไปลงทุนในสินทรัพย์ที่เหมาะกับนักลงทุนที่กลุ่มนั้นๆ โดยที่เราไม่ต้องทำอะไรเลย ไม่ต้องมาปรับเปลี่ยนสัดส่วนการลงทุนด้วยตัวเอง เมื่ออายุมากขึ้น
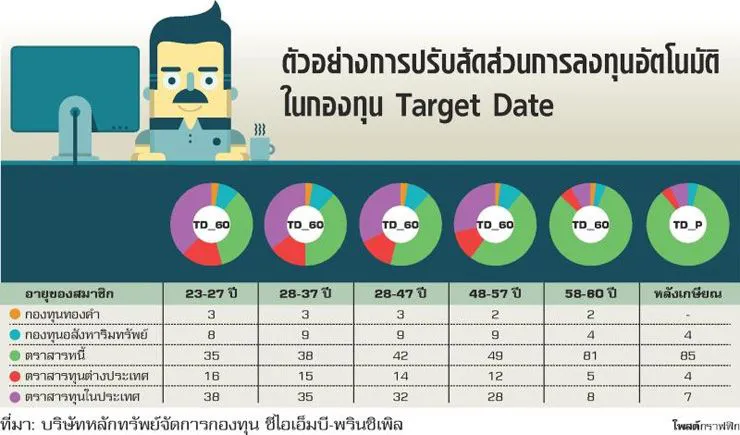
เราอาจจะเรียกกองทุนที่มีนโยบายลงทุนแบบนี้ว่า กองทุน Target Date
หรือถ้าเป็นการลงทุนของกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) จะมีแผนลงทุนที่ชื่อว่า “แผนสมดุลตามอายุ”ซึ่งมีวิธีการลงทุนแบบเดียวกัน คือ ในช่วงอายุน้อยๆ จะแบ่งเงินไปลงทุนในสินทรัพย์เสี่ยงมากหน่อย จากนั้นก็ค่อยๆ ลดสัดส่วนลงเมื่ออายุของสมาชิกกองทุนเพิ่มขึ้นจนเมื่อเข้าใกล้วัยเกษียณสัดส่วนสินทรัพย์เสี่ยงก็จะเหลือเพียงแค่น้อยนิดเท่านั้น
กองทุนสำรองเลี้ยงชีพก็มีกองทุน Target Date ให้เลือกลงทุนเหมือนกัน โดยเป็นกองทุนภายใต้การบริหารของ บลจ.ซีไอเอ็มบี-พรินซิเพิล (จะแบ่งกลุ่มการลงทุนออกเป็น 6 กลุ่ม ตั้งแต่อายุ 23 ปีจนถึงวัยหลังเกษียณ)
รพี สุจริตกุล เลขาธิการ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เคยเปรียบเทียบการทำงานของการลงทุนแบบสมดุลตามอายุไว้ว่า “เหมือนระบบ Auto Pilot ของเครื่องบิน”
นักลงทุน หรือสมาชิกกองทุนสำรองเลี้ยงชีพ หรือสมาชิก กบข. ทำหน้าที่เป็นนักบินที่เลือกโหมด Auto Pilot จากนั้นระบบคอมพิวเตอร์จะทำหน้าที่ควบคุมการบินของเครื่อง โดยนักบินไม่ต้องขับเครื่องบินเอง แต่ก็ไปถึงที่หมายโดยปลอดภัย
แต่ในความเป็นจริงแล้ว เราไม่ได้เป็น“นักบิน” กันได้ทุกคน เพราะการขับเครื่องบินไม่ใช่เรื่องง่าย การลงทุนให้เหมาะสมกับช่วงวัยไปตลอด แม้จะไม่ยากเท่ากับการขับเครื่องบิน แต่ก็ไม่ง่ายเท่าไรนัก




