


ภาษีที่ดินกับผลกระทบ (4)
โดย...กิติชัย เตชะงามเลิศ
โดย...กิติชัย เตชะงามเลิศ
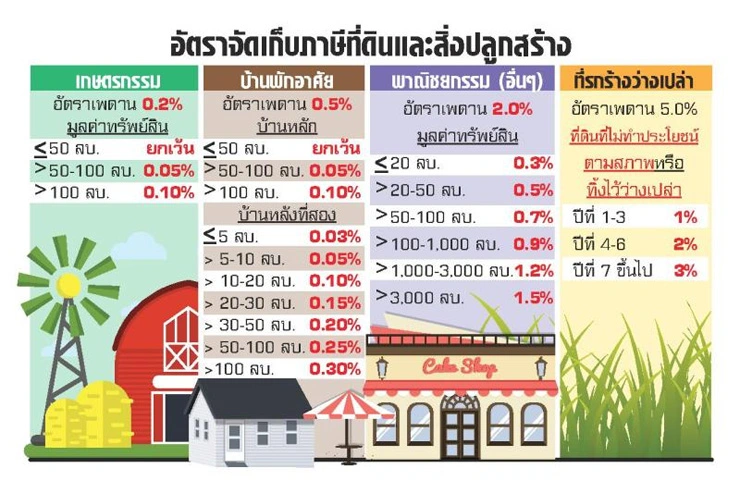
บทความ 3 ตอนที่ผ่านมาผมได้กล่าวถึงภาษีมรดกและภาษีที่ดิน โดยภาษีที่ดินได้ยกตัวอย่างที่ดินเพื่อการเกษตรกรรม ที่ดินที่ไม่ได้ทำประโยชน์ รวมทั้งบ้านพักอาศัยไปแล้ว บทความนี้จึงขอพูดถึงภาษีที่ดินที่ใช้เพื่อพาณิชยกรรม ซึ่งมีอัตราเพดานอยู่ที่ 2% แต่ช่วง 3 ปีแรกจะเรียกเก็บตามตารางในภาพประกอบ
คิดตามแบบอัตราก้าวหน้า คือทรัพย์สินที่มีมูลค่ายิ่งสูง อัตราภาษีก็จะยิ่งสูงตาม ผมขอยกตัวอย่างให้ดูเพื่อจะได้เห็นภาพได้ชัด สมมติว่า นาย B มีบ้าน 1 หลังในซอยนวมินทร์ 53 มีเนื้อที่ 80 ตารางวา มูลค่า 4 ล้านบาท และนาย B ยังมีทาวน์เฮาส์ 1 หลัง ในซอยนวมินทร์ 87 มูลค่า 2 ล้านบาท เพื่อปล่อยเช่า โดยมีรายได้จากค่าเช่าเดือนละ 8,000 บาท ตาม พ.ร.บ.ภาษีบำรุงท้องที่ พ.ศ. 2508 บ้านของนาย B ที่ให้อยู่อาศัยเอง ไม่อยู่ในเกณฑ์ที่จะต้องเสียภาษี แต่บ้านทาวน์เฮาส์ที่นาย B ปล่อยเช่า เข้าเกณฑ์ที่จะต้องเสียภาษีโรงเรือนและที่ดิน พ.ศ. 2475 โดยจะต้องเสียภาษีในอัตรา 12.5% ของรายได้ หรือคิดเป็น 1.5 เดือน ของค่าเช่า 1 ปี ซึ่งทำให้นาย B จะต้องเสียภาษีโรงเรือนและที่ดินเป็นเงิน 1.2 หมื่นบาท ดังนั้น นาย B จะได้ผลตอบแทนจากการเช่า = (8,000*12)-12,000 = 84,000 บาท คิดเป็นผลตอบแทนจากการให้เช่า 84,000/2,000,000 = 4.20%
ผลตอบแทนนี้ยังไม่ได้นำภาษีบุคคลธรรมดาที่นาย B จะต้องนำไปรวมกับรายได้อื่นๆ เพื่อคำนวณอัตราภาษีเงินได้ ยิ่งถ้าฐานรายได้ของนาย B ค่อนข้างสูงอยู่แล้ว ก็จะทำให้อัตราภาษียิ่งสูง ดังนั้นผลตอบแทนที่นาย B ที่จะได้รับสุทธิจริงๆ ก็จะต่ำกว่านั้นอีก นี่ยังไม่พูดถึงการที่จะทำ Renovation หลังจากที่ปล่อยให้เช่าหลายๆ ปี เพื่อให้ทรัพย์สินอยู่ในสภาพที่น่าอยู่ เพื่อดึงดูดให้ผู้เช่ามาเช่าทรัพย์สินดังกล่าว และถ้าบางปีถูกเช่าไม่ครบ 12 เดือน เนื่องจากหาผู้เช่ามาเช่าไม่ได้ ถึงแม้ว่าภาษีโรงเรือนและที่ดินจะคำนวณอัตราภาษี 12.50% จากค่าเช่าที่เก็บได้จริงก็ตาม แต่ก็จะทำให้ผลตอบแทนจากการให้เช่าปีนั้นยิ่งต่ำลง เนื่องจากมีรายได้ไม่เต็มปี แล้วถ้าเป็นคอนโด เจ้าของยังต้องชำระค่าส่วนกลางให้กับนิติบุคคลอีก ก็จะทำให้ผลตอบแทนจากการเช่ายิ่งต่ำลงไปอีก เพราะว่าส่วนใหญ่เจ้าของห้องจะเป็นผู้ชำระค่าส่วนกลาง
เรามาดูว่า ถ้าคิดภาษีที่ดินและสิ่งปลูกสร้างฉบับใหม่ที่จะใช้ในปีหน้า นาย B จะต้องเสียภาษีอะไรบ้าง คำตอบคือ นาย B ก็จะไม่ต้องเสียภาษีโรงเรือนและที่ดิน สำหรับบ้านที่ใช้พักอาศัย ส่วนทาวน์เฮาส์ที่ปล่อยให้เช่า นาย B จะต้องเสียภาษีที่ดินและสิ่งปลูกสร้างแทน โดยนาย B จะต้องเสียตามอัตราพาณิชยกรรม โดยปี 2560-2562 เสียภาษีในอัตรา 0.3% (เนื่องจากมีมูลค่าเพียง 2 ล้านบาท) ดังนั้น นาย B จะต้องเสียภาษีส่วนนี้เป็นเงิน 6,000 บาท/ปี ซึ่งเมื่อเทียบกับภาษีโรงเรือนและที่ดิน ที่นาย B ต้องจ่าย ก็จะประหยัดไปได้ 6,000 บาท/ปี เลยทีเดียว แต่ข้อเสียคือ ไม่ว่านาย B จะมีผู้เช่าหรือไม่ก็ตาม หรือจะมีผู้เช่าเต็มปีหรือไม่ก็ตาม นาย B ยังคงต้องเสียภาษีที่ดิน 6,000 บาท/ปี ในช่วง 3 ปีแรก ในขณะที่ถ้าเป็นภาษีโรงเรือน นาย B จะเสียภาษีเพียง 12.50% ของค่าเช่าที่เรียกเก็บได้จริงในปีนั้นๆ
อย่างไรก็ตาม เมื่อเวลาผ่านไปจนถึงปี 2563 คงต้องรอประกาศของรัฐบาลในยุคนั้น ว่าจะกำหนดให้อัตราภาษีที่ดินเพื่อการพาณิชยกรรม จะยังคงเป็นอัตราเดียวกับอัตราที่ใช้ใน 3 ปีแรกหรือไม่ หรือจะมีการปรับเพิ่มอัตราภาษี ซึ่งย่อมต้องส่งผลแก่นาย B หรือเจ้าของทรัพย์สินที่มีไว้เพื่อการพาณิชยกรรมแน่นอน ส่วนบ้านที่นาย B ใช้อาศัยอยู่เนื่องจากมีมูลค่าน้อยกว่า 50 ล้านบาท จึงไม่เข้าเกณฑ์ที่จะต้องเสียภาษีเช่นกัน แต่ถ้าบ้านที่นาย B ใช้พักอาศัยมีขนาดพื้นที่ 2 ไร่ มูลค่า 25 ล้านบาท นาย B จะเข้าข่ายต้องเสียภาษีบำรุงท้องที่ในปีนี้ เพราะมีขนาดเกิน 2 ไร่ อยู่ในท้องที่ที่มีชุมชนหนาแน่นปานกลาง ในขณะที่ตามภาษีที่ดินที่จะใช้ในปีหน้า นาย B กลับไม่ต้องเสียภาษีในส่วนนี้เลย ส่วนภาษีเงินได้ วิธีคำนวณก็ยังคงเหมือนเดิม นาย B จะต้องเสียภาษีเงินได้บุคคลธรรมดาในจำนวนเงินเดียวกับแบบปัจจุบัน
เนื้อที่หมดแล้ว มาตามอ่านผลกระทบของภาษีที่ดินที่จะมีต่อผู้ประกอบการอสังหาริมทรัพย์ และข้อเสนอแนะการจัดเก็บภาษีที่ดิน เพื่อความเป็นธรรมกันในบทความหน้ากันครับ




