


ออม กับ กอช. แบบไหนได้ประโยชน์สูงสุด
ที่ติดค้างกันไว้เมื่อคราวก่อน (เรื่อง สูงวัยไร้ญาติ ใช้ 5 พันบาท กันตาย? วันที่ 1 ส.ค. 2558) คือ “แรงงานนอกระบบ”
โดย...สวลี ตันกุลรัตน์ [email protected]
ที่ติดค้างกันไว้เมื่อคราวก่อน (เรื่อง สูงวัยไร้ญาติ ใช้ 5 พันบาท กันตาย? วันที่ 1 ส.ค. 2558) คือ “แรงงานนอกระบบ” ที่ไม่มีเงินบำนาญจากสำนักงานประกันสังคมจะอยู่รอดได้ไหม ถ้าหลังเกษียณจะต้องใช้เงินเดือนละ 5,000 บาท
คำตอบ คือ รอดยาก ถ้าเป็นคนสูงวัยไร้ญาติ ที่ไม่มีแหล่งรายได้อื่นๆ และหวังพึ่งแต่ “เบี้ยยังชีพผู้สูงอายุ”
ถ้าเป็นแบบนี้แล้ว “กองทุนการออมแห่งชาติ” หรือ กอช. จะช่วยเพิ่มโอกาสการอยู่รอดได้ไหม
คำตอบ คือ รอดได้ ถ้าเริ่มตั้งแต่อายุยังน้อย ด้วยจำนวนที่มากพอ และออมอย่างต่อเนื่อง
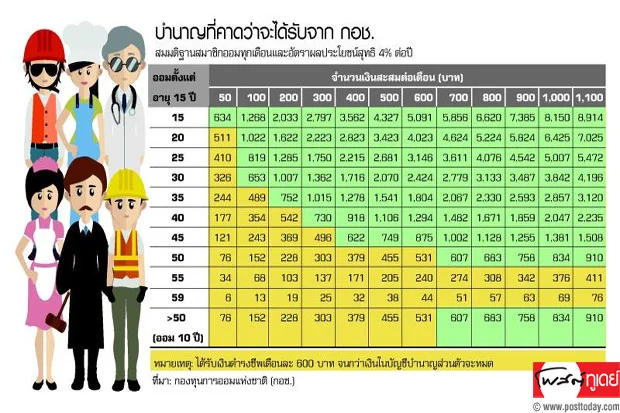
เพราะจากตัวอย่างการคำนวณ “บำนาญที่คาดว่าจะได้รับ” ของ กอช. จะเห็นว่า ถ้าเราเริ่มออมเงินเดือนละ 500 บาท เป็นประจำทุกเดือน ตั้งแต่อายุ 15 ปี พออายุครบ 60 ปี เราจะมีบำนาญเดือนละ 4,327 บาท และถ้าบวกกับเบี้ยยังชีพผู้สูงอายุอีกเดือนละ 600 บาท ก็น่าจะพออยู่รอด
แต่ถ้าเริ่มช้าเมื่ออายุไปถึง 30 ปี ต้องเร่งความเร็วโดยการเพิ่มเงินออมเป็นเดือนละ 1,100 บาท พออายุครบ 60 ปี จะได้บำนาญเดือนละ 4,190 บาท บวกเบี้ยยังชีพผู้สูงอายุก็จะมีเงินไว้ใช้จ่ายเดือนละ 4,790 บาท
จริงๆ แล้ว เรายังไม่รู้ว่าผลตอบแทนจะได้ 4% ตามสมมติฐานนี้หรือไม่ และเราจะสามารถออมได้สม่ำเสมอทุกเดือนตามที่ตั้งใจได้หรือไม่
แล้วการออมกับ กอช. แบบไหนจะได้ประโยชน์มากที่สุด
ออมมากกว่าปีละ1,200บาท
ในเงื่อนไขของ กอช. บอกว่า เราจะสามารถออมได้ตั้งแต่ปีละ 50-13,200 บาท โดยไม่จำเป็นต้องส่งเงินทุกเดือน ถ้าสะดวกจะส่งเดือนละครั้งสองครั้ง หรือปีละครั้งสองครั้ง ก็ไม่ว่ากัน แต่อย่าให้เกิน 13,200 บาท
เมื่อเราส่งเงินสะสมเข้า กอช.แล้ว รัฐบาลจะช่วยออกเงินให้อีกส่วนหนึ่ง ตามสัดส่วนของเงินที่เราสะสมและช่วงอายุของเรา (รายละเอียดในกราฟฟิกประกอบ)
พอเห็นสัดส่วนและเพดานเงินสมทบของรัฐบาลแล้ว ทำให้รู้เลยว่า ถ้าต้องการเงินสมทบแบบ “เต็มเพดาน” ต้องออมให้ได้ปีละไม่ต่ำกว่า 1,200 บาท ไม่ว่าจะอยู่ในช่วงอายุไหนก็ตาม
เพราะถ้าเราออมปีละไม่ต่ำกว่า 1,200 บาท ในช่วงอายุ 15-30 ปี เราจะได้เงินสมทบจากรัฐบาล 600 บาทเต็มๆ ช่วงอายุมากกว่า 30-50 ปี จะได้ 960 บาท และถ้าอายุมากกว่า 50 ปี จะได้รับเงินสมทบปีละ 1,200 บาท ซึ่งเงินออมปีละ 1,200 บาท เท่ากับเดือนละ 100 บาท หรือวันละ 3 บาทนิดๆ เท่านั้น
อย่างไรก็ตาม ถ้าจะให้ดีที่สุดก็ต้องออมให้เต็มเพดาน 13,200 บาท/ปี เพราะจะเป็นประโยชน์ต่อเนื่องในข้อต่อไป

ออมให้ได้บำนาญ
แม้ว่าเราจะออมน้อยจนทำให้เงินบำนาญที่เฉลี่ยออกมาเป็นรายเดือนแล้วได้น้อยกว่า 600 บาท ซึ่งเป็นเกณฑ์เงินบำนาญขั้นต่ำ เราก็จะได้รับ “เงินดำรงชีพ” เดือนละ 600 บาท ไปจนกว่าเงินในบัญชีเราจะหมด
เช่น เมื่อวันที่อายุครบ 60 ปี เงินบำนาญในบัญชีส่วนตัวของเรามีอยู่ 6 หมื่นบาท พอหารด้วย 240 เดือน หรือจนอายุ 80 ปีแล้ว จะได้บำนาญแค่เดือนละ 250 บาท กอช.จะเอาเงินจำนวนนี้มาจ่ายเป็นเงินดำรงชีพ เดือนละ 600 บาท ไปจนกว่าเงินเราจะหมด ซึ่งอาจจะได้ไปประมาณ 8-9 ปี หลังเกษียณ
แต่ถ้าเราสามารถออมจนทำให้ได้บำนาญเดือนละ 600 บาท เราจะได้ตลอดไป แม้ว่าจะมีชีวิตอยู่จนอายุจะเกิน 80 ปีไปแล้ว หรือแม้ว่าเงินบำนาญในบัญชีส่วนตัวจะหมดไปแล้ว แต่ กอช.ก็จะนำเงินกองกลางมาจ่ายให้เราไปตลอดชีวิต
เช่น เราเริ่มออมเมื่ออายุ 40 ปี ด้วยเงินเดือนละ 300 บาท พออายุ 60 ปี คาดว่าจะได้เงินบำนาญ 542 บาท/เดือน ซึ่งถ้าเป็นแบบนี้เราจะได้เงินดำรงชีพเดือนละ 600 บาท จนกว่าเงินในบัญชีของเราจะหมด แต่ถ้าเรากัดฟันออมเพิ่มเป็นเดือนละ 300 บาท จะทำเงินบำนาญที่คาดว่าจะได้รับเพิ่มเป็น 730 บาท ไปจนตลอดชีวิต
เพราะฉะนั้น ถ้าจะให้ได้ประโยชน์มากที่สุด ต้องตั้งเป้าหมายการออมให้ได้เงินบำนาญ โดยควรจะออมไม่ต่ำกว่าเดือนละ 60 บาท สำหรับคนอายุ 15 ปี หรือถ้าอายุ 30 ปีแล้วก็ควรจะออมไม่ต่ำกว่าเดือนละ 130 บาท และต้องเพิ่มเป็นไม่ต่ำกว่า 750 บาท ถ้ามาออมเมื่ออายุ 50 ปี
อายุเพิ่มต้องออมเพิ่ม
ในตอนนี้เรายังไม่รู้ว่าผลตอบแทนที่ได้จะเป็นเท่าไร (แต่จากสมมติฐานในการคำนวณเงินบำนาญที่คาดว่าจะได้รับ ใช้ผลตอบแทน 4%) แต่เราก็ไม่ต้องเป็นห่วงว่าเงินออมก้อนนี้จะหดหายไปไหน และไม่ว่าจะเกิดอะไรขึ้นเงินของเราจะได้กำไร
เพราะรัฐบาล “ค้ำประกันผลตอบแทน” ไม่ให้น้อยกว่า “ดอกเบี้ยเงินฝากประจำ 12 เดือน” เฉลี่ยของธนาคารออมสิน ธ.ก.ส. และธนาคารพาณิชย์ขนาดใหญ่อีก 5 แห่ง
แต่ก็ต้องทำใจไว้ว่า ด้วยผลตอบแทนเท่ากับดอกเบี้ยเงินฝากประจำ 12 เดือนนี้ ไม่ได้ช่วยให้เงินเรางอกเงยได้เร็วเหมือนกับการลงทุนประเภทอื่น เพราะฉะนั้นถ้าเราอยากได้บำนาญมาก เราต้องออมให้มากขึ้น
ถ้าในช่วงที่เราอายุยังน้อย อาจจะออมได้น้อยก็ไม่เป็นปัญหา เพราะเราสามารถออมได้มากขึ้นเมื่ออายุมากขึ้น แม้ว่าในตัวอย่างการคำนวณเงินบำนาญจะกำหนดจำนวนเงินออมเป็นจำนวนเท่าๆ กันทุกเดือน แต่ในความเป็นจริง เราไม่จำเป็นต้องออมเท่ากันตลอด
สำหรับคนที่อายุมากกว่า 60 ปี ที่ กอช.เปิดโอกาสให้สมัครเป็นสมาชิกได้ภายใน 1 ปีแรก ถ้าต้องการประโยชน์สูงสุด ควรออมจนเต็มเพดาน
ต่อเนื่องไป 10 ปี (จะได้รับเงินสมทบจากรัฐบาลปีละ 1,200 บาท)
แต่ที่จะทำให้ได้ประโยชน์มากที่สุด คือ วันที่ 20 ส.ค.นี้ เดินไปสมัครเป็นสมาชิก กอช.ทันที และหลังจากนั้นออมเป็นประจำ




