


ฤทธิ์เดชคุ้มครองเงินฝาก แบงก์กระเจิง เงินกระจาย
การปรับลดวงเงินคุ้มครองเงินฝากของประชาชนลงมาอยู่ที่ 50 ล้านบาทต่อบัญชีต่อธนาคาร จากที่เคยคุ้มครองเต็มวงเงิน 100%
การปรับลดวงเงินคุ้มครองเงินฝากของประชาชนลงมาอยู่ที่ 50 ล้านบาทต่อบัญชีต่อธนาคาร จากที่เคยคุ้มครองเต็มวงเงิน 100%
โดย...ทีมข่าวการเงิน
การปรับลดวงเงินคุ้มครองเงินฝากของประชาชนลงมาอยู่ที่ 50 ล้านบาทต่อบัญชีต่อธนาคาร จากที่เคยคุ้มครองเต็มวงเงิน 100% ซึ่งจะเริ่มมีผลบังคับใช้ในวันที่ 11 ส.ค.นี้ กำลังจะก่อให้เกิดแรงกระเพื่อมครั้งใหญ่ต่อระบบการเงินไทย
เนื่องจากวงเงินคุ้มครองที่ลดลงจะส่งผลให้กลุ่มลูกค้ารายใหญ่ประเภทเงินถุงเงินถังเริ่มกระจายเงินฝากออกไปลงทุนในผลิตภัณฑ์ประเภทอื่นมากขึ้น จากแรงจูงใจด้านผลตอบแทนที่สูงกว่าและมีความเสี่ยงไม่ต่างกัน
ขณะที่บรรดาประชาชนรายย่อย รวมถึงบรรดาข้าราชการเกษียณอายุและคนที่มีเงินเก็บหอมรอมริบมาชั่วชีวิต ต่างพากันขยับตัวกันอย่างหนัก
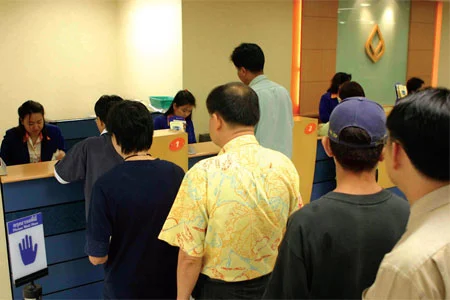
เป็นการขยับตัวชนิดที่แห่กันถอน แห่กันโยกเงินออกจากธนาคารที่เคยฝาก หรือไม่ก็เริ่มมีการแตกบัญชี เพราะกลัวว่ารัฐบาลจะไม่คุ้มครอง
พฤติกรรมเยี่ยงนี้ น่าจะเกิดขึ้นอีกระลอกในการโยกย้ายเงินก้อนใหญ่เพื่อไปลงทุนด้านอื่นๆ หรือมีการโยกย้ายเงินฝากไปยังธนาคารเฉพาะกิจ หรือธนาคารพาณิชย์ของรัฐ ตลอดจนนำไปฝากกับธนาคารที่มีความมั่นคงมากกว่าเกิดขึ้น

ธนาคารพาณิชย์เองก็มีการปรับตัวเพื่อรับมือกับเหตุการณ์ที่เกิดขึ้น เห็นได้จากการเริ่มรุกตลาดธุรกิจธนบดีธนกิจ (Wealth Management) ของธนาคารพาณิชย์แทบทุกแห่ง เพื่อรองรับกลุ่มลูกค้าเงินฝากรายใหญ่เดิม ที่จะเริ่มให้ความสนใจการจัดการเงินของตัวเองมากขึ้น
เพราะผลจากกฎหมายฉบับนี้ จะทำให้คนกลุ่มนี้ไม่สามารถนอนเฝ้าดูเงินที่อยู่ในตู้เซฟอย่างปลอดภัยได้เหมือนก่อน
ดังนั้น สำหรับลูกค้าที่พอรับความเสี่ยงได้บ้าง ก็จะเริ่มหันมาจ้างมืออาชีพเข้ามาบริหารเงินให้งอกเงยและให้ผลตอบแทนที่ดีขึ้น
สำหรับกลุ่มลูกค้าที่ยังไม่พร้อมจะรับความเสี่ยงนั้น เชื่อว่าจะมีการทยอยโยกย้ายเงินฝากไปยังธนาคารเฉพาะกิจภาครัฐที่ยังคงให้การคุ้มครองเต็มจำนวนอยู่ เนื่องจากไม่ได้อยู่ภายใต้การควบคุมของธนาคารแห่งประเทศไทย (ธปท.) จึงถือเป็นช่วงนาทีทองของกลุ่มธนาคารภาครัฐ
ผลจากความกังวลต่อการโยกย้ายเงินที่กำลังจะเกิดขึ้นในเร็วๆ นี้ เป็นสาเหตุของตลาดเงินฝากที่แข่งขันกันอย่างรุนแรงอยู่ในปัจจุบัน เนื่องจากธนาคารพาณิชย์ขนาดกลางและขนาดเล็ก ซึ่งเสียเปรียบในแง่ของขนาดและความมั่นคงต่างต้องเร่งตุนเงินฝาก เพื่อเสริมสภาพคล่องให้พอเพียงต่อการขยายตัวของสินเชื่อในอนาคต
กลยุทธ์ระดมเงินฝากที่ง่ายที่สุดคือการขึ้นดอกเบี้ย พร้อมกับลดระยะเวลาลงมาเพื่อจูงใจลูกค้า
ร้อนไปถึงธนาคารพาณิชย์ขนาดใหญ่ ที่ต้องกระโจนลงมาสู่สมรภูมินี้ด้วย จึงไม่น่าแปลกใจที่เทรนด์ผลิตภัณฑ์เงินฝากในช่วงนี้ จะออกมาในรูปของแคมเปญระดมเงินฝาก ทั้งเงินฝากประจำและตั๋วแลกเงินระยะสั้นดอกเบี้ยสูงกันอย่างคึกคักสารพัดรูปแบบ ทั้งเงินฝากประจำพิเศษ 11 เดือน ดอกเบี้ยเฉลี่ย 3.9% เงินฝากประจำ 6 เดือน ดอกเบี้ยเฉลี่ย 3.05% และเงินฝากประจำ 12 เดือน ดอกเบี้ย 3.35% ตั๋วแลกเงินอายุ 5 ปี ดอกเบี้ย 3.55% เงินฝาก 13 เดือน ดอกเบี้ย 3.827% เงินฝาก 11 เดือน ดอกเบี้ย 3.727%
ที่ต้องออกมาสารพัด เพราะการเคลื่อนย้ายเงินฝากของคนไทยนั้นรวดเร็วอย่างยิ่งในช่วงนี้
การแข่งขันกันระดมเงินทุนที่รุนแรงในช่วงที่ผ่านมา ส่งผลให้ธนาคารแห่งประเทศไทย (ธปท.) ต้องออกโรงเตือนผู้บริโภคว่า ผลิตภัณฑ์ประเภทตั๋วแลกเงินและเงินฝากที่มีอนุพันธ์แฝงนั้นไม่ได้รับการคุ้มครองตาม พ.ร.บ.คุ้มครองเงินฝาก จนทำให้ยอดการลงทุนประเภทอื่นๆ ที่มิใช่เงินฝากเริ่มปรับตัวลดลง
อย่างไรก็ตาม ผลกระทบที่เกิดขึ้นในปีนี้อาจเรียกได้ว่าเป็นเพียงการ “เผาหลอก” เท่านั้น
เนื่องจากสัดส่วนของกลุ่มคนที่ได้รับผลกระทบจากการปรับลดวงเงินคุ้มครองลงมาอยู่ที่ 50 ล้านบาทยังมีไม่มาก แต่การปรับลดวงเงินคุ้มครองลงมาอยู่ที่ 1 ล้านบาทต่อบัญชี ซึ่งจะมีผลในวันที่ 11 ส.ค. 2555 ต่างหากที่จะเป็นการ “เผาจริง”
เนื่องจากผลกระทบจะแผ่กระจายออกไปในวงกว้างมากขึ้น
เพราะตัวเลขจากธนาคารแห่งประเทศไทย ระบุว่า สัดส่วนของผู้ที่มีเงินฝากในบัญชีมากกว่า 1 ล้านบาท มีอยู่ถึง 1.5% ของบัญชีเงินฝากทั้งหมด แต่ตัวเลขของเม็ดเงินนั้นมีอยู่สูงกว่า 70% ของยอดเงินฝากทั้งระบบ
ลูกค้ากลุ่มนี้ถือว่าเป็นหัวใจหลัก และเป็นกลุ่มที่ธนาคารต่างหวงแหนและพยายามรักษาฐานลูกค้ากลุ่มนี้เอาไว้ เพราะคนกลุ่มนี้มีผลเป็นอย่างมากต่อฐานเงินฝาก ซึ่งถือเป็นเงินทุนทางธุรกิจของธนาคาร
หากมีการแห่ถอนเงินออกพร้อมๆ กันในคราวเดียว ผลกระทบที่ตามมาคือปัญหาด้านสภาพคล่อง ที่จะเชื่อมโยงไปถึงการเติบโตทางธุรกิจและความน่าเชื่อถือในฐานะสถาบันการเงินของธนาคาร
สถานการณ์เช่นนี้ ธนาคารพาณิชย์ขนาดกลางและขนาดเล็กยังคงต้องใช้กลยุทธ์ดอกเบี้ยล่อใจต่อไป และจะเริ่มปรับกลยุทธ์จากจากเงินฝากระยะสั้นเป็นเงินฝากระยะยาวขึ้น เพื่อล็อกต้นทุนและรักษาฐานลูกค้าเอาไว้ เนื่องจากทิศทางดอกเบี้ยระยะสั้นเริ่มใกล้ถึงจุดอิ่มตัวแล้ว
แรงกระเพื่อมจากพฤติกรรมแบบนี้จะออกมารุนแรงขนาดไหนนั้น คงต้องติดตามดูหลังจากวันที่ 11 ส.ค.นี้ และเชื่อแน่ว่าสงครามการระดมเงินฝากของธนาคารพาณิชย์จะยังรุนแรงมากกว่านี้




