


แบงก์ลุ้นลงทุนภาครัฐ ดันสินเชื่อปี’60โต
ศูนย์วิจัยกสิกรไทย ได้ประเมินแนวโน้มสินเชื่อทั้งระบบของปี 2560 จะเติบโต 4% แบ่งเป็นสินเชื่อรายใหญ่เติบโต 2% สินเชื่อธุรกิจขนาดกลางและขนาดย่อม เติบโต 4% สินเชื่อรายย่อย ได้แก่สินเชื่อบ้านเติบโต 7% สินเชื่อรถยนต์เติบโต 3% สินเชื่อบัตรเครดิตเติบโต 7% และสินเชื่อบุคคลเติบโต 1%
ศูนย์วิจัยกสิกรไทย ได้ประเมินแนวโน้มสินเชื่อทั้งระบบของปี 2560 จะเติบโต 4% แบ่งเป็นสินเชื่อรายใหญ่เติบโต 2% สินเชื่อธุรกิจขนาดกลางและขนาดย่อม เติบโต 4% สินเชื่อรายย่อย ได้แก่
สินเชื่อบ้านเติบโต 7% สินเชื่อรถยนต์เติบโต 3% สินเชื่อบัตรเครดิตเติบโต 7% และสินเชื่อบุคคลเติบโต 1%
แม้คาดการณ์สินเชื่อปี 2560 ของศูนย์วิจัยกสิกรไทยที่ระดับ 4% จะสูงกว่าปี 2559 ที่คาดว่าจะอยู่ที่ 2.5% แต่เป็นคาดการณ์ที่ค่อนข้างระมัดระวังมาก หากประเมินว่าผลิตภัณฑ์มวลรวม (จีดีพี) ของไทยปี 2560 จะเติบโตเฉลี่ย 3-3.5% เพราะตามภาวะปกติแล้วสินเชื่อทั้งระบบจะโตเฉลี่ย 1.5 เท่าของจีดีพี ถ้าปีนี้จีดีพีเติบโต 3.5% สินเชื่อควรเติบโตได้ประมาณ 5-7%
แต่ในช่วง 2 ปีที่ผ่านมา สินเชื่อขยายตัวต่ำกว่าค่าเฉลี่ยปกติที่เคยเป็น สะท้อนถึงความไม่สมดุลของการเติบโตอย่างเห็นได้ชัด โดยปี 2558 เศรษฐกิจไทยขยายตัว 2.8% สินเชื่อเติบโต 4% มาปี 2559 คาดว่าจีดีพีจะขยายตัว 3.3% แต่สินเชื่อคาดว่าจะเติบโตเพียง 2.5% ต่ำกว่าการเติบโตของเศรษฐกิจเกือบเท่าตัว
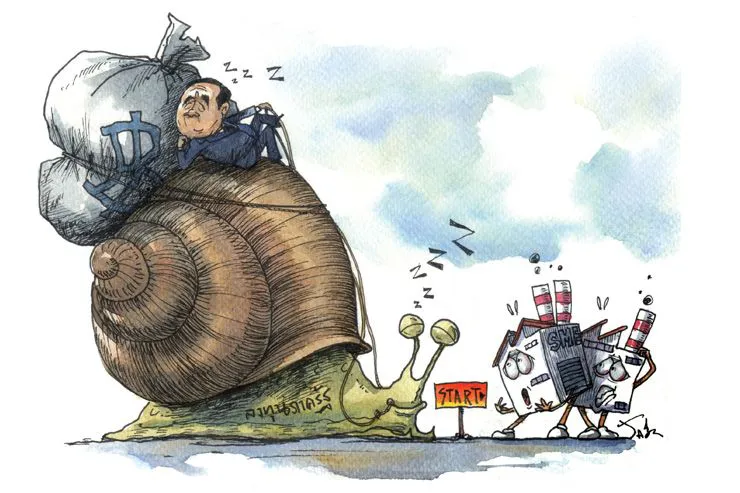
ทั้งนี้ สินเชื่อที่เติบโตต่ำในปีที่แล้ว มาจากสาเหตุสำคัญ 2 จุด คือ เศรษฐกิจเติบโตกระจุกตัวในบางภาค คือ ท่องเที่ยวและใช้จ่ายภาครัฐบางส่วน แต่ด้านโครงการลงทุนขนาดใหญ่ไม่เดินหน้าเท่าที่ควร ทำให้สินเชื่อโครงการที่คาดหวังว่าจะได้อานิสงส์จากการลงทุนของรัฐไม่เติบโตตามไปด้วย ประกอบกับการบริโภคของประชาชนแทบไม่กระเตื้อง กระทบการทำธุรกิจของผู้ประกอบการขนาดกลางและขนาดย่อม (เอสเอ็มอี)
อีกสาเหตุหนึ่ง คือ แรงกดดันจากหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ที่พุ่งทะยานไม่หยุด เมื่อรวมกับภาพการเติบโตของเศรษฐกิจที่ไม่แน่นอน ทำให้สถาบันการเงินเข้มงวดการปล่อยสินเชื่ออย่างหนักหน่วง โดยเฉพาะสินเชื่อเอสเอ็มอี และสินเชื่อที่ไม่มีหลักประกัน ที่ถูกจัดว่าเป็นกลุ่มที่มีความเสี่ยง เพื่อควบคุมคุณภาพหนี้ไม่ให้เกิดเอ็นพีแอลใหม่มาบั่นทอนกำไร จากการต้องตั้งสำรองหนี้สงสัยจะสูญ
อย่างไรก็ตาม เริ่มต้นปีใหม่นี้ สถาบันการเงินต่างกลับมาตั้งความหวังอีกครั้งว่าเศรษฐกิจไทย และสถานการณ์ต่างๆ จะสดใสกว่าปีที่ผ่านมา แน่นอนว่าความหวังหลักของสถาบันการเงินคือ โครงการภาครัฐ หลังจากผ่านพ้นปีแห่งการสตาร์ทเครื่องและวอร์มอัพไปแล้ว จากนี้ไปรัฐบาลน่าจะเหยียบคันเร่งการลงทุนได้เต็มสูบ เริ่มเบิกจ่ายงบประมาณการลงทุนเข้าระบบเศรษฐกิจได้ในปีนี้
ปีนี้โครงการลงทุนภาครัฐจึงเป็นความหวังของเศรษฐกิจไทย เพราะเป็นตัวที่จะสร้างเงินหมุนเวียนในระบบเศรษฐกิจในหลายระดับ หรือสร้าง Multiply Effect เพราะเมื่อรัฐบาลเริ่มเดินเครื่องการลงทุน มีการเริ่มก่อสร้าง ก็เกิดการลงทุนของภาคเอกชนที่รับงานตามมาเป็นทอดๆ ตั้งแต่เอกชนรายใหญ่ เรื่อยไปจนถึงผู้ประกอบการเอสเอ็มอี สร้างการจ้างงาน สร้างรายได้ให้แรงงาน ช่วยเพิ่มศักยภาพในการใช้จ่ายการบริโภครายย่อยตามมา
นอกจากโครงการขนาดใหญ่แล้ว กระทรวงการคลังมีแผนกู้เพิ่มในงบกลางปีอีก 1.6 แสนล้านบาท เพื่อลงทุนในโครงการใหม่เพื่ออนาคต (New S- Curve) ที่จะทำให้เงินหมุนเวียนกระจายลงสู่ท้องถิ่นเพิ่มขึ้น ผ่านโครงการลงทุนและพัฒนาโครงสร้างพื้นฐานในระดับกลุ่มจังหวัดที่มีศักยภาพ ทั้งด้านการเกษตร โลจิสติกส์ และการท่องเที่ยว แม้จะมีเป้าวางรากฐานการเติบโตของไทยในระยะยาว แต่ในระยะสั้นจะทำให้มีการหมุนเวียนในฐานรากระดับจังหวัด
อย่างไรก็ตาม หากย้อนดูในปี 2559 จะพบว่าการลงทุนภาครัฐมีอัตราการเติบโตกว่า 10% แต่สินเชื่อของธนาคารพาณิชย์ทั้งระบบกลับขยายตัวต่ำ ทำให้ต้องกลับมาพิจารณาว่า ปีนี้แม้การลงทุนภาครัฐจะดีขึ้น แต่อาจจะดีแบบกระจุกตัวในบางอุตสาหกรรมเท่านั้น ไม่ได้กระจายผลประโยชน์ของการลงทุนไปในกลุ่มอุตสาหกรรมที่หลากหลาย ทำให้การหมุนเวียนของเงินไม่ทั่วถึงในวงกว้างหรือไม่
ขณะที่สินเชื่อในระบบอาจจะมีปัจจัยเสริมเล็กๆ ที่สนับสนุนให้สินเชื่อเติบโตได้ นั่นคือ ต้นทุนการเงินในตลาดตราสารหนี้ที่เริ่มทยอยปรับขึ้นตามดอกเบี้ยนโยบายสหรัฐ และอัตราผลตอบแทนพันธบัตรในหลายประเทศที่กำลังอยู่ในขาขึ้น ทำให้บริษัทขนาดใหญ่ที่เคยหันไประดมทุนในตลาดตราสารหนี้ กลับมาอาศัยสินเชื่อของสถาบันการเงินเป็นแหล่งเงินอีกครั้ง
แต่ก็ยังมีปัจจัยเสี่ยงอีกหลายประการที่ทำให้การปล่อยสินเชื่อของสถาบันการเงินต้องฝ่าฟันต่อในปี 2560 นอกจากการขยายตัวของเศรษฐกิจไทยแล้ว ยังมีอีก 4-5 ประการที่ต้องติดตาม
ปัจจัยแรก คือการลงทุนของภาคเอกชน เมื่อความต้องการบริโภคในประเทศและการบริโภคในตลาดโลกยังชะลอตัวจนทำให้การส่งออกฟื้นตัวช้า จะเป็นข้อจำกัดในการขยายการลงทุนเพื่อเพิ่มกำลังการผลิต ทำให้ความจำเป็นในการขอสินเชื่อน้อยลง ส่งผลกระทบต่อสินเชื่อธุรกิจรายใหญ่
ประเด็นต่อมา การบริโภคในประเทศ โดยเฉพาะในภาคเกษตร ที่แม้จะมีสัดส่วนต่อจีดีพีเพียง 10% แต่ก็มีประชากรภาคเกษตรมากถึง 40% ของประชากรทั้งประเทศ ซึ่งต้องติดตามรายได้ภาคเกษตร หากยังไม่ดีขึ้น ไม่ว่าจากปัญหาปริมาณผลผลิตน้อย หรือราคาสินค้าเกษตรลดลง กำลังซื้อในภาคเกษตรก็จะอ่อนแอต่อเนื่อง ส่งผลต่อยอดขายสินค้า กระทบต่อสินเชื่อธุรกิจเอสเอ็มอี
นอกจากนี้ ยังมีประเด็นที่ทำให้สถาบันการเงินต้องเข้มงวดการปล่อยสินเชื่อต่อไป ตั้งแต่สินเชื่อรายย่อย เพราะหนี้ครัวเรือนยังมีแนวโน้มทรงตัวในระดับสูง 80-81% ของจีดีพี ขณะที่รายได้ประชาชนทั่วไปก็ยังไม่ขยับขึ้นส่งผลต่อความสามารถในการชำระหนี้และการก่อหนี้เพิ่ม ขณะที่หนี้เสีย หรือเอ็นพีแอล ที่ยังมีแนวโน้มสูงขึ้นต่อเนื่องไปถึงกลางปี 2560 ก็จะส่งผลให้สถาบันการเงินเข้มงวดการปล่อยสินเชื่อใหม่ เพื่อรักษาคุณภาพสินเชื่อต่อเนื่อง
สุดท้าย คือปัญหาหนี้นอกระบบ ที่รัฐบาลตั้งเป็นเป้าหมายสำคัญในปี 2560 จะแก้ไขให้ได้ เพราะเป็นตัวฉุดรั้งการใช้จ่ายประชาชน ทำให้ไม่ว่าจะมีมาตรการเติมเงินในกระเป๋าประชาชนมากเพียงใด เงินจะถูกนำไปใช้หนี้ก่อนที่จะนำไปใช้จ่าย หากแก้ไม่ได้ หนี้นอกระบบก็จะเป็นตัวแย่งส่วนแบ่งสินเชื่อในระบบออกไป
หากถามว่าสถาบันการเงินมีความพร้อมที่จะปล่อยสินเชื่อหรือไม่ ต้องบอกว่าพร้อมมาก เพราะสภาพคล่องในระบบมีมากจนแทบจะล้น และสถาบันการเงินต้องสร้างรายได้ให้เติบโต
แต่โอกาสที่สินเชื่อของระบบสถาบันการเงินไทยในปี 2560 จะขยายตัวได้มากกว่าปีที่ผ่านมาได้ ต้องพึ่งการลงทุนของภาครัฐเป็นสำคัญ หากรัฐสามารถผลักดันให้แต่ละโครงการมีการใช้จ่ายลงทุนได้ตามเป้าหมายทั้งเม็ดเงินและระยะเวลา สินเชื่อของธนาคารพาณิชย์ก็เป็นอีกกำลังหนึ่งที่ทำให้เกิดการลงทุนของเอกชน ช่วยให้เศรษฐกิจขับเคลื่อนได้อย่างเต็มที่ต่อไป




