
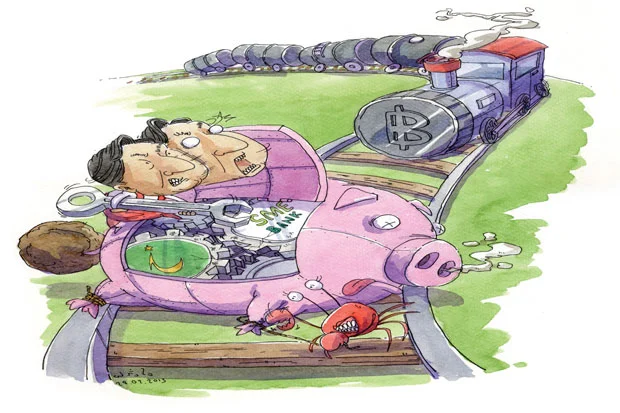


แก้วิกฤตแบงก์รัฐยิ่งช้ายิ่งเจ็บ
ปี 2556 ผ่านไปสองเดือนแล้วแต่การแก้ปัญหาวิกฤตแบงก์รัฐ 2 แห่งของรัฐ ที่เกิดขึ้นมาตั้งแต่ปี 2555 กลับยังไม่มีความคืบหน้าแต่อย่างใด
โดย...เกียรติศักดิ์ ผิวเกลี้ยง
ปี 2556 ผ่านไปสองเดือนแล้วแต่การแก้ปัญหาวิกฤตแบงก์รัฐ 2 แห่งของรัฐ ที่เกิดขึ้นมาตั้งแต่ปี 2555 กลับยังไม่มีความคืบหน้าแต่อย่างใด
สถานะของธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) และธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (เอสเอ็มอีแบงก์) ยังอยู่ในภาวะทรงกับทรุด
ไอแบงก์มีหนี้เสียที่เกิดขึ้นตอนสิ้นปี 2555 สูงถึง 2.4 หมื่นล้านบาท หรือ 22.5% ของหนี้ทั้งหมด ทำให้เงินกองทุนต่อสินทรัพย์เสี่ยง(บีไอเอส) ต่ำกว่า 8.5% คืออยู่ที่ 4.6%เท่านั้น
โดยไอแบงก์ได้ประเมินว่าธนาคารมีหนี้เสียที่จะเกิดขึ้นในปีนี้ขยับสูงถึง 3.9 หมื่นล้านบาท หรือ 30% ของหนี้ทั้งหมด ทำให้บีไอเอสจะติดลบมากขึ้นเป็น 5.1%
ไอแบงก์ยังมีวิกฤตความเชื่อมั่นอย่างรุนแรง โดยตั้งแต่ปลายปีที่ผ่านมามีคนถอนเงินจากธนาคารอย่างต่อเนื่อง ทำให้ธนาคารมีปัญหาสภาพคล่องเมื่อตอนต้นปี มีเงินฝากน้อยกว่าเงินปล่อยกู้ และในบางช่วงมีคนถอนเงินออกมากกว่าคนฝากเงินเข้า
แม้ว่าน.ส.ยิ่งลักษณ์ ชินวัตร นายกรัฐมนตรี จะออกโรงมาเรียกความเชื่อมั่นกับผู้ฝากเงินด้วยตัวเอง แต่การพูดผิดสคิปว่าพ.ร.บ.คุ้มครองเงินฝาก ดูแลผู้ฝากเงินไอแบงก์ ทั้งที่ความเป็นจริง พ.ร.บ.คุ้มครองเงินดูแลแต่ผู้ฝากเงินธนาคารพาณิชย์และสถาบันการเงินที่ส่งเงินสมทบให้กับสถาบันคุ้มครองเงินฝากเท่านั้น ทำให้วิกฤตความเชื่อมั่นของไอแบงก์ยิ่งทรุดหนักเข้าไปใหญ่
หรือแม้แต่นายกิตติรัตน์ ณ ระนอง รองนายกรัฐมนตรี และ รมว.คลัง ที่กำกับดูแลไอแบงก์ด้วยตัวเอง ก็ไม่มีทิศทางที่ชัดเจนในการแก้ไขปัญหา นอกจะได้แต่ยืนยันผู้ฝากเงินไม่ต้องวิตกเพราะรัฐบาลดูแล และการเกิดหนี้เสียสถาบันการเงินเป็นเรื่องปกติ ซึ่งเป็นการแก้ปัญหาที่ปลายเหตุ แต่ต้นตอปัญหาจริงๆ กลับไม่ได้รับการแก้ไข
ขณะที่ในฟากของเอสเอ็มอีแบงก์ หนี้เสียที่สะสมมานานเกิดจากการปล่อยตามนโยบายการเมือง ทำให้ธนาคารปล่อยโดยที่ไม่คำนึงความเสี่ยงหวังแต่ทำยอดสินเชื่อเอสใจฝ่ายการเมือง ทำให้หนี้เสียเกิดขึ้นภายหลังเป็นจำนวนมาก
การแก้หนี้ที่ผ่านมา ก็เน้นแก้ไขแบบขอไปทีทำให้หนี้เสียไม่ลดลง และกลายเป็นวิกฤตหนี้เสียหลายครั้งหลายคราในช่วงที่ผ่านมา จนปีที่ผ่านมาหนี้เสียของเอสเอ็มอีแบงก์เริ่มปูดขึ้นอีกครั้งพุ่งสูงถึง 3.9 หมื่นล้านบาท หรือ 40% ของหนี้ทั้งหมด ทำให้เงินกองทุนติดลบ
นอกจากนี้เอสเอ็มอีแบงก์ก็มีปัญหาความเชื่อมั่นไม่ต่างจากไอแบงก์ แต่ยังโชคดีที่ไม่มีผู้ฝากเงินรายย่อย และผู้ฝากเงินรายใหญ่ส่วนมากก็เป็นรัฐวิสาหกิจที่ขอให้ฝากเงินต่อไปได้ แม้ว่าธนาคารจะมีปัญหารุนแรงก็ตาม
การแก้ปัญหาของเอสเอ็มอีแบงก์ที่ผ่านมาต้องบอกว่าไม่คืบและอืดเป็นเรือเกลือ การทำแผนฟื้นฟูตั้งแต่ปลายปีที่ผ่านมาจนถึงวันนี้ ยังไม่เป็นรูปเป็นร่างที่จะทำให้มาเป็นแผนปฏิบัติงานได้จริง
เห็นได้ชัดว่าหนี้เสียของเอสเอ็มอีแบงก์ยังไม่ลดลง ขณะที่สินเชื่อใหม่ก็ปล่อยไม่ได้ ทำให้การแก้ไขหนี้เสียของธนาคารย่ำอยู่กับที่
ขณะเดียวกัน ทนุศักดิ์ เล็กอุทัย รมช.คลัง ที่กำกับดูแลเอสเอ็มอีแบงก์ ก็ไม่มีประสบการณ์ด้านสถาบันการเงินมาก่อน ทำให้การดำเนินการแก้ไขปัญหาล่าช้ามากขึ้น เพราะมีการตั้งทีมงานของรัฐมนตรีเข้าไปดูการแก้ปัญหาอีกชั้นหนึ่ง ทำให้เสียเวลาของธนาคารที่ต้องมาชี้แจงคณะทำงานเพื่อที่จะตัดสินแนวทางในการแก้ไขปัญหา
ทั้งหมดทำให้เห็นว่าการแก้ไขวิกฤต 2 แบงก์รัฐ ไม่มีความเป็นเอกภาพ และไม่มีแนวทางที่ชัดเจน ทั้งจากฝ่ายนโยบายและฝ่ายผู้ปฏิบัติ ทำให้ปัญหาของธนาคารยิ่งนานวันยิ่งแย่ลง
จะเห็นว่าแบงก์รัฐทั้งสองแห่ง มีสำนักงานคณะกรรมการนโยบายรัฐวิสาหกิจ (สคร.) เป็นผู้ถือหุ้น มีสำนักงานเศรษฐกิจการคลัง (สศค.) เป็นผู้กำกับดูแล ซึ่งก็ถือเป็นโครงสร้างที่แปลก คนถือหุ้นไม่ดูแลแบงก์ของตัวเอง ขณะที่คนไม่ได้ถือหุ้นต้องมานั่งไล่ตามแก้ปัญหา
นอกจากนี้ การที่ สศค. เคยระบุว่าได้ส่งคนเข้าไปกำกับดูแลทั้ง 2 แบงก์ รัฐก็ไม่ได้ส่งคนเข้าไปจริง เพียงแต่เป็นการประสานงานกันตามปกติเหมือนที่ผ่านมาเท่านั้น ทำให้การแก้ไขปัญหายังไม่พ้นจากวิกฤตได้ แม้ว่าเวลาจะผ่านมาหลายเดือนแล้วก็ตาม
อีกทั้ง สศค.ไม่ได้กำกับสถาบันการเงินทั้ง2 แห่ง ให้เป็นไปตามกฎระเบียบที่มีอยู่ในกรณีที่ บีไอเอส ทั้งสองแห่งติดลบจำนวนมาก สศค.ควรมีมาตรการเข้าไปควบคุมแบงก์รัฐทั้งสองแห่ง เหมือนกับที่ธนาคารแห่งประเทศไทย (ธปท.) ดำเนินกับธนาคารพาณิชย์ เพื่อหยุดความเสียหายในเบื้องต้น
แต่ สศค.ยังปล่อยให้ทั้งสองแบงก์ดำเนินงานปกติ ทำให้ความเสียหายเก่าไม่ได้รับการแก้ไข และยังมีความเสียหายใหม่เกิดเพิ่มขึ้นมาอีก ทำให้กลายเป็นวิกฤตซ้ำซ้อน
ขณะที่ระดับฝ่ายนโยบายการแก้ไขปัญหาก็ไร้ทิศทาง การที่รัฐมนตรีกำกับดูแลกันคนละแบงก์ ทั้งที่มีปัญหาเหมือนกัน ทำให้การแก้ไขกลายเป็นต่างคนต่างทำ
แบบอย่างไม่ได้แล้ว ยังเดินตามหลังแบงก์เอกชนชนิดที่มองไม่เห็นหลังนอกจากนี้ การที่ระดับนโยบายออกมาระบุว่าแบงก์รัฐไม่จำเป็นต้องยึดตามมาตรฐานของ ธปท. โดยเฉพาะการดำรงเงินกองทุน BIS ถือเป็นการดึงแบงก์รัฐลงสู่หายนะอย่างที่เห็นอยู่ ส่งผลให้กลายเป็นเรื่องกลับหัวกลับหาง แทนที่แบงก์รัฐจะเป็นตัวอย่างการดำเนินที่ดีให้กับธนาคารเอกชน แต่ปรากฎว่าแบงก์รัฐวันนี้นอกจะเป็น
ที่สำคัญการยึดปรัชญาดังกล่าวของฝ่ายการเมือง และกระทรวงการคลัง ทำให้การกำกับดูแลแก้ไขวิกฤตแบงก์รัฐไม่มีมาตรฐาน เมื่อเทียบกับการแก้ไขปัญหาธนาคารพาณิชย์ หรือสถาบันการเงินของ ธปท.
ส่วนการแก้ไขปัญหาวิกฤตในระดับผู้ปฏิบัติงาน ก็ต้องถือว่าเต็มไปด้วยความขัดแย้งในองค์กรที่หย่อมหญ้า ทำให้แทนที่จะเป็นการร่วมมือกันแก้ไขปัญหา แต่กลายเป็นการประสานงาทำให้เกิดวิกฤตในการแก้ไขปัญหาแบงก์มากขึ้น
เอสเอ็มอีแบงก์มีปัญหาองค์กรตั้งแต่ปี 2555 ที่ผ่านมา ระหว่างกรรมการกับฝ่ายบริหาร จนมีการเลิกจ้างกรรมการผู้จัดการคนเก่า หลังจากนั้นออกไป เพราะพบว่ามีการดำเนินการให้แบงก์เสียหาย ตั้งแต่วันนั้นจนถึงวันนี้ คณะกรรมการยังไม่เอาสามารถเอาผิดกับผู้บริหารที่ถูกให้ออกได้
แต่ที่แน่ๆ ตั้งแต่มีการเลิกจ้างกรรมการผู้จัดการคนเก่า การดำเนินการของแบงก์ก็หยุดแทบทั้งหมด เพราะไม่มีใครกล้าทำอะไร เพราะกลัวมีความผิดเหมือนกรรมการผู้จัดการ สินเชื่อไม่โต หนี้เสียตกชั้นมากขึ้น หนี้เสียวันนี้สูงถึง 3.9 หมื่นล้านบาท
เอสเอ็มอีแบงก์ยังมีปัญหาแบงก์ลูกครึ่งที่มีกระทรวงที่เกี่ยวข้อง คือกระทรวงอุตสาหกรรม และกระทรวงการคลัง ซึ่งทำให้มีปัญหาการดำเนินงานของแบงก์มาตลอดเพราะกระทรวงอุตสาหกรรมเหมือนเป็นเจ้าของแบงก์ตัวจริง แต่กระทรวงการคลัง เป็นผู้ใส่เงิน ทำให้การแก้ไขมาวิกฤตของแบงก์ของทั้งสองกระทรวงยังไม่สอดรับกัน และมีการขบเหลี่ยมกันใบบางครั้ง เพราะกระทรวงการคลังต้องการรวบอำนาจมาบริหารเองทั้งหมดแม้แต่การสรรหากรรมการผู้จัดการคนใหม่ วันนี้ทั้งสองกระทรวงก็ยังตกลงกันไม่ได้ว่าจะเอาคนของใครทำให้การสรรหายังลูกผีลูกคนว่าจะเดินหน้าต่อ หรือว่าต้องสรรหาใหม่ ทำให้การแก้ปัญหาของเอสเอ็มอีแบงก์ไม่มีหัวทำงาน ทำให้ไม่ต้องหวังว่าผู้ปฏิบัติงานในระดับล่างๆ ลงไปจะเอาคอมาเสี่ยงไว้บนเขียง
ด้านไอแบงก์ก็ไม่ต่างจากเอสเอ็มอีแบงก์ กรรมการของธนาคารมีความขัดแย้งกับกรรมการผู้จัดการคนใหม่ ที่เข้ามาทำงานตั้งแต่ปลายปีที่ผ่านมา
นอกจากนี้ ยังมีความขัดแย้งกับพนักงาน จนมีเรื่องร้องเรียนว่ากรรมการผู้จัดการบริหารงานผิดพลาดทำให้ธนาคารเสียหาย จนกรรมการธนาคารต้องตั้งกรรมการสอบ
ขณะที่กรรมการผู้จัดการคนใหม่ก็เปิดศึก เสนอตั้งกรรมการสอบการปล่อยสินเชื่อที่ผ่านมาไม่ชอบของธนาคารถึงสองกรณีที่คาดว่าจะมีกรรมการผู้จัดการคนก่อนหน้า และกรรมการของธนาคารหลายคนเข้าไปเกี่ยวข้อง
ความขัดแย้งที่รุนแรงของไอแบงก์ส่งผลให้ฐานะของธนาคารตกลงอย่างรวดเร็ว หนี้เสียเพิ่มขึ้นอย่างรวดเร็ว สินเชื่อใหม่ไม่มี เงินฝากไม่เพิ่ม เพราะพนักงานแตกเป็นสองฝ่าย ฝ่ายที่หนุนขั้วอำนาจเก่าก็ไม่ทำงานเพราะกลัวความผิด ฝ่ายขั้วอำนาจใหม่ก็มุ่งจับผิดมากกว่าทำงานแก้ปัญหาให้ลุล่วง
ทั้งหมดแสดงให้เห็นถึงปัญหา ที่กลายเป็นเดดล็อกทำให้การแก้วิกฤตของทั้งสองแบงก์เดินหน้าต่อไปไม่ได้ สิ่งที่จะเกิดขึ้นคือ การขอเงินภาษีไปถมกลบความเสียหาย โดยเอสเอ็มอีแบงก์ขอเงินทุนเพิ่ม 6,000 ล้านบาท ขณะที่ไอแบงก์ขอเงินเพิ่มทุน 1.4 หมื่นล้านบาท
ขณะที่กระทรวงการคลังยืนยันว่าจะให้เงินเพิ่มทุน 2 ธนาคารแค่ 1,000 ล้านบาทเท่านั้น
วันนี้ความเสียหายของธนาคารเฉพาะกิจทั้ง 2 แห่ง ยังไม่หยุดเพราะสินทรัพย์ทยอยด้อยคุณภาพลง หากกระทรวงการคลังไม่รีบแก้ไขให้เสร็จโดยเร็ว สุดท้ายความเสียหายอาจจะมากจนเกินคาดคิด




