
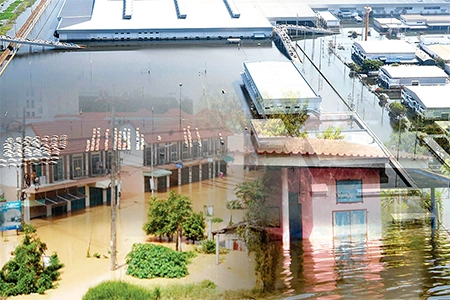


มาตรการซอฟต์โลน ฝนตกไม่ทั่วฟ้า
วิกฤตอุทกภัยครั้งที่ผ่านมา ได้ส่งผลกระทบต่อภาคธุรกิจในวงกว้างอย่างไม่สามารถประเมินค่าได้
โดย...บากบั่น บุญเลิศ
วิกฤตอุทกภัยครั้งที่ผ่านมา ได้ส่งผลกระทบต่อภาคธุรกิจในวงกว้างอย่างไม่สามารถประเมินค่าได้ และหลายฝ่ายต่างวิตกกังวลกับเงินทุนที่จะนำมาใช้ในการฟื้นฟูเศรษฐกิจภายหลังน้ำลด และมาตรการหนึ่งที่สาธารณชนคิดถึงเป็นลำดับต้นๆ คือ การให้สินเชื่อดอกเบี้ยต่ำแก่ภาคธุรกิจซอฟต์โลนของธนาคารแห่งประเทศไทย (ธปท.) ผ่านธนาคารพาณิชย์ ที่เป็นเช่นนี้เนื่องจากมาตรการดังกล่าวสามารถจับต้องได้อย่างชัดเจนและอยู่คู่กับสังคมไทยยาวนานถึง 55 ปี และเพิ่งยุติบทบาทได้เพียงครึ่งปีเท่านั้น
และตั้งแต่ปี 2548 มาตรการนี้มีบทบาทในการให้ความช่วยเหลือภาคธุรกิจที่ประสบกับปัญหาที่หลากหลาย เช่น ไข้หวัดนก สึนามิ ความไม่สงบใน 3 จังหวัดชายแดนภาคใต้ รวมถึงธุรกิจเอสเอ็มอีที่ประสบกับปัญหาค่าเงินบาทแข็งได้ลืมตาอ้าปาก
อย่างไรก็ตาม มาตรการซอฟต์โลนของธนาคารกลางเช่นนี้ เป็นประเด็นที่มีการโต้เถียงในกลุ่มนักวิชาการในระดับสากล และธนาคารกลางในประเทศพัฒนาแล้วจะพยายามหลีกเลี่ยงที่จะดำเนินมาตรการลักษณะนี้ จึงต้องวิเคราะห์ว่าการให้สินเชื่อดอกเบี้ยต่ำแก่ภาคธุรกิจของธนาคารกลางมีข้อจำกัดอย่างไร
หากไม่ใช้มาตรการนี้ ธนาคารกลางจะมีช่องทางในการให้ความช่วยเหลือแก่ภาคธุรกิจในช่วงวิกฤตอย่างไร
ประเด็นที่ต้องพิเคราะห์ร่วมกันคือ การให้สินเชื่อดอกเบี้ยต่ำแก่ภาคธุรกิจของธนาคารกลางมีข้อจำกัดอย่างไร?

ในการดำเนินการ กรณี ธปท.ในอดีตจะให้สินเชื่อดอกเบี้ยต่ำแก่ภาคธุรกิจผ่านธนาคารพาณิชย์ โดยมีตั๋วสัญญาใช้เงิน (ตั๋วฯ) ของผู้ประกอบการเป็นหลักประกัน โดย ธปท.ให้แรงจูงใจกับธนาคารพาณิชย์ด้วยการกำหนดสัดส่วนการให้สินเชื่อระหว่าง ธปท.และธนาคารพาณิชย์และการกำหนดอัตราดอกเบี้ยที่ธนาคารพาณิชย์และภาคธุรกิจควรได้รับที่จะให้ได้ผลตอบแทนที่คุ้มค่าและธนาคารพาณิชย์ยังสามารถสร้างทัศนคติที่ดีต่อลูกค้าอีกทางหนึ่งด้วย
อย่างไรก็ตาม หากพิจารณาเพียงผลประ โยชน์ที่ภาคธุรกิจได้รับน่าจะเป็นผลดีต่อการดำเนินธุรกิจ แต่หากพิจารณาถึงต้นทุนที่สังคมได้รับ จะพบว่าบทบาทนี้ทำให้การจัดสรรทรัพยากรไม่มีประสิทธิภาพและไม่สามารถช่วยเหลือภาคธุรกิจให้แข็งแกร่งในระยะยาวอย่างที่คาดหวัง
รวมถึงไปกระทบต่อกลไกการดำเนินการของสถาบันการเงินและนโยบายการเงินของธนาคารกลางด้วย
1.การที่ธนาคารพาณิชย์เป็นเครื่องมือในการขับเคลื่อนมาตรการนี้ และเมื่อไม่มีอัตราดอกเบี้ยที่เหมาะสมมาช่วยคัดกรองการอนุมัติสินเชื่อแล้ว ธนาคารพาณิชย์ต้องอาศัยหลักเกณฑ์อื่นที่ไม่ใช่กลไกตลาดมาคัดกรองผู้ประกอบการที่ควรได้รับความช่วยเหลือ ทำให้ลูกค้าชั้นดีที่มีความเสี่ยงต่ำได้รับประโยชน์ ขณะที่ธุรกิจที่ต้องการความช่วยเหลืออย่างแท้จริงมักเป็นกลุ่มที่มีความเสี่ยงสูงกลับไม่ได้รับผลประโยชน์นี้
ดังนั้น มาตรการนี้จึงไม่สามารถกระจายความช่วยเหลือได้อย่างทั่วถึง และหากพิจารณาให้ลึกขึ้นจะพบว่า ถ้าในธุรกิจที่เผชิญปัญหาเดียวกันมีผู้ประกอบการบางรายเท่านั้นที่ได้รับความช่วยเหลือ จะทำให้เกิดความเหลื่อมล้ำในการแข่งขัน เพราะมีต้นทุนการเงินที่ไม่เท่าเทียมกัน
2.สามารถเกิดการแย่งชิงทรัพยากรได้ เนื่องจากความเสียหายครั้งนี้ส่งผลกระทบในวงกว้างต่อผู้ประกอบการทุกขนาด การให้ดอกเบี้ยต่ำกว่าอัตราตลาดอาจเป็นสิ่งจูงใจให้ผู้ประกอบการที่สามารถระดมทุนจากแหล่งเงินทุนอื่น อาทิ ออกตราสารหนี้ ตลาดทุน หรือกู้จากต่างประเทศ ถือโอกาสมาใช้สินเชื่อช่องทางนี้ ซึ่งจะยิ่งลิดรอนโอกาสในการเข้าถึงแหล่งเงินทุนของธุรกิจหรือผู้ประกอบการที่อ่อนแอกว่า
3.ลดความสามารถการแข่งขันของภาคธุรกิจ อัตราดอกเบี้ยเงินกู้ที่ภาคธุรกิจได้รับจากธนาคารพาณิชย์ เป็นตัวแปรที่สะท้อนถึงความเสี่ยงของธุรกิจ มาตรการสินเชื่อดอกเบี้ยต่ำอาจจะทำให้ภาคธุรกิจประเมินความเสี่ยงน้อยกว่าที่เกิดขึ้นจริง ซึ่งมีผลต่อการตัดสินใจในการดำเนินการและการลงทุน เพราะเปรียบเสมือนการคุ้มครอง ทำให้ภาคธุรกิจนั้นไม่มีศักยภาพในการแข่งขันในระยะยาว
นอกจากนี้ จากประสบการณ์การให้ความช่วยเหลือดังกล่าวมักถูกขยายขอบเขตทั้งในเรื่องของประเภทธุรกิจและระยะเวลา จึงยิ่งทำให้ภาคธุรกิจแข็งแกร่งอย่างแท้จริงได้ยาก
4.สร้างการบิดเบือนในการลงทุนด้วยเพราะเงินที่นำมาใช้ในการผลักดันนโยบายนี้มีต้นทุนค่าเสียโอกาส จึงควรพิจารณานำไปลงทุนอย่างอื่นที่ให้ผลตอบแทนที่คุ้มค่าในเชิงนโยบายอย่างแท้จริง
5.มีผลต่อสภาพคล่องในระบบ ซึ่งกระทบต่อการดำเนินนโยบายการเงินของธนาคารกลาง กล่าวคือ ธนาคารกลางทุกแห่งมีหน้าที่ดำเนินนโยบายการเงินเพื่อดำรงไว้ซึ่งเสถียรภาพภาย ในประเทศ ผ่านการรักษาปริมาณเงินในระบบให้เหมาะสม ไม่ว่าจะกำหนดเป้าหมายนโยบายการเงินอย่างไร เช่น การดูแลเสถียรภาพด้านราคา ปริมาณเงิน อัตราดอกเบี้ย หรืออัตราแลกเปลี่ยนอย่างใดอย่างหนึ่งหรือหลายอย่าง เป็นต้น แต่การให้ความช่วยเหลือทางการเงินในลักษณะนี้เป็นการอัดฉีดเงินเข้าระบบเศรษฐกิจ ซึ่งในที่สุดอาจทำให้การดำเนินนโยบายการเงินไม่อยู่ในเป้าหมาย
หากธนาคารต้องการดำเนินนโยบายการเงินแบบเข้มงวดเพื่อรักษาเสถียรภาพด้านราคา แต่อีกช่องทางหนึ่งกลับมีการปล่อยสินเชื่อมากขึ้น และเมื่อสภาพคล่องในระบบสูงขึ้นและอาจทำให้เงินเฟ้อเร่งตัวขึ้นได้
ประเด็นที่สร้างความกังวลต่อสาธารณชนขณะนี้คือ ภายใต้วิกฤตอุทกภัยครั้งนี้ภาคธุรกิจต้องการความช่วยเหลือทางการเงินอย่างเร่งด่วนและจำนวนมาก หากปราศจากบทบาทนี้ ธปท.จะมีส่วนช่วยฟื้นฟูเศรษฐกิจได้อย่างไร
ในประเทศพัฒนาแล้วเพื่อบรรเทาผลกระทบจากภัยพิบัติต่างๆ พบว่า การให้ความช่วยเหลือมีหลากหลายรูปแบบโดยไม่จำเป็นต้องให้ความช่วยเหลือทางการเงินโดยตรง ธนาคารกลางในประเทศพัฒนาแล้วจะมุ่งดูแลสภาพคล่องในตลาดการเงินให้มีเพียงพอต่อความต้องการเป็นหลัก
กรณีเหตุการณ์ 911 (ปี 2544) ธนาคารกลางสหรัฐ (Fed) ได้ซื้อหลักทรัพย์รัฐบาลในตลาดรองจำนวนมาก เพื่ออัดฉีดสภาพคล่องเข้าสู่ตลาดการเงิน รวมถึงให้ธนาคารพาณิชย์กู้เงินโดยตรง
ระยะต่อมาได้เตรียมสภาพคล่องให้พร้อมสำหรับธนาคารพาณิชย์ที่จำเป็นต้องใช้เพื่อปรับโครงสร้างหนี้ให้กับผู้ได้รับผลกระทบจากเหตุการณ์นี้
นี่คือเรื่องที่ธนาคารกลางต้องพิจารณาทบทวน




