
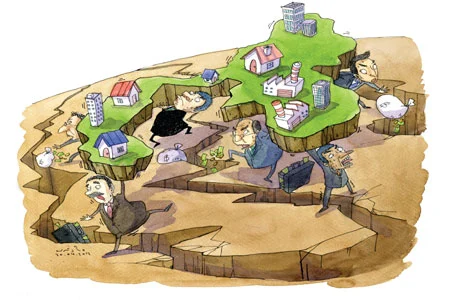


แผ่นดินไหวสะเทือนถึงกระเป๋าคนไทย
เหตุการณ์แผ่นดินไหวที่ จ.ภูเก็ต โดยมีศูนย์กลางอยู่ที่ อ.ถลาง ตั้งแต่วันที่ 16เม.ย. แม้จะมีความรุนแรง 4.3 ริกเตอร์
โดย...วารุณี อินวันนา
เหตุการณ์แผ่นดินไหวที่ จ.ภูเก็ต โดยมีศูนย์กลางอยู่ที่ อ.ถลาง ตั้งแต่วันที่ 16เม.ย. แม้จะมีความรุนแรง 4.3 ริกเตอร์ แต่ก็มีอาฟเตอร์ช็อกเล็กๆ น้อยๆ เขย่าเกาะภูเก็ตอีกเฉียด 50 ครั้ง ทำให้คนไทยเริ่มช็อกกับภัยพิบัติอันเกิดจากน้ำมือของธรรมชาติมากขึ้น
จากที่คนไทยคิดว่า ไทยเป็นประเทศที่มีความเสี่ยงต่ำกว่าประเทศอื่นจากภัยธรรมชาติทั้งหลาย แต่ขณะนี้ความคิดจะต้องเปลี่ยนไปแล้ว เมื่อศูนย์กลางแผ่นดินไหวอยู่ในประเทศของเราเอง ไม่ใช่เป็นผลกระทบต่อเนื่องจากแผ่นดินไหวในประเทศอื่นอีกต่อไป
มีน้อยคนที่จะรู้ว่าประเทศไทยมีรอยเลื่อนของแผ่นดินถึง 120 รอยเลื่อน กระจายอยู่ทั่วประเทศ และรอยเลื่อนที่นักธรณีวิทยาลงความเห็นว่าน่าจะมีฤทธิ์มากที่สุด คือ รอยเลื่อนศรีสวัสดิ์
สิ่งที่จะตามมาจากเหตุการณ์แผ่นดินไหวครั้งนี้ ก็จะเหมือนกับเหตุการณ์น้ำท่วมใหญ่ของไทยเมื่อปีที่แล้ว ที่ถือเป็นน้ำท่วมครั้งประวัติศาสตร์ในรอบ 50 ปีเลยทีเดียว
นั่นคือ การเปลี่ยนแปลงระบบการรับประกันภัยอันเกิดจากภัยธรรมชาติใหม่ทั้งหมด ซึ่งจะมีการทบทวนการคุ้มครองและเบี้ยประกันภัย
แม้ว่าขั้นต้นรัฐบาลจะตั้งกองทุนส่งเสริมการประกันภัยพิบัติ 5 หมื่นล้านบาท และมีแผนจะขยายเป็น 1 แสนล้านบาท เพื่อรองรับกรณีที่น้ำท่วมสร้างความเสียหายสูงมาก
แต่แม้จะเพิ่มวงเงินตั้งกองทุนก็ยังไม่เพียงพอ หากบวกภัยจากแผ่นดินไหวเข้าไปด้วย เพราะเมื่อคิดถึงมูลค่าทรัพย์สินของอาคารสูงและโรงแรมขนาดใหญ่ที่ตั้งอยู่บริเวณ 120รอยเลื่อน ในหลายจังหวัดตั้งแต่เหนือจรดใต้ของไทย
ภัยแผ่นดินไหวนี้เป็นเรื่องใหม่ของคนไทย และทำให้ชาวบ้านที่อาศัยอยู่ตามเขตรอยเลื่อนที่ยังมีพลังก่อให้เกิดแผ่นดินไหวได้ทั้ง 120 รอยเลื่อน และชาวบ้านที่ไม่ได้อยู่ในเขตรอยเลื่อนต้องตระหนักว่าทุกคนมีความเสี่ยงทั้งสิ้น ไม่เว้นแม้แต่กรุงเทพฯ เป็นจังหวัดที่มีจำนวนตึกสูงมากที่สุดในประเทศไทย
นับเป็นปัจจัยเร่งให้บริษัทประกันภัยต่างประเทศและประกันภัยไทย ต้องลุกขึ้นมานั่งคำนวณราคาเบี้ยประกันภัยกันใหม่ พร้อมกับเตรียมปรับปรุงราคาขึ้น และลดวงเงินความคุ้มครองครั้งใหญ่
ใครต้องการซื้อประกันแผ่นดินไหวหลังจากนี้ต้องจ่ายแพงกว่าคนที่ซื้อไปแล้ว แต่ถ้าถึงเวลาต้องต่อสัญญาใหม่ ไม่วายถูกปรับราคาขึ้นด้วยเช่นกัน
“หลังจากเกิดภัยพิบัติน้ำท่วมใหญ่เมื่อปลายปี 2554 ทำให้บริษัทประกันภัยต่อต้องกลับมานั่งทบทวนการรับประกันภัยธรรมชาติในประเทศไทยใหม่ เพราะอะไรก็เกิดขึ้นได้ อย่างน้ำท่วมไม่มีใครคิดมาก่อนเลยว่าสภาพจะแย่ขนาดนั้น ซึ่งเราลดวงเงินความคุ้มครองต่อเหตุการณ์เหลือครั้งละ 300 ล้านบาท และทั่วประเทศจะขายความคุ้มครองเพียง 5,000 ล้านบาทเท่านั้นจากเดิมที่รับเต็ม 100% เพราะถ้าขายมากประกันภัยต่อต่างประเทศเขาไม่รับ” สุรชัยศิริวัลลภ ประธานเจ้าหน้าที่บริหาร บริษัทไทยรับประกันภัยต่อ (ไทยรี) ให้เหตุผลที่ต้องปรับเพิ่มเบี้ยประกันและลดวงเงินความคุ้มครอง
แม้ว่า ที่ผ่านมาไทยจะได้รับแรงสั่นสะเทือนจากแผ่นดินไหวที่มีจุดศูนย์กลางที่ประเทศเพื่อนบ้านมาอย่างต่อเนื่อง แต่ไม่มีครั้งใดที่มีจุดศูนย์กลางเกิดในประเทศไทยเหมือนครั้งนี้ และเริ่มมีความถี่มากขึ้น แม้ว่า จะเป็นผลกระทบจากแผ่นดินไหวที่เกาะสุมาตรา อินโดนีเซีย ที่มีขนาดความรุนแรง 8.6 ริกเตอร์ ลึกลงไปในทะเลประมาณ 10 กิโลเมตร เมื่อวันที่ 11 เม.ย.ที่ผ่านมา แต่เป็นเรื่องที่ไม่มีใครควบคุมได้ เพราะเป็นเรื่องของภัยธรรมชาติ

รวมถึงการออกมายอมรับของ เลิศสิน รักษาสกุลวงศ์ ผู้อำนวยการสำนักธรณีวิทยาสิ่งแวดล้อม กรมทรัพยากรธรณี ว่าไทยมีโอกาสที่จะเกิดแผ่นดินไหวขนาดเล็กถึงปานกลางได้แม้ไม่ได้ตั้งอยู่บนแนวการมุดตัวของเปลือกโลกเหมือนกับประเทศอินโดนีเซีย ฟิลิปปินส์ และญี่ปุ่น
ยิ่งทำให้เห็นว่า แผ่นดินไหวสามารถเกิดขึ้นในไทยได้เหมือนประเทศอื่นๆ เหมือนกันซึ่งภัยแผ่นดินไหวหากเกิดขึ้นจะสร้างความเสียหายมากกว่าน้ำท่วม เพราะจะทำลายอาคาร ทรัพย์สินในตัวอาคาร ชีวิต เกือบทั้งหมด คาดเดาความเสียหายได้ยาก เกิดแต่ละครั้งจะสร้างความเสียหายต่อชีวิต ทรัพย์สิน และทิศทางเศรษฐกิจของประเทศมหาศาล
ขณะที่น้ำท่วมสร้างความเสียหายให้กับทรัพย์สินที่เป็นสินค้า คนมีเวลาเคลื่อนย้าย และตัวอาคารยังคงอยู่ ถึงกระนั้นน้ำท่วมใหญ่เมื่อปลายปี 2554 มีผู้ยื่นเรียกร้องค่าสินไหมทดแทนสูงถึง 4.5 แสนล้านบาท ถึงวันนี้จ่ายค่าสินไหมทดแทนไปได้แค่ 1 แสนล้านบาทเท่านั้น
ปัจจุบันราคาเบี้ยประกันภัยแผ่นดินไหวขายกันอยู่ที่ 0.01-0.02% ต่อวงเงินความคุ้มครอง ขึ้นอยู่กับพื้นที่หากอยู่ใกล้รอยเลื่อนราคาก็จะสูง และขึ้นอยู่กับวงเงินความคุ้มครองที่ต้องการซื้อ ความสัมพันธ์ระหว่างบริษัทประกันภัยกับเจ้าของอาคารสูง
ราคา 0.01-0.02% เป็นราคาหลังจากปรับไปแล้วครั้งหนึ่งเมื่อปี 2548 จากก่อนหน้าอยู่ที่ประมาณ 0.005% ผลจากการที่เกิดสึนามิที่ภาคใต้ของไทยเมื่อปี 2547 หรือ 8 ปีก่อน
ส่วนปี 2555 นี้ ผู้บริหารบริษัทประกันภัยไม่กล้าเปิดเผยถึงราคาที่ต้องปรับขึ้นใหม่ เพราะเกรงว่าจะทำให้สังคมมองภาพลบว่าเห็นแก้ธุรกิจมากจนเกินไป
แต่โดยเฉลี่ยทั่วไปแล้วถ้ามีการขึ้นราคา จะปรับขึ้นประมาณ 10-15% หรืออาจจะไม่ขึ้นราคาเบี้ยประกัน แต่ลดวงเงินความคุ้มครองลง และให้ลูกค้าร่วมรับผิดชอบความเสียหายส่วนแรกเพิ่มขึ้น เช่น เสียหาย 1 หมื่นบาทแรก ลูกค้ารับไป จากเดิมที่คุ้มครองเต็ม 100% ที่ลูกค้าต้องการซื้อ และจะจ่ายชดเชยเต็มจำนวน
อย่างไรก็ตาม ผู้บริหารบริษัทประกันภัยยอมรับว่า บริษัทประกันภัยต่อต่างประเทศอาจมีการทบทวนการจัดประเทศไทยให้อยู่ในเขตของแผ่นดินไหว เพราะศูนย์กลางแผ่นดินไหวเข้ามาอยู่ในไทยแล้ว และทำการติดตามสถิติความเสียหายที่เกิดจากแผ่นดินไหว เพื่อนำไปปรับปรุงราคาเบี้ยประกันภัยให้สอดคล้องกับความเสี่ยงที่แท้จริง
ฉะนั้น ลูกค้าไม่มีทางเลือก ต้องยอมจ่ายเงินตามที่บริษัทประกันภัยกำหนดราคาเบี้ยแผ่นดินไหวออกมา เพราะนอกจากจะมีผลต่อความมั่นคงของธุรกิจเป็นการส่วนตัวแล้ว ยังมีผลต่อการขอสินเชื่อจากสถาบันการเงิน และมีผลต่อความน่าเชื่อถือของคู่ค้าด้วย
ในแง่ของสถาบันการเงินที่ปล่อยสินเชื่อ ย่อมต้องการหลักประกันว่า เมื่อเกิดแผ่นดินไหวสร้างความเสียหายต่อทรัพย์สิน ลูกค้าจะมีความสามารถในการหาเงินมาชำระหนี้ และคู่ค้าต้องการมั่นใจว่า สินค้าที่สั่งซื้อหรือที่ขายให้จะได้รับการส่งตรงเวลา และได้รับเงินชำระค่าสินค้าเต็มจำนวนโดยไม่สะดุด
แม้ว่ากรมธรรม์ประกันภัยพิบัติที่อยู่ภายใต้การดูแลของกองทุนส่งเสริมการประกันภัยพิบัติ จะให้ความคุ้มครองน้ำท่วม แผ่นดินไหว ลมพายุด้วย แต่วงเงินที่คุ้มครองมีการจำกัดไว้ โดยคุ้มครองบ้านเรือนที่อยู่อาศัยสูงสุดไม่เกิน 1 แสนบาทต่อหลัง คิดเบี้ยประกัน 0.5% คุ้มครองธุรกิจขนาดกลางและเล็ก หรือเอสเอ็มอี และอุตสาหกรรมขนาดใหญ่ 30% ของวงเงินความคุ้มครองทรัพย์สิน โดยเอสเอ็มอีคิดเบี้ยประกันภัย 1% และอุตสาหกรรมขนาดใหญ่คิดเบี้ยประกันภัย 1.25%
หากเกิดแผ่นดินไหว ค่าสินไหมทดแทนที่กองทุนส่งเสริมการประกันภัยพิบัติให้ความคุ้มครองนั้น ไม่เพียงพอกับความเสียหายที่เกิดขึ้นจริง จึงต้องหาซื้อประกันภัยพิบัติเพิ่มจากบริษัทประกันภัย ที่มีการคิดเบี้ยประกันอยู่ระหว่าง 2.55% สูงกว่าที่กองทุนขาย และจำกัดวงเงินความคุ้มครองด้วยเช่นกัน
อย่างไรก็ตาม ในความเป็นจริงบริษัทประกันภัยไม่ควรปรับราคาเบี้ยประกันแผ่นดินไหวขึ้นในช่วงนี้ เหตุผลเพราะว่าแผ่นดินไหวที่เกิดขึ้นถี่และบ่อยครั้งในไทยช่วงที่ผ่านมาซึ่งมีการเก็บสถิติว่าประมาณ 13 ครั้งแล้วยังไม่ได้สร้างความเสียหายให้กับทรัพย์สินที่ทำประกันภัยแผ่นดินไหวเลย ในเมื่อไม่มีการจ่ายค่าสินไหมทดแทน ต้นทุนของบริษัทประกันภัยยังไม่เกิดขึ้น
จึงไม่มีเหตุผลใดที่บริษัทประกันภัยจะต้องปรับราคาเบี้ยแผ่นดินไหวขึ้นทันที ไม่เหมือนเบี้ยประกันภัยน้ำท่วมที่สร้างความเสียหายไปแล้ว
เรื่องนี้คงจะต้องถึงมือของสำนักงานงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ที่ต้องเข้ามาดูความสมเหตุสมผลในเรื่องการขึ้นเบี้ยประกัน
แน่นอนว่า หากไม่มีแรงบีบจากบริษัทประกันภัยต่อจากต่างชาติ คปภ.อาจจะเจรจากับบริษัทประกันภัยได้ง่ายขึ้น
แต่เหตุการณ์น้ำท่วมเมื่อปลายปี 2554 ทำให้บริษัทรับประกันภัยต่อในต่างประเทศเข็ดขยาดกับการรับประกันภัยพิบัติในไทยไปตามๆ กัน
ฉะนั้น หากดึงไว้ได้ รัฐบาลจะไม่ยอมให้มีการขึ้นเบี้ยประกันแน่
แต่ถ้าไม่มีทางเลือกและถูกบีบจากบริษัทรับประกันภัยต่อ คนไทยก็เตรียมควักกระเป๋าจ่ายเพิ่ม เพื่อซื้อความสบายใจลดความเสี่ยงจากทรัพย์สินจะเสียหายหากเกิดธรณีพิโรธในไทยขึ้นอีก




