


โอนหนี้กองทุนฟื้รนฟูฯไปธปท. 'ถอยเพื่อเดินหน้า'
กระแสสังคมที่จะต่อต้านการโอนหนี้ 1.4 ล้านล้านบาท ของกองทุนเพื่อการฟื้นฟู
โดย...ชลลดา อิงศรีสว่าง
กระแสสังคมที่จะต่อต้านการโอนหนี้ 1.4 ล้านล้านบาท ของกองทุนเพื่อการฟื้นฟู และพัฒนาระบบสถาบันการเงิน (กองทุนฟื้นฟูฯ) เริ่มแรงขึ้นเรื่อยๆ แม้รัฐบาลทั้ง กิตติรัตน์ ณ ระนอง รองนายกรัฐมนตรีและ รมว.พาณิชย์ และยิ่งลักษณ์ ชินวัตร นายกรัฐมนตรี ยืนยันว่าไม่มีการแตะต้องเงินคงคลังและจะไม่ทำให้ต้องเกิดปรากฏการณ์การพิมพ์ธนบัตรเพิ่มก็ตาม
แต่ประชาชนไม่ไว้ใจนักการเมือง ทำให้การจะโอนหนี้กองทุนฟื้นฟูฯ คืนให้ธนาคารแห่งประเทศไทย (ธปท.) ไม่ง่าย และยิ่ง ธปท.ยืนยันว่าหนี้จำนวนนี้จะทำให้ธนาคารกลางของประเทศล้ม ทำให้รัฐบาลต้องคิดหนัก
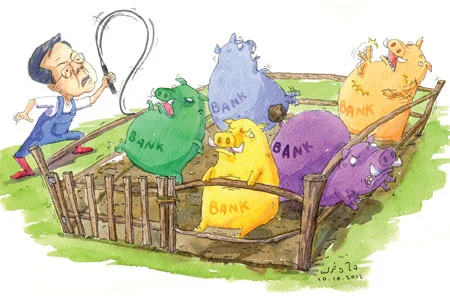
ทางออกทางหนึ่งที่มีการพูดถึง โดยการเสนอของ ธีระชัย ภูวนาถนรานุบาล รมว.คลัง ออกโดยกระทรวงการคลัง จะไปแก้ไขกฎหมาย พ.ร.บ.คุ้มครองเงินฝาก เพื่อให้นำเงินสมทบที่ธนาคารพาณิชย์ส่งให้สถาบันคุ้มครองเงินฝากปีละ 0.4% หรือ 3 หมื่นล้านบาท มาจ่ายดอกเบี้ยพันธบัตรกองทุนฟื้นฟูฯ
ส่วนอีก 1.5 หมื่นล้านบาท ให้ ธปท.เรียกเก็บค่าธรรมเนียมเพิ่มจากธนาคารพาณิชย์มาใช้
แต่ทางออกนี้ก็โดนคัดค้านอย่างหนัก เพราะเห็นว่าสุดท้ายกลายเป็นการโยนภาระให้กับประชาชน ที่จะต้องโดนธนาคารพาณิชย์ผ่องถ่ายดอกเบี้ยและค่าธรรมเนียมลงไปในดอกเบี้ยเงินฝากให้จ่ายน้อยลง แต่เก็บดอกเบี้ยเงินกู้สูงขึ้น เป็นต้น

นอกจากนี้ ก็เกรงกันว่าประเด็นนี้จะสร้างความกังวลให้กับผู้ฝากเงิน ถ้ามีการนำเอาเงินสมทบเข้ากองทุนคุ้มครองเงินฝากไปใช้ หากสถาบันการเงินเกิดล้มขึ้นมาในอนาคต ใครจะรับภาระนำเงินมาจ่ายคืนให้กับผู้ฝากเงิน
ประเด็นนี้ส่งผลกระทบร้ายแรงต่อความเชื่อมั่นของประชาชน เพราะในปีนี้สถาบันคุ้มครองเงินฝากก็จะลดวงเงินคุ้มครองลงไปเหลือบัญชีละ 1 ล้านบาทแล้ว
เรื่องนี้ทางกระทรวงการคลัง เตรียมผ่าทางตันด้วยการเสนอรัฐบาล 2 ทางเลือก คือ
1.แก้กฎหมาย พ.ร.บ.คุ้มครองเงินฝากให้นำเอาเงินสมทบไปใช้ได้
2.ออกกฎหมายใหม่ตั้งองค์การอิสระขึ้นมาและเรียกเก็บเงินสมทบเพิ่มจากธนาคารพาณิชย์ จากที่สถาบันคุ้มครองเงินฝากเรียกเก็บปีละ 0.4% ของฐานเงินฝาก แต่ให้เพดานสูงสุด 1% ก็ให้เรียกเก็บเพิ่มในเพดานดังกล่าวสมทบเข้าองค์กรใหม่ เพื่อนำเงินไปชำระดอกเบี้ยของหนี้กองทุนฟื้นฟูฯ
ทั้งสองแนวทางมีทั้งข้อดีและข้อเสีย
ในแนวทางแรก ดูเหมือนจะมีแต่ข้อเสียไม่มีข้อดี เพราะเป็นการทำลายวินัยและฉีกหลักการในการกำกับดูแลสถาบันการเงินโดยสิ้นเชิง
สถาบันคุ้มครองเงินฝากนั้น ตั้งขึ้นมาหลังวิกฤตต้มยำกุ้งในปี 2540 เนื่องจากรัฐบาลมีนโยบายที่จะลดภาระกองทุนฟื้นฟูฯ และค้ำประกันเงินฝากเท่าที่จำเป็น โดยจะมีการเปิดเผยข้อมูลและฐานะของธนาคารพาณิชย์แต่ละแห่ง ว่าเป็นอย่างไรให้ประชาชนได้ตัดสินใจเลือกที่จะฝากเงินกับธนาคาร เพราะจะไม่มีการอุ้มสถาบันการเงินที่อ่อนแออีกต่อไป
ประชาชนที่ฝากเงินกับธนาคารที่อ่อนแอเพราะหวังผลตอบแทนที่สูงกว่าก็ต้องรับความเสี่ยงไปด้วย ไม่มีการให้รางวัลคนไม่ดีและลงโทษสถาบันการเงินที่ดูแลความเสี่ยงที่ดีอีกต่อไป
ดังนั้น รัฐบาลจะไม่ค้ำประกันเงินฝาก 100% แต่หากมีการนำเงินนี้ไปใช้ และเกิดเหตุการณ์สถาบันการเงินล้มขึ้นมา จะนำเงินที่ไหนมาจ่ายคืนประชาชน
ส่วนแนวทางที่ 2 ข้อดีก็คือ ประชาชนสบายใจที่จะมีการคุ้มครองเงินฝากต่อไป และมีเงินจ่ายคืนคนฝากเงินแน่นอน แต่ข้อเสียอย่างรุนแรงก็คือ ประชาชนทั้งประเทศที่ฝากเงินหรือเกี่ยวข้องทำธุรกิจกับธนาคารพาณิชย์ จะมีต้นทุนที่สูงขึ้นอย่างหลีกเลี่ยงไม่ได้
คำถามก็คือ ยุติธรรมกับประชาชนหรือไม่
อย่างไรก็ดี ข้อดีอย่างยิ่งยวดทั้งสองแนวทางก็คือ จะปฏิรูปการกำกับและดูแลสถาบันการเงินของ ธปท.อย่างสิ้นเชิง
สิ่งที่จะตามมาก็คือ ธปท.จะออกเกณฑ์กำกับดูแลสถาบันการเงินให้เข้มข้นขึ้น หากปล่อยให้ธนาคารบริหารงานโดยมีระบบการบริหารความเสี่ยงไม่ดี เกิดวิกฤตสถาบันการเงินเหมือนที่เคยเกิดในปี 2540 สถาบันการเงินปล่อยกู้เละเทะ ทำให้เกิดหนี้เสียมหาศาล ประชาชนไม่เชื่อมั่นแห่ถอนเงิน ในที่สุดแล้ว ธปท.ก็จะต้องรับผิดชอบกับสิ่งที่เกิดขึ้น
อย่างไรก็ดี หลังจากช่วงวิกฤตต้มยำกุ้ง ธปท.ได้ออกเกณฑ์ใหม่ที่เข้มงวดกับธนาคารพาณิชย์มาใช้หลายประการ อาทิ ห้ามลูกหนี้เป็นกรรมการของธนาคารพาณิชย์ และห้ามปล่อยกู้ให้กับกรรมการธนาคาร
การนำเอามาตรฐานบัญชีใหม่มาใช้ดูแลการลงบัญชีให้เข้มขึ้น ไม่ให้มีการแต่งบัญชี ปรับเปลี่ยนนิยามและการสำรองหนี้สงสัยจะสูญใหม่ ทำให้ธนาคารต้องเพิ่มการสำรองหนี้เสียกันอย่างมหาศาล
สิ่งที่ ธปท.กำหนดออกมานี้ ก็ทำให้ธนาคารพาณิชย์ของไทยเข้มแข็งมากขึ้นในขณะนี้ เมื่อเกิดวิกฤตแฮมเบอร์เกอร์จากฟองสบู่ในสหรัฐ ทำให้สถาบันการเงินยักษ์ใหญ่ในสหรัฐและยุโรปล้มละลายตายจากไป แต่ธนาคารพาณิชย์ไทยก็ยืนอยู่ได้โดยไม่ได้รับผลกระทบมากนัก
แต่นั่นเป็นการดำเนินการที่ยังรู้สึกว่ามีสถาบันคุ้มครองเงินฝากดูแลอยู่ แต่ในอนาคตเมื่อเงินถูกเจียดไป ธปท.ก็ต้องช่วยตัวเองด้วยการดูแลธนาคารพาณิชย์ให้เข้มข้นมากขึ้น
อย่างไรก็ดี ผลกระทบที่จะตามมาจากการนี้ก็คือ การแข่งขันที่ไม่เป็นธรรมระหว่างธนาคารพาณิชย์และธนาคารเฉพาะกิจของรัฐ ที่ต่างก็ทำธุรกิจเหมือนกัน แต่คนกำกับดูแลต่างกัน
อย่างธนาคารของรัฐก็แข่งขันระดมเงินฝากและปล่อยกู้เหมือนธนาคารพาณิชย์ แต่ไม่ต้องเจอเกณฑ์การทำธุรกิจที่เข้มงวดเหมือนธนาคารพาณิชย์ และที่สำคัญหากธนาคารของรัฐได้รับผลกระทบจากการสนองนโยบายรัฐบาลจนเกิดผลการขาดทุน หรือมีทุนไม่เพียงพอ รัฐบาลก็จะตั้งงบประมาณมาชดเชยให้
ธนาคารของรัฐจึงเป็นถุงเงินถุงทองของนักการเมือง ที่เมื่อเข้ามาเป็นรัฐบาลก็ตั้งหน้าตั้งตาใช้ธนาคารของรัฐสนองนโยบาย โดยไม่ต้องสนใจอะไร เพราะธนาคารของรัฐไม่มีวันล้ม
เงินที่จะนำมาเพิ่มทุนให้ธนาคารของรัฐก็คือ เงินภาษีประชาชนนั่นเอง
ดังนั้น ไม่ว่าจะเป็นแนวทางไหนก็ตาม สุดท้ายแล้วภาระทั้งหมดก็จะตกมาที่ประชาชนที่ไม่ได้รู้เรื่องอะไรด้วย แต่ก็ต้องมารับภาระตลอดเวลา เป็นการโยกหนี้กระเป๋าซ้ายมาไว้ที่กระเป๋าขวา
สิ่งที่เกิดขึ้นนี้ ประชาชนอาจจะไม่ทันคิดว่าตัวเองนั่นแหละที่จะต้องเป็นผู้รับภาระหนี้ของกองทุนฟื้นฟูฯ ทั้งเงินต้นและดอกเบี้ย หนี้ของประเทศนั้น ไม่ว่าจะอยู่ที่ไหนก็เป็นหนี้อยู่ดี จะโยกจากกระทรวงการคลังไปไว้ที่ ธปท.ก็ยังคงเป็นหนี้
หากรัฐบาลและ ธปท.จะยังคงยืนบนความขัดแย้งต่อไป โดยหาข้อยุติไม่ได้ สิ่งที่จะตามมาคือการขาดเสถียรภาพในการบริหารเศรษฐกิจ และแน่นอนนี่ถือเป็นปัจจัยเสี่ยงของประเทศในสายตานักลงทุนเช่นกัน
หากดูตามเกมแล้วยังรบกันต่อไป จะยิ่งสร้างความเสียหายต่อเศรษฐกิจมากขึ้นเรื่อยๆ เกมนี้จะต้องมีคนถอยและเชื่อว่าคนถอยอาจจะเป็นรัฐบาล โดยยืดเวลาในการพิจารณาออกไปดูผลดี ผลเสีย และกระแสต้านจากประชาชนก่อน
หลังจากตั้งหลักได้รัฐบาลคงจะเสนอเข้ามาใหม่ เพราะรัฐบาลก็เข้าตาจนในการกู้เงินมาใช้ในการบริหารประเทศ เนื่องจากการกู้เงินมหาศาล 8.5 แสนล้านบาทนี้ จะทำให้สัดส่วนหนี้สาธารณะต่อผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) สูงขึ้นเกิน 40% ซึ่งเป็นขีดอันตราย
ถอยเพื่อจะเดินหน้า จึงเป็นทางเลือกที่ดีที่สุดของรัฐบาลในขณะนี้




