
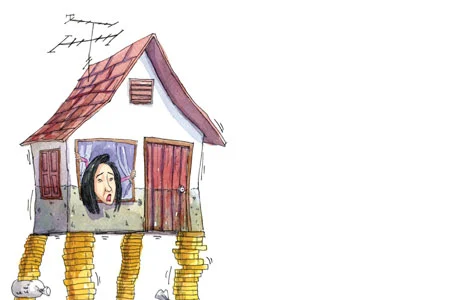


'น้ำ'ทำหนี้ท่วมครัวเรือนไทย
ทุกสำนักพยากรณ์เศรษฐกิจต่างฟันธงว่า หนี้ครัวเรือนของคนไทยตั้งแต่นี้เป็นต้นไปจะเพิ่มสูงขึ้นแน่นอน
โดย...ทีมข่าวการเงิน
ทุกสำนักพยากรณ์เศรษฐกิจต่างฟันธงว่า หนี้ครัวเรือนของคนไทยตั้งแต่นี้เป็นต้นไปจะเพิ่มสูงขึ้นแน่นอน
เรื่องนี้เป็นเรื่องที่แน่ยิ่งกว่าแช่แป้ง เพราะตั้งแต่ปีที่แล้วต่อเนื่องมาจนถึงปีนี้ อัตราเงินเฟ้อพุ่งสูงมากจนบางเดือนเกิน 5% นั่นหมายถึงราคาสินค้าเพิ่มสูงขึ้นมาก ในขณะที่รายได้เพิ่มตามไม่ทัน
และเหมือนธรรมชาติจะลงโทษ เมื่อไตรมาสสุดท้ายของปีนี้เกิดน้ำท่วมครั้งใหญ่ที่สุดในรอบ 50 ปี ใน 64 จังหวัด สร้างความเสียหายแก่บ้านเรือนและทรัพย์สินประชาชนหลายล้านคน ทั้งรวยและจนต่างได้รับผลกระทบกันทั่วหน้า
สำหรับคนชั้นกลางขึ้นไปนั้นไม่มีปัญหา เพราะจะมีเงินออมอยู่ และนำเงินออมมาใช้จ่ายทำความสะอาด ซ่อมแซม และซื้อเครื่องใช้ในครัวเรือนได้ใหม่
แต่สำหรับคนที่มีรายได้น้อย โดยเฉพาะผู้ที่ทำงานกินค่าจ้างรายวัน การใช้จ่ายเพื่อการนี้นับว่าสูงมาก แม้รัฐบาลจะกำหนดเงินช่วยเหลือให้ครัวเรือนละ 5,000 บาท สำหรับที่น้ำท่วมเล็กน้อย และให้ 3 หมื่นบาท กรณีที่น้ำท่วมบ้านมิดหลังคา

เมื่อเงินไม่พอใช้ ทางเดียวที่จะอยู่ได้ก็คือการกู้เงินมาใช้ ซึ่งการกู้เงินนั้นมี 2 ประเภทคือ กู้เงินในระบบ และกู้เงินนอกระบบ
การกู้ยืมเงินในระบบนั้น กระทรวงการคลังได้เป็นแม่งาน จัดทำโครงการพักชำระหนี้ ยืดหนี้ และการลดดอกเบี้ยให้กับลูกหนี้ไปแล้ว แต่ขอให้มาแจ้งว่าเดือดร้อน
นอกจากนี้ ยังมีการให้เงินกู้เพื่อซ่อมแซมบ้านด้วย โดยธนาคารแห่งประเทศไทย (ธปท.) ก็ได้ผ่อนผันเกณฑ์การปล่อยกู้ประเภทนี้ให้กินทุนน้อยลง เพื่อช่วยเหลือธนาคารพาณิชย์ให้ยินดีปล่อยกู้มากขึ้น
แต่ดูท่าทางแล้วการผ่อนผันแค่นี้ยังไม่พอ เพราะหากขอกู้เงินไปซ่อมแซมบ้าน แต่นำเงินไปซื้อเครื่องใช้ไฟฟ้ามาใช้ในครัวเรือนทดแทนของที่เสียไป ก็จะทำให้ผิดวัตถุประสงค์
ธปท.จึงได้ผ่อนกฎเกณฑ์ออกประกาศถึงธนาคารพาณิชย์และบริษัทที่ประกอบธุรกิจที่ไม่ใช่สถาบันการเงิน (นันแบงก์) ที่ประกอบธุรกิจบัตรเครดิตและสินเชื่อส่วนบุคคล ว่า ธปท.อนุมัติให้ผู้ประกอบการสามารถปล่อยกู้สำหรับสินเชื่อบุคคลและบัตรเครดิตได้ในวงเงินที่เกินกว่า 5 เท่าของรายได้
วัตถุประสงค์ของประกาศฉบับนี้ ธปท.ต้องการให้ถือเป็นแนวทางหนึ่งที่จะช่วยลูกค้าผู้ประสบภัยจากน้ำท่วมที่ต้องการนำเงินไปฟื้นฟูบ้านเรือนที่อยู่อาศัย หรือการดำรงชีพได้มากขึ้น หลังจากน้ำท่วมได้สร้างความเสียหายต่อทรัพย์สินในวงกว้าง
ทั้งนี้ การผ่อนผันดังกล่าว ธปท.ได้เปิดให้ธนาคารพาณิชย์และนันแบงก์ปล่อยกู้ในวงเงินเกินเกณฑ์ได้ถึงวันที่ 30 มิ.ย. 2555 เท่านั้น
แต่เกณฑ์เหล่านี้ไม่ได้ทำให้ทุกคนจะเข้าถึงแหล่งเงินกู้ได้อีกเช่นกัน คนที่จะเข้าถึงแหล่งเงินกู้ได้ จะต้องเป็นผู้ที่มีบัตรเครดิต หรือมีเครดิตพอที่จะกู้ได้เท่านั้น
แต่สำหรับรากหญ้าผู้มีรายได้น้อย หาเช้ากินค่ำ ยังคงลำบากต่อไป เพราะคงเข้าไม่ถึงแหล่งเงินที่รัฐบาลพยายามหามาให้
ทางเลือกของกลุ่มคนเหล่านี้คือ แหล่งเงินกู้นอกระบบ ที่คิดดอกเบี้ยหฤโหดเป็นที่รู้กันว่าร้อยละ 20 ต่อเดือน ซึ่งคนที่ต้องการเงินเร่งด่วนก็จำเป็นต้องกู้มาก่อน
ปัญหาที่จะตามมาจากนี้ก็คือ การตามทวงหนี้เข้มข้นจนลูกหนี้ไม่เป็นอันต้องทำมาหากินอะไร
นี่จะเป็นหนี้ที่เกิดขึ้นโดยไม่ได้ตั้งใจ จะเป็นหนี้ที่เกิดขึ้นจากภัยธรรมชาติ ส่วนหนึ่งเป็นผลมาจากการบริหารน้ำที่ล้มเหลวของรัฐบาล
ในเดือน พ.ค. 2554 ธปท.ติดตามดูหนี้สินภาคครัวเรือนว่ามีการขยายตัวสูงถึง 17% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่วนใหญ่เป็นการกู้ยืมเพื่อซื้อที่อยู่อาศัยและรถยนต์
หากดูตัวเลขของสำนักงานสถิติแห่งชาติ ที่แทบจะใช้เทียบอะไรไม่ได้เลย เพราะตัวเลขไม่เป็นปัจจุบัน แต่ก็พอจะเห็นภาพได้ว่า การขยายตัวของหนี้ครัวเรือนของประชาชนสูงขึ้นมาเป็นระยะ
เมื่อเปรียบเทียบรายได้ ค่าใช้จ่ายและหนี้สินต่อรายได้ พบว่า ตั้งแต่ปี 2543 ถึง 2547 ครัวเรือนมีหนี้สิน มีสัดส่วนเพิ่มขึ้นเรื่อยๆ จาก 56.3% เป็น 66.4% แต่สัดส่วนหนี้ครัวเรือนเริ่มลดลงตั้งแต่ปี 2549 ถึง 2552 จาก 64.4% เป็น 60.9%
การที่มีสัดส่วนหนี้ลดลงมาจากครัวเรือนทั่วประเทศมีรายได้เฉลี่ยมากกว่าค่าใช้จ่ายที่จำเป็นในการยังชีพ และเพิ่มขึ้นเรื่อยๆ ทั้งรายได้และค่าใช้จ่าย โดยรายได้เพิ่มจาก 12,150 เป็น 20,903 บาท ส่วนค่าใช้จ่ายเพิ่มจาก 9,848 เป็น 16,205 บาท
นอกจากโครงการแก้หนี้ภาคประชาชนของรัฐบาลก็ช่วยให้ปริมาณหนี้ครัวเรือนมีสัดส่วนลดลงบ้าง
แม้สัดส่วนการเป็นหนี้จะลดลง แต่จำนวนเงินที่เป็นหนี้กลับมีแนวโน้มเพิ่มขึ้นเรื่อยๆ ตั้งแต่ปี 2543 ถึง 2552 คือ จาก 68,405 เป็น 134,699 บาท
หนี้สินที่เกิดขึ้นส่วนใหญ่เป็นหนี้สินในระบบ 82.4% ขณะที่ครัวเรือนที่เป็นหนี้สินนอกระบบอย่างเดียวมี 7.9% และครัวเรือนที่เป็นหนี้ทั้งในระบบและนอกระบบมีสัดส่วน 9.7%
จำนวนเงินเฉลี่ยที่เป็นหนี้ในระบบสูงกว่านอกระบบถึง 18 เท่า โดยเป็นหนี้สินในระบบ 127,715 บาท ส่วนหนี้นอกระบบมีจำนวน 6,984 บาท
อย่างไรก็ดี จากนี้ไปจำนวนหนี้ครัวเรือนของคนไทยจะเพิ่มขึ้นในอัตราที่สูงขึ้นอย่างแน่นอน เป็นการสูงขึ้นโดยไม่ได้ตั้งใจ
การเพิ่มขึ้นของหนี้ครัวเรือนเป็นอุปสรรคต่อการบริโภคของครัวเรือนเช่นกัน และยิ่งน้ำท่วมได้ทำให้เกิดคนว่างงานเฉียดล้านคน ทำให้ความสามารถในการชำระหนี้ของประชาชนต่ำลง แต่ความสามารถในการเป็นหนี้มากขึ้น นับว่าเป็นอุปสรรคสำคัญในการที่จะกระตุ้นเศรษฐกิจให้ขยายตัวดีขึ้นได้
ในปีหน้าทุกสำนักพยากรณ์เศรษฐกิจมองกันว่าเศรษฐกิจปีหน้าจะขยายตัว 45% เพราะมองกันว่าเป็นปีแห่งการฟื้นฟูเศรษฐกิจ แต่หากเศรษฐกิจโตด้วยการเป็นหนี้ ถือว่าเป็นการเติบโตที่ไม่ยั่งยืน และพร้อมที่จะพับฐานลงมาได้ตลอดเวลา
เชื่อว่าในปีหน้า รัฐบาลจะมีแผนการล้างหนี้สินภาคประชาชนอย่างแน่นอน ไม่เช่นนั้นคงกระตุ้นเศรษฐกิจจากการบริโภคได้ยาก
สำหรับการขยายตัวของสินเชื่อภาคครัวเรือนในระดับดังกล่าวนั้น การจะเปรียบเทียบดูว่ามากหรือน้อย คงต้องเทียบกับตัวเลขอื่นประกอบด้วย เช่น รายได้ของภาคครัวเรือน และการขยายตัวทางเศรษฐกิจ ซึ่งถ้าเศรษฐกิจขยายตัวได้ดี ขณะที่รายได้ครัวเรือนเพิ่มสูงขึ้น การเติบโตของหนี้สินในระดับดังกล่าวก็ยังเป็นระดับที่ไม่น่าห่วง ซึ่งเรื่องนี้ ธปท.ติดตามดูอยู่ เพราะเป็นตัวหนึ่งในการดูแลเสถียรภาพทางเศรษฐกิจ
"ตรงนี้คงต้องดูรายได้ประกอบด้วย ถ้าเกิดรายได้เกษตรกรลดลง ความสามารถในการชำระหนี้ก็คงกระทบ ซึ่งเป็นเรื่องที่ยังต้องติดตามดูกันต่อไป ส่วนตัวเลขเดือน พ.ค.ที่รายได้ภาคเกษตรกรชะลอลงนั้น ส่วนหนึ่งเป็นผลจากเรื่องของข้าว เพราะฤดูเก็บเกี่ยวเพิ่งผ่านพ้นไป ชาวนาเองก็เก็บเกี่ยวไปก่อนหน้านี้แล้ว เขาจึงไม่ได้เสียหายอะไร และถ้าดูในเรื่องของราคาก็ยังอยู่ในระดับที่สูงอยู่" นายเมธี กล่าว
ทั้งนี้เมื่อเปรียบเทียบรายได้ ค่าใช้จ่ายและหนี้สินต่อรายได้ พบว่า ตั้งแต่ปี 4352 ครัวเรือนทั่วประเทศมีรายได้เฉลี่ยมากกว่าค่าใช้จ่ายที่จำเป็นในการยังชีพ และเพิ่มขึ้นเรื่อยๆ ทั้งรายได้และค่าใช้จ่าย โดยรายได้เพิ่มจาก12,150 เป็น 20,903 บาท ส่วนค่าใช้จ่ายเพิ่มจาก 9,848 เป็น 16,205 บาท ขณะที่ครัวเรือนที่มีหนี้สิน พบว่า มีสัดส่วนเพิ่มขึ้นเรื่อย ๆ ตั้งแต่ปี 4347 จาก 56.3% เป็น66.4% แต่เริ่มลดลงตั้งแต่ปี 4952 จาก64.4% เป็น 60.9%
อย่างไรก็ตาม พบว่าจำนวนเงินที่เป็นหนี้กลับมีแนวโน้มเพิ่มขึ้นเรื่อย ๆ ตั้งแต่ปี 43 ถึง 52 คือ จาก 68,405 เป็น 134,699 บาทส่วนหนี้สินต่อรายได้ครัวเรือนในปี 47 จะสูงสุดเมื่อเทียบกับปีอื่น ๆ แต่พบว่ามีแนวโน้มลดลงคือจาก 7 เท่า ในปี 47 เป็น 6.3 เท่าในปี 50 และเริ่มปรับตัวเพิ่มขึ้น ในปี 52 เป็น 6.4 เท่า
นอกจากนี้หนี้สินที่เกิดขึ้นส่วนใหญ่เป็นหนี้สินในระบบถึง 82.4% ขณะที่ครัวเรือนที่เป็นหนี้สินนอกระบบอย่างเดียวมี7.9% และครัวเรือนที่เป็นหนี้ทั้งในระบบและนอกระบบมีสัดส่วน 9.7% และยังพบว่าจำนวนเงินเฉลี่ยที่เป็นหนี้ในระบบสูงกว่านอกระบบถึง 18 เท่าโดยเป็นหนี้สินในระบบ 127,715 บาทส่วนหนี้นอกระบบมีจำนวน 6,984 บาท
นางธนนุช ตรีทิพยบุตร เลขาธิการสำนักงานสถิติแห่งชาติ (สสช.) เปิดเผยว่า สสช.ได้ออกสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน ปี 2552 ทั้งรายได้ ค่าใช้จ่ายเพื่อยังชีพไม่รวมเงินออม เงินสะสมและซื้อที่อยู่อาศัย หนี้สินและทรัพย์สินของครัวเรือน โดยสุ่มตัวอย่างจากครัวเรือนทั่วประเทศ 26,000 ครัวเรือน พบว่าในครึ่งปีแรกปี 2552 (มกราคมมิถุนายน) ครัวเรือนทั่วประเทศมีรายได้เฉลี่ยเดือนละ 21,135 บาท มีค่าใช้จ่ายเฉลี่ยเดือนละ 16,255 บาท




