


กางภาระภาษี ซื้อทรัพย์สินเพื่อขยายกิจการ
นอกจากการซื้อกิจการโดยซื้อหุ้น ซึ่งผู้ซื้อจะได้ไปทั้งบริษัทรวมทั้งทรัพย์สินและหนี้สินของบริษัทเป้าหมาย
โดย...เบญจมาศ กุลกัตติมาส กรรมการบริหารเคพีเอ็มจี ประเทศไทย [email protected]
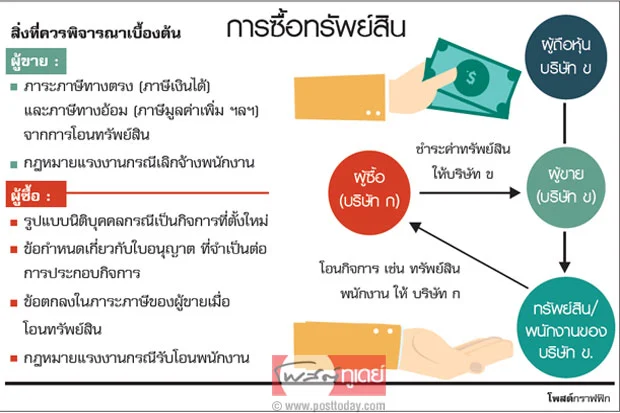
นอกจากการซื้อกิจการโดยซื้อหุ้น ซึ่งผู้ซื้อจะได้ไปทั้งบริษัทรวมทั้งทรัพย์สินและหนี้สินของบริษัทเป้าหมาย อีกวิธีหนึ่งของการซื้อกิจการคือการซื้อเฉพาะทรัพย์สินของบริษัทเป้าหมาย
โดยทั่วไปการซื้อกิจการโดยซื้อทรัพย์สินมักจะเกิดในกรณีที่บริษัทเป้าหมายประกอบกิจการหลายอย่าง และผู้ขายประสงค์จะขายเฉพาะบางกิจการที่ไม่ต้องการออกไป เมื่อขายแล้วบริษัทเป้าหมายก็ยังคงดำเนินธุรกิจที่เหลืออยู่ต่อไป จึงไม่อาจใช้วิธีการขายหุ้นได้ เพราะการขายหุ้นผู้ซื้อจะได้ไปทั้งกิจการ
อีกกรณีหนึ่งที่เป็นไปได้ คือ กรณีผู้ซื้อไม่ต้องการรับผิดชอบต่อภาระหนี้สินรวมถึงภาระภาษี หรือภาระทางกฎหมายต่างๆ ที่ติดมากับบริษัทเป้าหมายที่มีอยู่ในอดีต หรืออาจจะมีได้ในอนาคตที่ผู้ซื้อพิจารณาแล้วว่ามีนัยสำคัญ
ในการซื้อกิจการโดยซื้อทรัพย์สินที่ใช้ในการประกอบกิจการจากบริษัทเป้าหมาย ผู้ซื้อต้องมีสถานะพร้อมจะประกอบกิจการต่อไปในประเทศนั้นๆ เช่น อาจเป็นนิติบุคคลเดิมที่ประกอบกิจการอยู่แล้ว กรณีเป็นการขยายกิจการหรือจัดตั้งบริษัทใหม่เพื่อประกอบกิจการ
ผู้ลงทุนต้องพิจารณากฎหมายในประเทศที่ไปลงทุนว่ามีข้อจำกัดใดๆ หรือไม่ หากจะต้องจัดตั้งบริษัทเพื่อรับโอนกิจการในประเทศดังกล่าว เช่น รูปแบบนิติบุคคล ข้อจำกัดในการถือหุ้นหรือการถือครองที่ดินของต่างชาติ และการต้องขอใบอนุญาตเพื่อประกอบกิจการที่มีการกำหนดเป็นเฉพาะ เป็นต้น
การซื้อกิจการแบบนี้จึงมักเป็นการซื้อขายทรัพย์สินที่ทั้งผู้ซื้อและผู้ขายเป็นนิติบุคคลในประเทศเดียวกัน จึงต้องพิจารณาภาระภาษีตามกฎหมายภายในประเทศ
ภาระภาษีของผู้ซื้อหลักๆ คือ ภาษีที่เกิดจากการขายหรือโอนทรัพย์สินที่ผู้ขายต้องเรียกเก็บจากผู้ซื้อ หรือเป็นภาระของผู้ขายแต่ได้ผลักภาระให้ผู้ซื้อ ซึ่งแยกตามประเภททรัพย์สิน เช่น ทรัพย์สินที่เป็นอสังหาริมทรัพย์และสังหาริมทรัพย์ ทรัพย์สินที่ไม่มีรูปร่าง เช่น ค่ากู๊ดวิว ค่าลิขสิทธิ์
กรณีการซื้อขายอสังหาริมทรัพย์ในประเทศสมาชิกอาเซียน ส่วนใหญ่จะมีภาระภาษีอากรแสตมป์กรณีการโอนอสังหาริมทรัพย์ ในบางประเทศจะเรียกเก็บค่าจดทะเบียนการโอนกรรมสิทธิ์ในที่ดินและอาคาร เช่น เวียดนาม กัมพูชา มาเลเซีย นอกจากนี้อาจมีภาษีทางอ้อมอื่นๆ
ส่วนในไทย ภาระภาษีที่ต้องชำระเมื่อจดทะเบียนโอนอสังหาริมทรัพย์ ประกอบด้วยภาษีธุรกิจเฉพาะ ค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม ภาษีเงินได้หัก ณ ที่จ่าย และอากรแสตมป์เฉพาะในกรณีที่ภาษีธุรกิจเฉพาะได้รับการยกเว้น แม้ว่าภาษีเหล่านี้จะเป็นภาระของผู้ขาย แต่ผู้ขายมักจะผลักมาให้ผู้ซื้อ ดังนั้นผู้ซื้อควรตกลงกับผู้ขายให้ชัดเจนว่าจะเป็นความรับผิดชอบของใคร
ในส่วนการขายสังหาริมทรัพย์ มีภาระภาษีมูลค่าเพิ่มหรือภาษีทางอ้อมอื่นๆ ที่คล้ายคลึงกัน ในไทยผู้ขายที่เป็นผู้จดทะเบียนภาษีมูลค่าเพิ่มจะเรียกเก็บภาษีมูลค่าเพิ่มจากผู้ซื้อ ซึ่งจะไม่ใช่ต้นทุนของผู้ซื้อที่เป็นผู้จดทะเบียนภาษีมูลค่าเพิ่มเช่นกัน เพราะผู้ซื้อสามารถนำไปเครดิตภาษีขายของตนหรือขอคืนได้
กรณีการขายทรัพย์สินไม่มีรูปร่างในไทย นอกจากภาษีมูลค่าเพิ่มที่ผู้ซื้อต้องชำระให้ผู้ขายเช่นเดียวกับการโอนสังหาริมทรัพย์แล้ว ผู้ซื้ออาจมีภาระต้องหักภาษี ณ ที่จ่าย ในการจ่ายค่าทรัพย์สินไม่มีรูปร่างดังกล่าว เช่น ผู้ซื้อในประเทศไทยต้องหักภาษีไว้ในอัตราร้อยละ 3 กรณีจ่ายค่าสิทธิใดๆ ให้แก่ผู้ขาย
ในประเทศสมาชิกส่วนใหญ่ไม่มีภาษีหัก ณ ที่จ่าย สำหรับรายการภายในประเทศ หากมีก็ไม่มากเท่าไทย ซึ่งไทยเป็นหนึ่งในไม่กี่ประเทศที่มีภาษีหัก ณ ที่จ่าย สำหรับรายการภายในประเทศที่ครอบคลุมในหลายๆ ธุรกรรม นอกจากนี้เพื่อให้การดำเนินกิจการต่อไปได้ ก็อาจจะตามมาพร้อมกับการรับโอนพนักงานจากบริษัทเป้าหมาย ซึ่งนอกจากเรื่องภาระภาษีแล้ว ยังมีประเด็นกฎหมายแรงงานในประเทศนั้นๆ ที่ผู้ลงทุนจะต้องพิจารณาอย่างระมัดระวัง
นอกจากเรื่องภาระภาษี ยังมีประเด็นกฎหมายอื่นๆ เช่น กฎหมายการประกอบธุรกิจ กฎหมายแรงงาน ที่สำคัญไม่น้อยกว่ากันที่ผู้ลงทุนควรศึกษาหากจะเลือกขยายธุรกิจด้วยวิธีการซื้อทรัพย์สิน




