

หุ้นไทย Q4 ผันผวนแกว่างกรอบ 1,500-1,700 จุด กูรูชี้จังหวะร่วงหนักซื้อ 10 หุ้นเด่น
ดอกเบี้ยสหรัฐฯ-ราคาน้ำมัน-ภูมิรัฐศาสตร์กดตลาด สวนทางกำไรบริษัทจดทะเบียนฟื้นช่วยจำกัดกรอบขาลง “ทรีนีตี้” คาด 1,500-1,700 จุด เตือนนักลงทุนอย่าไล่ราคา รอจังหวะ Panic Sell ทยอยสะสม 10 หุ้นพื้นฐานดี ธีมเด่น ปศุสัตว์-ท่องเที่ยว-ค้าปลีก-เกษตรแปรรูป-FDI
KEY
POINTS
- ดอกเบี้ยสหรัฐฯ-ราคาน้ำมัน-ภูมิรัฐศาสตร์กดตลาด สวนทางกำไรบริษัทจดทะเบียนฟื้นช่วยจำกัดกรอบขาลง
- “ทรีนีตี้” คาด 1,500-1,700 จุด เตือนนักลงทุนอย่าไล่ราคา รอจังหวะ Panic Sell ทยอยสะสม 10 หุ้นพื้นฐานดี
- ธีมเด่น ปศุสัตว์-ท่องเที่ยว-ค้าปลีก-เกษตรแปรรูป-FDI
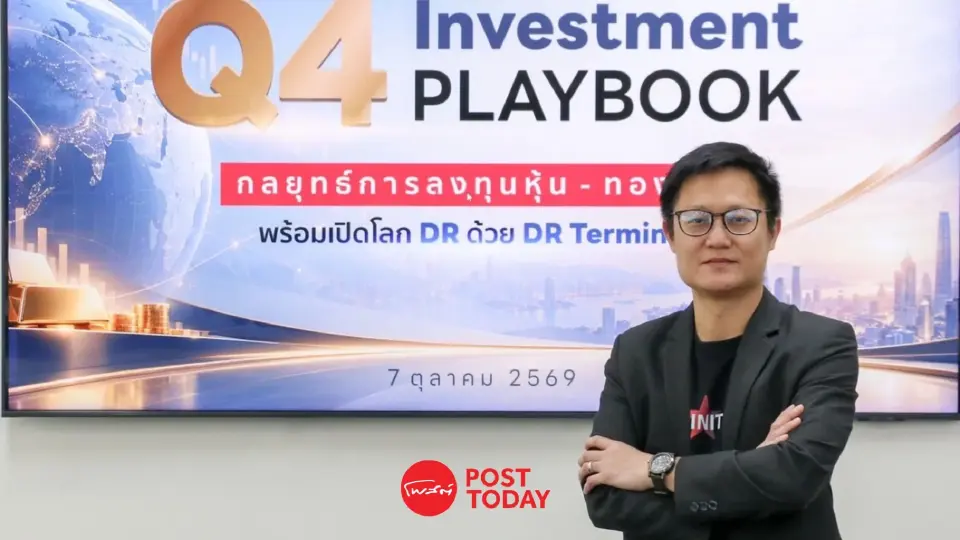
นายณัฐชาต เมฆมาสิน ผู้ช่วยกรรมการผู้จัดการอาวุโส ฝ่ายวิเคราะห์หลักทรัพย์ บล.ทรีนีตี้ เปิดเผยว่า ภาพรวมตลาดหุ้นทั่วโลกในไตรมาส 4/2569 มีแนวโน้มเข้าสู่ภาวะ “Tug-of-War” หรือการยื้อกันระหว่างปัจจัยมหภาค (Macro) ที่กดดันตลาด กับปัจจัยจุลภาค (Micro) ที่ยังช่วยประคองตลาด
ส่งผลให้ช่วง 3 เดือนสุดท้ายของปี ตลาดมีแนวโน้มเคลื่อนไหวผันผวนในกรอบจำกัด โดยมีปัจจัยทั้งด้านบวกและลบเข้ามาหักล้างกัน ทำให้ Upside และ Downside ของตลาดมีแนวโน้มถูกจำกัด
ปัจจัยมหภาคที่ต้องจับตาในช่วงต้นไตรมาส คือทิศทางนโยบายการเงินของธนาคารกลางสหรัฐฯ (Fed) หลังมีการปรับขึ้นอัตราดอกเบี้ย 0.25% เป็นครั้งแรกของรอบในช่วงกลางเดือนกันยายน และยังมีโอกาสปรับขึ้นอีกครั้งภายในสิ้นปี ท่ามกลางเงินเฟ้อที่ยังอยู่สูงกว่าเป้าหมาย 2%
ขณะเดียวกัน ความเสี่ยงด้านภูมิรัฐศาสตร์และราคาน้ำมันที่อยู่ในระดับสูง ยังคงเป็นแรงกดดันต่อเงินเฟ้อ เศรษฐกิจ และตลาดการเงินโลก
จากสถิติในอดีต หลัง Fed เริ่มปรับขึ้นดอกเบี้ยครั้งแรกของวงจร ตลาดหุ้นโลกมักเคลื่อนไหวแบบ Sideways ถึงปรับตัวลงในช่วง 1-3 เดือนแรก เนื่องจากนักลงทุนสถาบันปรับพอร์ตเพื่อรองรับวัฏจักรดอกเบี้ยขาขึ้น
อย่างไรก็ตาม หากการขึ้นดอกเบี้ยเป็นเพียงการปรับนโยบายเข้าสู่ระดับสมดุล หรือ Normalization และไม่ได้เกิดขึ้นพร้อมกับภาวะเศรษฐกิจถดถอย ตลาดหุ้นยังมีโอกาสกลับมาฟื้นตัวได้หลังผ่านช่วงปรับพอร์ต
อีกหนึ่งปัจจัยสำคัญในช่วงกลางไตรมาส คือการเลือกตั้งกลางเทอมของสหรัฐฯ ในวันที่ 3 พฤศจิกายน 2569 ซึ่งอาจเพิ่มความผันผวนให้กับตลาดทุนทั่วโลก
ทรีนีตี้ประเมินกรณีฐานว่า พรรคเดโมแครตมีโอกาสกลับมาครองเสียงข้างมากในสภาผู้แทนราษฎร ขณะที่พรรครีพับลิกันยังน่าจะรักษาเสียงข้างมากในวุฒิสภาได้อย่างหวุดหวิด ซึ่งจะนำไปสู่ภาวะ Divided Congress
ภายใต้สมมติฐานดังกล่าว แรงกระตุ้นทางการคลังของสหรัฐฯ ในช่วงปี 2027-2028 อาจลดลง เนื่องจากการผลักดันมาตรการงบประมาณ การลดภาษี หรือการเพิ่มรายจ่ายภาครัฐทำได้ยากขึ้น ขณะที่ประเด็น Government Shutdown และเพดานหนี้สหรัฐฯ อาจกลับมาเป็นความเสี่ยงต่อตลาดอีกครั้ง
หากผลเลือกตั้งออกมาตามกรณีฐาน ผลกระทบอาจมีลักษณะใกล้เคียงกับปี 2018 ซึ่งตลาดหุ้นโลกมีโอกาสปรับฐาน ขณะที่พันธบัตรรัฐบาลสหรัฐฯ อาจกลับมาได้รับความสนใจจากนักลงทุนมากขึ้น
“น้ำมัน-ภูมิรัฐศาสตร์” ตัวแปรเสี่ยง
ด้านภูมิรัฐศาสตร์และมาตรการภาษีนำเข้าของสหรัฐฯ คาดว่าจะยังไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ เนื่องจากฝ่ายบริหารยังมีอำนาจดำเนินนโยบาย โดยเฉพาะมาตรการด้านภาษีนำเข้า
ขณะที่ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านยังมีโอกาสยืดเยื้อ ซึ่งอาจทำให้ราคาน้ำมันทรงตัวในระดับสูง และกลายเป็นแรงกดดันต่อเงินเฟ้อและเศรษฐกิจโลกต่อเนื่อง
ด้าน Micro ยังมีแรงประคองตลาด โดยเฉพาะแนวโน้มการปรับเพิ่มประมาณการกำไรต่อหุ้น หรือ EPS ที่ยังเป็นบวกและกระจายตัวในหลายอุตสาหกรรม โดยมีทั้งกลุ่มเทคโนโลยีและพลังงานเป็นกลุ่มสำคัญ
กำไรฟื้นหลายกลุ่ม
ตลาดหุ้นไทย ช่วงแรกของการปรับเพิ่มประมาณการ EPS มีแรงหนุนจากราคาน้ำมันหลังเกิดความขัดแย้งระหว่างสหรัฐฯ กับอิหร่าน แต่ตั้งแต่เดือนสิงหาคมและกันยายนที่ผ่านมา เริ่มเห็นการปรับเพิ่มประมาณการ EPS กระจายไปยังหลายอุตสาหกรรมมากขึ้น
ปัจจัยสำคัญมาจากผลประกอบการไตรมาส 2/2569 ที่ออกมาดีกว่าที่ตลาดคาด รวมถึงหลายบริษัทที่ให้ Guidance ดีกว่าประมาณการเดิมของนักวิเคราะห์ สะท้อนว่าการฟื้นตัวของกำไรไม่ได้เกิดขึ้นเฉพาะบางกลุ่ม แต่มีความต่อเนื่องและกระจายตัวมากขึ้น
แนวโน้มกำไรที่ดีขึ้นยังช่วยให้ Forward P/E ของตลาดหุ้นโลกและตลาดหุ้นไทยลดลงมาอยู่ต่ำกว่าค่าเฉลี่ย 5 ปี ทำให้ Valuation โดยรวมยังไม่อยู่ในระดับตึงตัว และเป็นปัจจัยช่วยจำกัด Downside ในไตรมาส 4/2569
อีกหนึ่งปัจจัยที่ช่วยสนับสนุนตลาดหุ้นไทย คือ Implied Equity Risk Premium (ERP) ล่าสุดอยู่ที่ประมาณ 5.8% สูงกว่าค่าเฉลี่ยระยะยาวที่ 4.0% และเข้าใกล้ระดับสูงสุดที่เคยทำไว้ในปี 2565
ระดับดังกล่าวสะท้อนว่าตลาดหุ้นไทยยังมี Risk Premium สูง และมี Valuation Support ที่ดีขึ้น
จากการศึกษาของทรีนีตี้พบว่า ในช่วงที่ ERP สูงกว่า 4% ผลตอบแทนของ SET ในช่วง 1-2 ไตรมาสถัดไปมีค่าเฉลี่ยเป็นบวก จึงมองว่า ERP ปัจจุบันยังเป็นปัจจัยสนับสนุนตลาดหุ้นไทยในระยะถัดไป
ขณะเดียวกัน Real Policy Rate หรืออัตราดอกเบี้ยนโยบายที่แท้จริงยังอยู่ในแดนลบประมาณ -1.0% ถึง -1.9% และอยู่ในระดับดังกล่าวมาตั้งแต่เดือนเมษายนที่ผ่านมา
ในช่วงเดียวกัน SET ให้ผลตอบแทนสะสมประมาณ 10.2% หรือเฉลี่ยราว 2% ต่อเดือน โดยข้อมูลในอดีตชี้ว่า SET มักให้ผลตอบแทนที่ดีในช่วงที่ Real Policy Rate ติดลบ แต่ไม่ควรติดลบมากเกินไป โดยระดับที่เหมาะสมอยู่ที่ไม่ต่ำกว่า -3%
หากเงินเฟ้อไทยยังสูงกว่าอัตราดอกเบี้ยนโยบาย จะทำให้ Real Policy Rate มีแนวโน้มติดลบต่อเนื่อง และอาจกระตุ้นพฤติกรรม Hunger for Yield หรือการแสวงหาผลตอบแทนของนักลงทุนในประเทศ ซึ่งเป็นปัจจัยบวกต่อ Risk Appetite และตลาดหุ้นระยะสั้น
อย่างไรก็ตาม ต้องจับตาเงินเฟ้ออย่างใกล้ชิด เพราะหาก CPI เร่งตัวขึ้นแตะ 4% หรือสูงกว่า อาจทำให้ Real Policy Rate ติดลบมากเกินระดับที่เหมาะสม และลดทอนผลบวกดังกล่าว
SET ทำ Low ใหม่
อีกสัญญาณที่น่าสนใจคือ แม้ SET จะทำจุดต่ำใหม่ในช่วงที่ผ่านมา แต่ Market Breadth ซึ่งสะท้อนความกว้างและความแข็งแกร่งของตลาดไม่ได้ทำจุดต่ำใหม่ตามดัชนี
นายณัฐชาต กล่าวว่า ปรากฏการณ์ดังกล่าวถือเป็นสัญญาณเชิงบวก เพราะสะท้อนว่าความแข็งแกร่งของราคาหุ้นเริ่มกระจายไปยังหลายอุตสาหกรรมมากขึ้น และตลาดพึ่งพาหุ้นขนาดใหญ่เพียงไม่กี่ตัวลดลง
“การที่ Market Breadth ยังแข็งแกร่ง แม้ SET จะทำจุดต่ำใหม่ สะท้อนว่าหุ้นหลายบริษัทเริ่มมีความแข็งแกร่งมากขึ้นและเป็นอีกหนึ่งสัญญาณที่ช่วยจำกัด Downside ของตลาด”
สำหรับเป้าหมาย SET Index ทรีนีตี้ใช้ PE Model โดยกำหนด Forward P/E ใน 3 กรณี ได้แก่
- กรณีดี : 15.9 เท่า เป้าหมาย SET 1,750 จุด
- กรณีฐาน : 14.8 เท่า เป้าหมาย SET 1,630 จุด
- กรณีแย่ : 13.8 เท่า เป้าหมาย SET 1,510 จุด
โดยใช้ประมาณการ EPS ปี 2569 จาก Bloomberg Consensus ปัจจุบันประมาณ 110 บาท ขณะที่ SET ปัจจุบันอยู่บริเวณ 1,580 จุด สะท้อนว่าตลาดยังไม่ได้อยู่ในระดับที่มี Valuation ตึงตัวมากเกินไป
อย่างไรก็ตาม หากไตรมาส 4 เกิดปัจจัยมหภาคที่สร้างความกังวลจนเกิด Panic Sell ดัชนีมีโอกาสปรับลงมาทดสอบบริเวณ 1,500 จุด แต่ไม่น่าจะหลุดกรอบดังกล่าว
ด้านกรณีดี แม้ PE Model จะให้ระดับเหมาะสมถึง 1,750 จุด แต่ Valuation เชิงสัมพัทธ์ของ SET เมื่อเทียบกับผลตอบแทนพันธบัตรผ่าน Earnings Yield Gap (EYG) และ Dividend Yield Gap (DYG) ปรับลงมาต่ำกว่าค่าเฉลี่ย 5 ปีแล้ว สะท้อนว่าความน่าสนใจของหุ้นเมื่อเทียบกับพันธบัตรลดลง
ดังนั้น โอกาสที่ SET จะปรับขึ้นอย่างรุนแรงหรือ Rally ได้ไกลยังมีจำกัด
“เราประเมินกรอบการเคลื่อนไหวของ SET ในช่วงที่เหลือของปีไว้ที่ 1,500–1,700 จุด”
รอซื้อ 10 หุ้นเด่น
สำหรับกลยุทธ์ลงทุนไตรมาส 4 ทรีนีตี้แนะนำใช้กลยุทธ์ “Bottom Fishing” หรือ “Buy the Dip” มากกว่าการไล่ซื้อหุ้นในช่วงตลาดปรับตัวขึ้น โดยรอจังหวะตลาดเกิด Panic Sell จากปัจจัยมหภาค แล้วทยอยสะสมหุ้นพื้นฐานดี
พร้อมเน้น Sector Rotation และ Stock Selection โดยมี 5 ธีมหุ้นที่น่าสนใจ ได้แก่
1. กลุ่มปศุสัตว์ แนะนำ BTG, TFG
ได้แรงหนุนจากราคาสุกรและไก่เนื้อที่มีแนวโน้มฟื้นตัว ขณะที่ราคาข้าวโพดเลี้ยงสัตว์ลดลงช่วยลดต้นทุนอาหารสัตว์ และราคากากถั่วเหลืองมีโอกาสทยอยลดลง
2. กลุ่มท่องเที่ยว แนะนำ AWC, ERW
เข้าสู่ช่วง High Season ในไตรมาส 4 คาดจำนวนนักท่องเที่ยวและรายได้ท่องเที่ยวฟื้นตัว ขณะที่ราคาหุ้นยัง Laggard SET ตั้งแต่ต้นปีประมาณ 20% ทำให้ Valuation อยู่ในระดับน่าสนใจ
3. กลุ่มค้าปลีก แนะนำ CRC, COM7
ได้ประโยชน์จากการจับจ่ายใช้สอยช่วงปลายปี รวมถึงมาตรการช่วยเหลือค่าครองชีพของภาครัฐ ซึ่งช่วยเพิ่มกำลังซื้อผู้บริโภค
4. กลุ่มสินค้าเกษตรแปรรูป แนะนำ STA, TVO
มีโอกาสได้รับประโยชน์จากความเสี่ยงของปรากฏการณ์ Super El Niño ซึ่งอาจทำให้ผลผลิตสินค้าเกษตรบางประเภทตึงตัวและผลักดันราคาสินค้าเกษตรเพิ่มขึ้น โดยกลุ่ม Soft Commodities มีโอกาสได้ประโยชน์ในช่วงแรกของวัฏจักรราคาขาขึ้น
5. กลุ่มรับประโยชน์จาก FDI แนะนำ AMATA, STECON
ได้อานิสงส์จากกระแสการลงทุนโดยตรงจากต่างประเทศ โดยเฉพาะการกระจายฐานการผลิตและการลงทุน Data Center ในภูมิภาคเอเชียตะวันออกเฉียงใต้ ซึ่งช่วยหนุนธุรกิจนิคมอุตสาหกรรมและธุรกิจก่อสร้างที่เกี่ยวข้อง.